Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
CNJ
Prova:
CESPE - 2013 - CNJ - Analista Judiciário - Área Administrativa - Contabilidade |
Q304157
Contabilidade Geral
Texto associado
Acerca de contas patrimoniais, suas características, seu registro e
sua evidenciação, julgue os itens a seguir, considerando que a sigla
CPC corresponde a Comitê de Pronunciamentos Contábeis.
sua evidenciação, julgue os itens a seguir, considerando que a sigla
CPC corresponde a Comitê de Pronunciamentos Contábeis.
Os pronunciamentos do CPC determinam que, na fase em que o ativo intangível ainda não está disponível para uso, sua capacidade de gerar benefícios econômicos futuros para recuperar seu valor contábil é, usualmente, sujeita a maior incerteza que na fase em que ele já está disponível para ser utilizado. Portanto, é necessário que a entidade proceda, no mínimo anualmente, ao teste por desvalorização de ativo intangível que ainda não esteja disponível para uso.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
CNJ
Prova:
CESPE - 2013 - CNJ - Analista Judiciário - Área Administrativa - Contabilidade |
Q304156
Contabilidade Geral
Texto associado
Acerca de contas patrimoniais, suas características, seu registro e
sua evidenciação, julgue os itens a seguir, considerando que a sigla
CPC corresponde a Comitê de Pronunciamentos Contábeis.
sua evidenciação, julgue os itens a seguir, considerando que a sigla
CPC corresponde a Comitê de Pronunciamentos Contábeis.
Uma entidade não deve reconhecer os custos da manutenção periódica de um item do ativo imobilizado no valor contábil desse item. Pelo contrário, quando incorridos, esses custos são reconhecidos no resultado.
Q303921
Contabilidade Geral
Em 31/12/X1, a empresa WMG, sociedade anônima de capital aberto, faltava analisar e realizar os registros contábeis, quando necessários, dos seguintes itens:
- Pagamento a fornecedores no valor de R$ 20.000,00.
- A empresa possuía aplicações financeiras, em 01/12/X1, no valor de R$ 50.000,00 com taxa de juros contratuais de 2% ao mês. No final de dezembro, o valor justo destas aplicações financeiras era de R$ 51.500,00 e a empresa as classificava como mantidas até o vencimento. Nenhuma alteração havia sido reconhecida no valor das aplicações financeiras no mês de dezembro.
- Em 31/12/X1, houve a emissão de debêntures no valor de R$ 100.000,00 com prêmio de R$ 2.000,00. Os custos de transação na emissão de debêntures foram R$ 1.500,00.
- Em 31/12/X1, a empresa realizou o teste de impairment de um ativo intangível com vida útil indefinida, cujo valor contábil era R$ 30.000,00 e o valor recuperável era R$ 31.000,00.
- A empresa recebeu dividendos de uma empresa controlada no montante de R$ 1.200,00 em 31/12/X1.
- A empresa recebeu R$ 25.000,00 de seus clientes em 31/12/X1.
Após o registro destes eventos, é correto afirmar que houve um aumento no Lucro Antes do Imposto de Renda e da Contribuição Social sobre o Lucro Líquido, em reais, de
- Pagamento a fornecedores no valor de R$ 20.000,00.
- A empresa possuía aplicações financeiras, em 01/12/X1, no valor de R$ 50.000,00 com taxa de juros contratuais de 2% ao mês. No final de dezembro, o valor justo destas aplicações financeiras era de R$ 51.500,00 e a empresa as classificava como mantidas até o vencimento. Nenhuma alteração havia sido reconhecida no valor das aplicações financeiras no mês de dezembro.
- Em 31/12/X1, houve a emissão de debêntures no valor de R$ 100.000,00 com prêmio de R$ 2.000,00. Os custos de transação na emissão de debêntures foram R$ 1.500,00.
- Em 31/12/X1, a empresa realizou o teste de impairment de um ativo intangível com vida útil indefinida, cujo valor contábil era R$ 30.000,00 e o valor recuperável era R$ 31.000,00.
- A empresa recebeu dividendos de uma empresa controlada no montante de R$ 1.200,00 em 31/12/X1.
- A empresa recebeu R$ 25.000,00 de seus clientes em 31/12/X1.
Após o registro destes eventos, é correto afirmar que houve um aumento no Lucro Antes do Imposto de Renda e da Contribuição Social sobre o Lucro Líquido, em reais, de
Q303920
Contabilidade Geral
Considere as informações extraídas da Demonstração das Mutações do Patrimônio Líquido da empresa WZ referente ao exercício financeiro de X1:
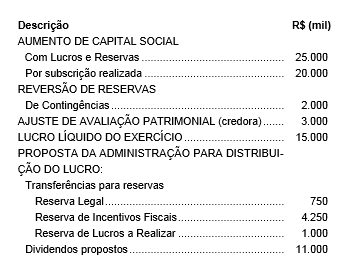
Com base nessas informações, é correto afirmar que a variação no saldo do Patrimônio Líquido foi, em milhares de reais,
Com base nessas informações, é correto afirmar que a variação no saldo do Patrimônio Líquido foi, em milhares de reais,
Q303919
Contabilidade Geral
Considere os elementos patrimoniais apresentados a seguir:
- Móveis usados pelo setor financeiro da empresa.
- Adiantamento de clientes, com entrega das mercadorias para 90 dias.
- Investimentos permanentes em empresas coligadas.
- Reserva para Contingências.
Tais itens são classificados no Balanço Patrimonial, respectivamente, como:
- Móveis usados pelo setor financeiro da empresa.
- Adiantamento de clientes, com entrega das mercadorias para 90 dias.
- Investimentos permanentes em empresas coligadas.
- Reserva para Contingências.
Tais itens são classificados no Balanço Patrimonial, respectivamente, como:
Q303917
Contabilidade Geral
Sobre as Demonstrações Contábeis é correto afirmar que
Q303916
Contabilidade Geral
Em relação aos Princípios de Contabilidade, considere:
I. Na aplicação dos Princípios de Contabilidade, há situações concretas em que os aspectos formais devem prevalecer sobre a essência das transações.
II. O Princípio da competência pressupõe a simultaneidade da confrontação de receitas e de despesas correlatas.
III. Os princípios do Registro pelo Valor Original, Atualização Monetária, Competência e Prudência são princípios de contabilidade.
IV. O princípio da Oportunidade refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas.
De acordo com a Resolução CFC no 750/93 e alterações posteriores, está correto o que se afirma APENAS em
I. Na aplicação dos Princípios de Contabilidade, há situações concretas em que os aspectos formais devem prevalecer sobre a essência das transações.
II. O Princípio da competência pressupõe a simultaneidade da confrontação de receitas e de despesas correlatas.
III. Os princípios do Registro pelo Valor Original, Atualização Monetária, Competência e Prudência são princípios de contabilidade.
IV. O princípio da Oportunidade refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas.
De acordo com a Resolução CFC no 750/93 e alterações posteriores, está correto o que se afirma APENAS em
Q302758
Contabilidade Geral
Uma entidade sem fins lucrativos, como, por exemplo, uma associação de catadores de resíduos sólidos recicláveis, NÃO é obrigada, pelas Normas do Conselho Federal de Contabilidade, a elaborar
Q302756
Contabilidade Geral
Em relação aos fatores que podem ocasionar variações nos componentes patrimoniais, ativos e passivos, após serem integrados ao Patrimônio, considere as afirmativas a seguir:
I. Atualização Monetária: os efeitos da alteração do poder aquisitivo da moeda nacional devem ser reconhecidos nos registros contábeis por meio do ajustamento da expressão formal dos valores dos componentes patrimoniais.
II. Valor Justo: os ativos são reconhecidos pelos valores em caixa ou equivalentes de caixa, os quais teriam de ser pagos se esses ativos ou ativos equivalentes fossem adquiridos na data ou no período das demonstrações contábeis.
III. Custo Corrente: os passivos são reconhecidos pelos valores em caixa ou equivalentes de caixa, não descontados, que seriam necessários para liquidar a obrigação na data ou no período das demonstrações contábeis.
IV. Valor Presente: os ativos são mantidos pelo valor presente, descontado do fluxo futuro de entrada líquida de caixa que se espera seja gerado pelo item no curso normal das operações de uma entidade.
Está correto o que se afirma em
I. Atualização Monetária: os efeitos da alteração do poder aquisitivo da moeda nacional devem ser reconhecidos nos registros contábeis por meio do ajustamento da expressão formal dos valores dos componentes patrimoniais.
II. Valor Justo: os ativos são reconhecidos pelos valores em caixa ou equivalentes de caixa, os quais teriam de ser pagos se esses ativos ou ativos equivalentes fossem adquiridos na data ou no período das demonstrações contábeis.
III. Custo Corrente: os passivos são reconhecidos pelos valores em caixa ou equivalentes de caixa, não descontados, que seriam necessários para liquidar a obrigação na data ou no período das demonstrações contábeis.
IV. Valor Presente: os ativos são mantidos pelo valor presente, descontado do fluxo futuro de entrada líquida de caixa que se espera seja gerado pelo item no curso normal das operações de uma entidade.
Está correto o que se afirma em
Q302755
Contabilidade Geral
Considere as seguintes assertivas:
I. A contrapartida de uma subvenção governamental recebida deve ser reconhecida diretamente no patrimônio líquido, desde que não haja obrigações a serem cumpridas pela entidade.
II. Uma obrigação julgada como possível deve ser reconhecida como Provisão, desde que o seu valor exato possa ser determinado e decorra de evento passado.
III. Por proposta dos órgãos da administração, a assembleia geral poderá deliberar a retenção de parcela do lucro líquido do exercício prevista em orçamento de capital por ela previamente aprovado.
Está correto o que se afirma APENAS em
I. A contrapartida de uma subvenção governamental recebida deve ser reconhecida diretamente no patrimônio líquido, desde que não haja obrigações a serem cumpridas pela entidade.
II. Uma obrigação julgada como possível deve ser reconhecida como Provisão, desde que o seu valor exato possa ser determinado e decorra de evento passado.
III. Por proposta dos órgãos da administração, a assembleia geral poderá deliberar a retenção de parcela do lucro líquido do exercício prevista em orçamento de capital por ela previamente aprovado.
Está correto o que se afirma APENAS em
Q302754
Contabilidade Geral
A Cia. ABC atua na compra e venda de produtos importados. Seu Balancete apresentava, em 30/09/2012, os seguintes saldos:
Disponível: R$ 80.000,00
Aplicações Financeiras: R$ 30.000,00
Clientes: R$ 60.000,00
Estimativa para Perdas com Crédito de Liquidação Duvidosa: R$ 3.000,00
Capital Social: R$ 160.000,00
Fornecedores: R$ 7.000,00
Durante o mês de outubro de 2012, a Cia ABC realizou as seguintes operações:
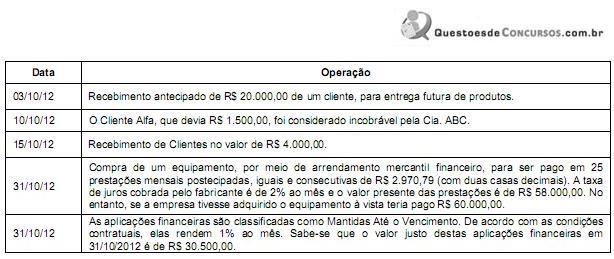
O Ativo da Cia. ABC, em 31/10/2012, após o registro dessas operações, era
Disponível: R$ 80.000,00
Aplicações Financeiras: R$ 30.000,00
Clientes: R$ 60.000,00
Estimativa para Perdas com Crédito de Liquidação Duvidosa: R$ 3.000,00
Capital Social: R$ 160.000,00
Fornecedores: R$ 7.000,00
Durante o mês de outubro de 2012, a Cia ABC realizou as seguintes operações:
O Ativo da Cia. ABC, em 31/10/2012, após o registro dessas operações, era
Q302753
Contabilidade Geral
Uma empresa adquiriu, em 31/12/2010, um equipamento por R$ 220.000,00, à vista. A vida útil econômica estimada deste equipamento na data de aquisição foi de 8 anos e o valor residual de R$ 20.000,00. Em 31/12/2011, após um ano de uso, a empresa vendeu este equipamento, à vista, por um preço líquido de vendas de R$ 200.000,00. Com base nestas informações, o resultado obtido com a venda deste equipamento, apresentado na Demonstração do Resultado do Exercício, foi, em reais,
Q302752
Contabilidade Geral
A Empresa Corrente S.A. apresentou, em 31/12/2011, as seguintes demonstrações contábeis:
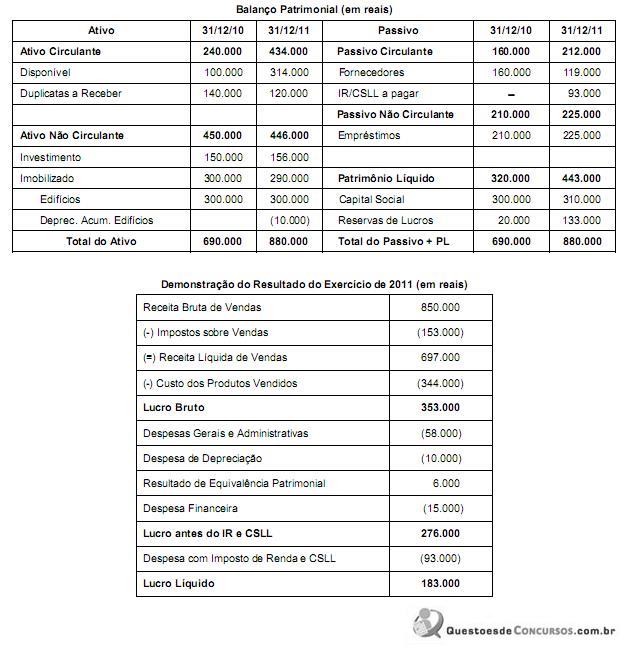
Com base nas demonstrações da Empresa Corrente S.A. e sabendo que houve distribuição e pagamento de dividendos de 70.000, e que as despesas financeiras não foram pagas, o fluxo de caixa gerado pelas Atividades Operacionais foi, em reais,
Com base nas demonstrações da Empresa Corrente S.A. e sabendo que houve distribuição e pagamento de dividendos de 70.000, e que as despesas financeiras não foram pagas, o fluxo de caixa gerado pelas Atividades Operacionais foi, em reais,
Ano: 2013
Banca:
FUNIVERSA
Órgão:
MinC
Prova:
FUNIVERSA - 2013 - MinC - Técnicas de Suporte - Ciências Contábeis |
Q302628
Contabilidade Geral
Para efeitos do balanço patrimonial de um ente, suponha que a situação constatada, quando do encerramento do exercício, fosse a seguinte:
passivo financeiro: R$ 7.500.000,00;
total do passivo: R$ 18.000.000,00;
passivo real descoberto: R$ 1.300.000,00;
superavit financeiro: R$ 700.000,00;
ativo compensado: R$ 2.200.000,00.
Nessas circunstâncias, assinale a alternativa correta.
passivo financeiro: R$ 7.500.000,00;
total do passivo: R$ 18.000.000,00;
passivo real descoberto: R$ 1.300.000,00;
superavit financeiro: R$ 700.000,00;
ativo compensado: R$ 2.200.000,00.
Nessas circunstâncias, assinale a alternativa correta.
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302315
Contabilidade Geral
Uma sociedade anônima, tributada pelo lucro real, apresentou, em reais, as seguintes informações referentes ao exercício social encerrado em 31 de dezembro de 2011:
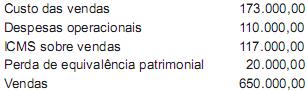
Considerando-se exclusivamente as informações recebidas e as determinações fiscais vigentes para a apuração do imposto de renda, com base no lucro real, o valor do imposto devido, no exercício social de 2011, em reais, é
Considerando-se exclusivamente as informações recebidas e as determinações fiscais vigentes para a apuração do imposto de renda, com base no lucro real, o valor do imposto devido, no exercício social de 2011, em reais, é
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302309
Contabilidade Geral
A contabilidade para as pequenas e médias empresas, contemplada pela Norma Brasileira de Contabilidade NBC TG 1000, aprovada pela Resolução CFC no 1.255, de 10 de dezembro de 2009, estabelece que o objetivo das demonstrações contábeis das pequenas empresas é oferecer informação sobre a posição
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302308
Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 20(R1), aprovado pela Deliberação CVM no 672, de 20 de outubro de 2011, que trata de custos de empréstimos, um ativo qualificável é aquele que
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302307
Contabilidade Geral
Na Resolução CFC no 1.292/2010, que aprova a Norma Brasileira de Contabilidade NBC TG 01 — Redução ao Valor Recuperável de Ativos, o Conselho Federal de Contabilidade (CFC) trata dos procedimentos que a entidade deve adotar com relação ao registro contábil de ajustes para perdas por desvalorização de Ativos.
Nos termos da aludida NBC TG 01, um Ativo está desvalorizado quando o seu valor
Nos termos da aludida NBC TG 01, um Ativo está desvalorizado quando o seu valor
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302296
Contabilidade Geral
No campo da contabilidade ambiental, os benefícios do ativo ambiental ocorrem quando há:
• aumento da capacidade ou aumento de segurança ou eficiência de outros ativos próprios da empresa.
• redução ou prevenção de provável contaminação ambiental resultante de futuras operações.
• conservação do meio ambiente.
Nesse contexto ambiental, os gastos de tratamento de contaminação ambiental podem ser classificados como ativo permanente, quando, dentre outros aspectos, são
• aumento da capacidade ou aumento de segurança ou eficiência de outros ativos próprios da empresa.
• redução ou prevenção de provável contaminação ambiental resultante de futuras operações.
• conservação do meio ambiente.
Nesse contexto ambiental, os gastos de tratamento de contaminação ambiental podem ser classificados como ativo permanente, quando, dentre outros aspectos, são
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302294
Contabilidade Geral
Nos termos da legislação tributária em vigor, as pessoas jurídicas, tributadas com base no lucro real, determinarão a base de cálculo da Contribuição Social sobre o Lucro (CSLL), tomando o lucro contábil antes do imposto de renda e da CSLL, ajustada pela

 Conheça nossos planos