Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2013 - Polícia Federal - Perito Criminal Federal - Cargo 1 |
Q347984
Contabilidade Geral
Acerca dos tributos incidentes sobre a renda das empresas, julgue os itens seguintes.
A realização de qualquer negócio em condições de favorecimento com pessoa ligada à empresa contribuinte corresponde à distribuição disfarçada de lucros.
A realização de qualquer negócio em condições de favorecimento com pessoa ligada à empresa contribuinte corresponde à distribuição disfarçada de lucros.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2013 - Polícia Federal - Perito Criminal Federal - Cargo 1 |
Q347983
Contabilidade Geral
Acerca dos tributos incidentes sobre a renda das empresas, julgue os itens seguintes.
São contribuintes do imposto de renda todas as pessoas jurídicas e as empresas individuais, desde que regularmente registradas.
São contribuintes do imposto de renda todas as pessoas jurídicas e as empresas individuais, desde que regularmente registradas.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2013 - Polícia Federal - Perito Criminal Federal - Cargo 1 |
Q347982
Contabilidade Geral
Acerca dos tributos incidentes sobre a renda das empresas, julgue os itens seguintes.
A apuração de receita bruta em regime que seja diferente do regime de competência contábil configura infração à legislação tributária.
A apuração de receita bruta em regime que seja diferente do regime de competência contábil configura infração à legislação tributária.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2013 - Polícia Federal - Perito Criminal Federal - Cargo 1 |
Q347981
Contabilidade Geral
Considerando o Plano Contábil das Instituições do Sistema Financeiro Nacional (COSIF) do BACEN, julgue os itens a seguir, com relação aos princípios gerais de contabilidade bancária.
Segundo o COSIF, o ativo e o passivo das instituições financeiras são desdobrados em grupos, subgrupos, desdobramentos, títulos e subtítulos, com o objetivo de evidenciar a fonte do recurso, o direcionamento do crédito e a natureza das operações.
Segundo o COSIF, o ativo e o passivo das instituições financeiras são desdobrados em grupos, subgrupos, desdobramentos, títulos e subtítulos, com o objetivo de evidenciar a fonte do recurso, o direcionamento do crédito e a natureza das operações.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2013 - Polícia Federal - Perito Criminal Federal - Cargo 1 |
Q347980
Contabilidade Geral
Considerando o Plano Contábil das Instituições do Sistema Financeiro Nacional (COSIF) do BACEN, julgue os itens a seguir, com relação aos princípios gerais de contabilidade bancária.
Os princípios do COSIF aplicam-se às agências dos bancos comerciais estrangeiros instalados no país, desde que não apresentem conflito com as normas existentes no país sede desses bancos.
Os princípios do COSIF aplicam-se às agências dos bancos comerciais estrangeiros instalados no país, desde que não apresentem conflito com as normas existentes no país sede desses bancos.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2013 - Polícia Federal - Perito Criminal Federal - Cargo 1 |
Q347979
Contabilidade Geral
Considerando o Plano Contábil das Instituições do Sistema Financeiro Nacional (COSIF) do BACEN, julgue os itens a seguir, com relação aos princípios gerais de contabilidade bancária.
Cada tipo de instituição financeira possui elenco de contas próprio, exceto as sociedades de crédito imobiliário, que utilizam o plano de contas definido para as associações de poupança e empréstimo.
Cada tipo de instituição financeira possui elenco de contas próprio, exceto as sociedades de crédito imobiliário, que utilizam o plano de contas definido para as associações de poupança e empréstimo.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2013 - Polícia Federal - Perito Criminal Federal - Cargo 1 |
Q347977
Contabilidade Geral
Acerca de companhias abertas, julgue os itens que se seguem.
Embora seja vedado ao administrador intervir em qualquer operação em que tiver interesse conflitante com o da companhia, poderá realizar com ela contratos em condições razoáveis e equitativas, idênticas às que prevalecem no mercado ou em que a companhia contrataria com terceiros.
Embora seja vedado ao administrador intervir em qualquer operação em que tiver interesse conflitante com o da companhia, poderá realizar com ela contratos em condições razoáveis e equitativas, idênticas às que prevalecem no mercado ou em que a companhia contrataria com terceiros.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2013 - Polícia Federal - Perito Criminal Federal - Cargo 1 |
Q347976
Contabilidade Geral
Uma empresa comercial adquiriu mercadorias para revenda nas condições mostradas na tabela a seguir.
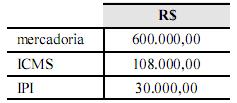
Nesse caso, no lançamento correto da contabilidade, deverá constar um débito no valor de R$ 108.000,00 na conta ICMS a recuperar (ativo) e R$ 492.000,00 na conta mercadorias para revenda.
Nesse caso, no lançamento correto da contabilidade, deverá constar um débito no valor de R$ 108.000,00 na conta ICMS a recuperar (ativo) e R$ 492.000,00 na conta mercadorias para revenda.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2013 - Polícia Federal - Perito Criminal Federal - Cargo 1 |
Q347975
Contabilidade Geral
Com relação à contabilidade comercial, julgue os itens a seguir.
Nas indústrias, a falta de constituição mensal na folha de pagamento das provisões para férias e para o décimo terceiro salário implica a distorção dos custos de produção, da mensuração dos estoques de produtos acabados e da apuração dos custos das mercadorias vendidas.
Nas indústrias, a falta de constituição mensal na folha de pagamento das provisões para férias e para o décimo terceiro salário implica a distorção dos custos de produção, da mensuração dos estoques de produtos acabados e da apuração dos custos das mercadorias vendidas.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2013 - Polícia Federal - Perito Criminal Federal - Cargo 1 |
Q347974
Contabilidade Geral
Com relação à contabilidade comercial, julgue os itens a seguir.
Considere que, no final do exercício, uma empresa tenha reconhecido provisão para crédito de liquidação duvidosa no valor de R$ 40.000,00 e perda no recebimento de crédito no valor de R$ 4.000,00. Considere, também, que as bases de cálculo tenham sido, respectivamente, o histórico de inadimplência de clientes e a parcela que excedeu o valor que um cliente, declarado concordatário, comprometeu-se a pagar. Nesse caso, as despesas operacionais dedutíveis para fins de apuração do lucro tributável (lucro real) somam R$ 36.000,00.
Considere que, no final do exercício, uma empresa tenha reconhecido provisão para crédito de liquidação duvidosa no valor de R$ 40.000,00 e perda no recebimento de crédito no valor de R$ 4.000,00. Considere, também, que as bases de cálculo tenham sido, respectivamente, o histórico de inadimplência de clientes e a parcela que excedeu o valor que um cliente, declarado concordatário, comprometeu-se a pagar. Nesse caso, as despesas operacionais dedutíveis para fins de apuração do lucro tributável (lucro real) somam R$ 36.000,00.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2013 - Polícia Federal - Perito Criminal Federal - Cargo 1 |
Q347966
Contabilidade Geral
Em cada um dos itens a seguir é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
A companhia Skops adquiriu duas coligadas. Na aquisição de uma delas, surgiu um goodwill positivo, enquanto na aquisição da outra, surgiu um goodwill negativo. Nessa situação, a companhia Skops deverá contabilizar, na data da aquisição, o valor positivo e o negativo do goodwill, juntamente com os valores dos investimentos.
A companhia Skops adquiriu duas coligadas. Na aquisição de uma delas, surgiu um goodwill positivo, enquanto na aquisição da outra, surgiu um goodwill negativo. Nessa situação, a companhia Skops deverá contabilizar, na data da aquisição, o valor positivo e o negativo do goodwill, juntamente com os valores dos investimentos.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2013 - Polícia Federal - Perito Criminal Federal - Cargo 1 |
Q347964
Contabilidade Geral
Em cada um dos itens a seguir é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
As companhias Ydra e Kithero investiram na companhia Xios, detendo, respectivamente, 44,5% e 9% das ações ordinárias emitidas por essa companhia. A companhia Ydra não investiu na companhia Kithero, mas realizou com ela um acordo, segundo o qual a Kithero sempre seguiria os votos da Ydra nas decisões relativas à Xios. Nessa situação, é correto afirmar que as demonstrações financeiras da Xios deverão, obrigatoriamente, ser consolidadas pela companhia Ydra
As companhias Ydra e Kithero investiram na companhia Xios, detendo, respectivamente, 44,5% e 9% das ações ordinárias emitidas por essa companhia. A companhia Ydra não investiu na companhia Kithero, mas realizou com ela um acordo, segundo o qual a Kithero sempre seguiria os votos da Ydra nas decisões relativas à Xios. Nessa situação, é correto afirmar que as demonstrações financeiras da Xios deverão, obrigatoriamente, ser consolidadas pela companhia Ydra
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MTE
Prova:
CESPE - 2013 - MTE - Auditor Fiscal do Trabalho - Prova 2 |
Q346485
Contabilidade Geral
Texto associado
Julgue os itens subsecutivos, acerca de demonstrações contábeis.
Os pagamentos de caixa a investidores para adquirir ou resgatar ações da entidade são classificados, na demonstração do fluxo de caixa, como atividades de financiamento.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MTE
Prova:
CESPE - 2013 - MTE - Auditor Fiscal do Trabalho - Prova 2 |
Q346484
Contabilidade Geral
Texto associado
Julgue os itens subsecutivos, acerca de demonstrações contábeis.
A demonstração do valor adicionado permite analisar o desempenho econômico da empresa e não considera, em sua apuração, as despesas com depreciação, amortização ou exaustão.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MTE
Prova:
CESPE - 2013 - MTE - Auditor Fiscal do Trabalho - Prova 2 |
Q346483
Contabilidade Geral
Texto associado
Julgue os itens a seguir, a respeito da destinação do resultado e do ponto de equilíbrio econômico.
Tanto nas companhias abertas quanto nas companhias de grande porte, os lucros apurados devem ser mantidos na conta lucros acumulados.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MTE
Prova:
CESPE - 2013 - MTE - Auditor Fiscal do Trabalho - Prova 2 |
Q346479
Contabilidade Geral
Texto associado
Julgue os itens a seguir, relativos a plano de contas e a funções e estrutura das contas.
A conta passivo circulante é denominada conta sintética, sendo o seu saldo obtido pelo somatório do saldo de contas analíticas.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MTE
Prova:
CESPE - 2013 - MTE - Auditor Fiscal do Trabalho - Prova 2 |
Q346478
Contabilidade Geral
Texto associado
Julgue os itens a seguir, relativos a plano de contas e a funções e estrutura das contas.
A conta juros ativos é uma conta de resultado, analítica, de natureza credora, unilateral e dinâmica.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MTE
Prova:
CESPE - 2013 - MTE - Auditor Fiscal do Trabalho - Prova 2 |
Q346477
Contabilidade Geral
Texto associado
Acerca das variações decorrentes dos fatos administrativos, julgue os itens seguintes.
O pagamento de duplicatas com juros é um fato modificativo diminutivo que deve ser registrado em lançamento de terceira fórmula.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MTE
Prova:
CESPE - 2013 - MTE - Auditor Fiscal do Trabalho - Prova 2 |
Q346476
Contabilidade Geral
Texto associado
Acerca das variações decorrentes dos fatos administrativos, julgue os itens seguintes.
A compra de veículos à vista é um fato modificativo aumentativo que deve ser registrado em lançamento de primeira fórmula.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MTE
Prova:
CESPE - 2013 - MTE - Auditor Fiscal do Trabalho - Prova 2 |
Q346475
Contabilidade Geral
Texto associado
Em relação ao patrimônio, julgue os itens subsequentes.
A existência de uma obrigação futura é requisito essencial para a contabilização de um passivo.

 Conheça nossos planos