Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Com relação às normas e instituições internacionais de contabilidade e à adequação da contabilidade brasileira aos padrões internacionais, julgue o próximo item.
Em consonância com as normas internacionais, o comitê de
pronunciamentos contábeis (CPC) recepcionou o conceito de
custo atribuído a bens do ativo imobilizado, mantendo, na
prática, por determinado período de tempo, a metodologia de
reavaliação de ativos, praticada no Brasil desde antes dos CPC.
Acerca de companhias abertas, julgue o item que se segue.
Em caso de alienação direta do controle de companhia aberta,
o adquirente é obrigado a fazer oferta pública de aquisição das
ações com direito a voto de propriedade dos demais acionistas
da companhia, assegurando-lhes o preço no mínimo igual a
80% do valor pago por ação com direito a voto, integrante do
bloco de controle.
Com relação à contabilidade comercial, julgue o item a seguir.
Uma empresa comercial adquiriu mercadorias para revenda nas condições mostradas na tabela a seguir.
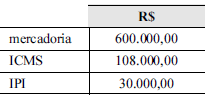
Nesse caso, no lançamento correto da contabilidade, deverá
constar um débito no valor de R$ 108.000,00 na conta ICMS
a recuperar (ativo) e R$ 492.000,00 na conta mercadorias para
revenda.
Com relação à contabilidade comercial, julgue o item a seguir.
Considere que, no final do exercício, uma empresa tenha
reconhecido provisão para crédito de liquidação duvidosa no
valor de R$ 40.000,00 e perda no recebimento de crédito no
valor de R$ 4.000,00. Considere, também, que as bases de
cálculo tenham sido, respectivamente, o histórico de
inadimplência de clientes e a parcela que excedeu o valor que
um cliente, declarado concordatário, comprometeu-se a pagar.
Nesse caso, as despesas operacionais dedutíveis para fins de
apuração do lucro tributável (lucro real) somam R$ 36.000,00
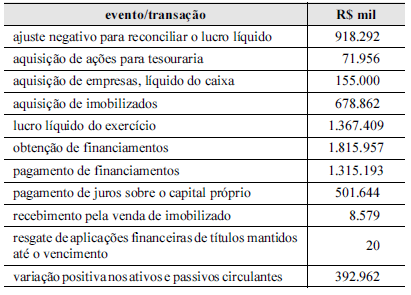
Considere que, para elaborar a demonstração do fluxo de caixa, de acordo com a legislação societária, determinada companhia de capital aberto tenha apurado as operações que afetaram o caixa e seus respectivos valores, referentes ao ano de 2011, conforme mostra a tabela acima. Considere, ainda, que o saldo de caixa e equivalentes de caixa, no início do exercício de 2011, tenha sido igual a R$ 211.159 mil e que a variação cambial tenha gerado um efeito positivo nas disponibilidades na ordem de R$ 1.340 mil. Com base nessas informações e na tabela apresentada, julgue o item subsequente.
Durante o exercício de 2011, as atividades operacionais e de
investimento geraram caixa, porém as atividades de
financiamento consumiram um valor superior ao gerado. Em
consequência disso, o saldo de caixa e equivalentes de caixa,
no final do exercício de 2011, ficou inferior a R$ 160.000.
Julgue o item seguinte, de acordo com os princípios de contabilidade e as normas do Conselho Federal de Contabilidade (CFC).
Considere que o contador de determinada sociedade empresária tenha observado ser possível utilizar três opções para quantificar as mutações patrimoniais, todas igualmente válidas, de acordo com as normas contábeis brasileiras. Considere, ainda, que a tabela a seguir apresente os valores resultantes dessas estimativas.
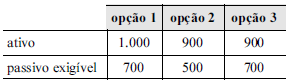
Nesse caso, segundo o princípio da prudência, a opção 3 será
a recomendável para reconhecimento do patrimônio, pois
apresenta a menor situação líquida.
Julgue o item seguinte, de acordo com os princípios de contabilidade e as normas do Conselho Federal de Contabilidade (CFC).
O relatório contábil-financeiro de propósito geral não atende
a todas as informações de que os investidores, os credores por
empréstimos e outros credores, existentes e em potencial,
necessitam, nem mesmo é elaborado no sentido de apurar o
valor da entidade que reporta a informação.
Julgue o item seguinte, de acordo com os princípios de contabilidade e as normas do Conselho Federal de Contabilidade (CFC).
Relevância e comparabilidade são características qualitativas
fundamentais da informação contábil-financeira útil, pois
tornam a informação capaz de fazer a diferença nas decisões
tomadas pelos usuários.
Em cada item a seguir é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
A companhia Skops adquiriu duas coligadas. Na aquisição de
uma delas, surgiu um goodwill positivo, enquanto na aquisição
da outra, surgiu um goodwill negativo. Nessa situação, a
companhia Skops deverá contabilizar, na data da aquisição, o
valor positivo e o negativo do goodwill, juntamente com os
valores dos investimentos.
Em cada item a seguir é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
Uma companhia brasileira é investidora de uma companhia
estrangeira, que elabora suas demonstrações financeiras usando
o dólar norte-americano. Nessa situação, para realizar a
conversão das demonstrações para a moeda funcional da
investidora, utilizando o método da taxa corrente, a investidora
deverá converter os valores dos ativos e passivos pela taxa de
fechamento do dólar na data do respectivo balanço. As receitas
e as despesas deverão ser convertidas pelas taxas cambiais em
vigor nas datas das transações ou pela taxa média do período,
sendo reconhecidas as variações cambiais resultantes em conta
específica do patrimônio líquido.
Em cada item a seguir é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
As companhias Ydra e Kithero investiram na companhia Xios,
detendo, respectivamente, 44,5% e 9% das ações ordinárias
emitidas por essa companhia. A companhia Ydra não investiu
na companhia Kithero, mas realizou com ela um acordo,
segundo o qual a Kithero sempre seguiria os votos da Ydra nas
decisões relativas à Xios. Nessa situação, é correto afirmar que
as demonstrações financeiras da Xios deverão,
obrigatoriamente, ser consolidadas pela companhia Ydra.
Em cada item a seguir é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
A Cia. Ithaka fabrica bandeirinhas de papel para festas juninas,
que, em 2011, eram vendidas por R$ 1,50 o metro linear. Uma
estimativa baseada na evidência mais confiável mostrou que o
preço de venda para o ano seguinte seria de R$ 0,80 o metro
linear, haja vista a entrada de uma concorrente que produz
bandeirinhas mais duráveis. No final do exercício de 2011, a
Cia. Ithaka tinha 50.000 metros em estoque, contabilizados por
R$ 0,70 o metro linear. Contudo, uma vistoria identificou
avarias na estocagem e estimou um custo adicional de R$ 0,20
por metro para colocar o produto em condições de
comercialização. Nessa situação, se a Cia. Ithaka mensurar o
estoque de bandeirinhas de papel pelo valor realizável líquido,
os relatórios contábil-financeiros da entidade, em 31/12/2011,
apresentarão o valor total de R$ 5.000,00 para esse ativo.
No que concerne aos controles de estoque e aos tributos incidentes sobre as compras e vendas, julgue o item subsecutivo.
O método da média ponderada móvel sempre fornece um valor de estoque final e um custo do produto vendido intermediário entre os apurados pelo PEPS e pelo UEPS.
No que concerne aos controles de estoque e aos tributos incidentes sobre as compras e vendas, julgue o item subsecutivo.
A avaliação de estoques por valor arbitrado é um critério válido, sob determinadas condições.
No que concerne aos controles de estoque e aos tributos incidentes sobre as compras e vendas, julgue o item subsecutivo.
Considere que uma empresa comercial tenha realizado, em
dado período, apenas uma compra e uma venda, e não
possuísse crédito ou débito de imposto sobre circulação de
mercadorias e serviços (ICMS). Considere, ainda, que a
compra tenha sido realizada por R$ 10.000 e a venda tenha
sido realizada com margem de lucro de 25% sobre o preço de
compra. Ambas as transações foram tributadas à alíquota de
ICMS de 18% e sem IPI. Nessa situação, a empresa deverá
recolher mais de R$ 1.000,00 de ICMS.
Duas entidades que constituam uma joint venture com parcelas iguais de patrimônio devem reconhecer os resultados do empreendimento, na consolidação proporcional, necessariamente em proporções iguais.
Acerca da fusão, cisão e incorporação de empresas, bem como da consolidação das demonstrações contábeis, julgue o próximo item.
Se houver debêntures em circulação de uma ou mais empresas
envolvidas em uma combinação de negócios será necessária a
autorização prévia dos debenturistas, por meio de carta de
autorização individual registrada em cartório, para que a
combinação de negócios possa ser realizada ou para que seja
garantido o direito de resgate das debentures em até seis meses.
Por recomendação do CPC, os juros sobre capital próprio devem compor as atividades de financiamento. Já os juros pagos a terceiros devem compor as atividades operacionais.

 Conheça nossos planos