Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.529 questões

Ano: 2015 Banca: IF-RR Órgão: IF-RR Prova: IF-RR - 2015 - IF-RR - Técnico em Contabilidade |
Q1019960 Contabilidade Geral
Uma empresa comercializadora de alimentos teve diversos itens de seu estoque de mercadorias, para revenda, deteriorados por uma forte inundação ocorrida em suas instalações. Um procedimento adequado para o reconhecimento dessa perda, considerando que esse estoque de mercadoria estava segurado, deve ser realizado:
Alternativas
Ano: 2015 Banca: IF-RR Órgão: IF-RR Prova: IF-RR - 2015 - IF-RR - Técnico em Contabilidade |
Q1019959 Contabilidade Geral
O objetivo primário da atividade contábil é o controle do patrimônio empresarial. Marque a alternativa que apresenta a composição correta do patrimônio de uma entidade empresarial.
Alternativas
Ano: 2015 Banca: IF-RR Órgão: IF-RR Prova: IF-RR - 2015 - IF-RR - Técnico em Contabilidade |
Q1019958 Contabilidade Geral
O Ativo representa os recursos controlados por uma entidade em consequência de eventos passados e dos quais se espera que resultem fluxos de benefícios econômicos futuros ou potencial de serviços para a entidade. A alternativa que apresenta um fato contábil que NÃO representa um aumento do Ativo é:
Alternativas
Ano: 2015 Banca: IF-RR Órgão: IF-RR Prova: IF-RR - 2015 - IF-RR - Técnico em Contabilidade |
Q1019957 Contabilidade Geral
Uma empresa mineradora, assumidamente responsável por um acidente ecológico, se viu diante da necessidade de provisionar uma contingência passiva em seu balanço. Essa contingência foi avaliada pelos peritos por um valor entre R$ 600.000,00 e R$ 1.000.000,00. Nesse caso, a atitude correta do contador, para provisionar essa contingência na contabilidade da empresa, é:
Alternativas
Ano: 2015 Banca: IF-RR Órgão: IF-RR Prova: IF-RR - 2015 - IF-RR - Técnico em Contabilidade |
Q1019956 Contabilidade Geral
Assinale a alternativa que apresenta uma demonstração contábil, cuja preparação está desvinculada do regime contábil da competência.
Alternativas
Ano: 2015 Banca: IF-RR Órgão: IF-RR Prova: IF-RR - 2015 - IF-RR - Técnico em Contabilidade |
Q1019955 Contabilidade Geral
Quando há demora na divulgação da informação contábil-financeira, esta pode vir a perder sua relevância, no seu objetivo de influenciar os tomadores de decisões. Considerando o exposto, marque a alternativa que apresenta a característica qualitativa da informação contábil, a qual fazemos referência.
Alternativas
Ano: 2015 Banca: IF-RR Órgão: IF-RR Prova: IF-RR - 2015 - IF-RR - Técnico em Contabilidade |
Q1019954 Contabilidade Geral
Uma empresa comercializadora de mercadorias, em um determinado mês, vendeu 70% de seus estoques pelo valor de R$ 750.000,00. Esse valor será pago 50% à vista e o restante no mês seguinte. Um procedimento correto em relação a esse fato contábil é reconhecer:
Alternativas
Q999757 Contabilidade Geral

A empresa Vale Doce apresentou em 1º de dezembro de 2014 o Balancete de Verificação a seguir.
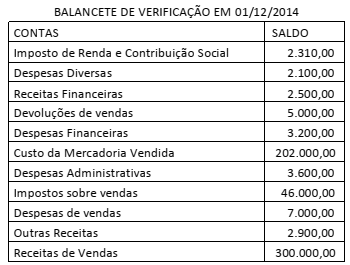

Imagem associada para resolução da questão


Considere que durante o mês de dezembro ocorreram as seguintes operações:


1 As receitas de vendas totalizaram R$ 100.000,00, tendo recebido 50% à vista e o restante com 30 dias.

2 Os impostos incidentes sobre as vendas totalizaram 15%.

3 A empresa adquiriu à vista mercadorias para revenda no valor de R$ 40.000,00.

4 O estoque inicial no mês era de R$ 60.000,00, e o estoque final em 31/12/2014 totalizou R$ 65.000,00.

5 A empresa teve despesas de vendas no valor de R$ 3.000,00.

6 A empresa teve despesas de depreciação no valor de R$ 600,00.


Ao efetuar a apuração do resultado do exercício de 2014, assinale a alternativa que indica o lucro líquido da empresa Vale Doce em 31/12/2014, após o encerramento do exercício.

Alternativas
Q999756 Contabilidade Geral
Em 30 de abril de 2015, a empresa A adquiriu uma apólice de seguro, no valor de R$ 2.400,00, válida de 01 de maio de 2015 a 30 de abril de 2016. O pagamento da apólice de seguro será feito em quatro parcelas de R$ 600,00, com vencimentos para 31 de maio, 30 de junho, 31 de julho e 31 de agosto. De acordo com o regime de competência, assinale a alternativa que indica a contabilização dessa operação na data da aquisição da apólice de seguro.
Alternativas
Q999755 Contabilidade Geral

A empresa Y apresentava em 31/12/2014 os seguintes saldos contábeis:


Total do Ativo: R$ 550.000,00

Total do Passivo: R$ 400.000,00

Total do Patrimônio Líquido: R$ 150.000,00


Considerando a não incidência de tributos, no primeiro semestre de 2015 ocorreram as seguintes operações:


• Compra de um veículo à vista no valor de R$ 60.000,00;

• Integralização de capital em dinheiro por um dos sócios no valor de R$ 150.000,00;

• Compra de mercadorias para revenda no valor de R$ 90.000,00, com pagamento para 30 e 60 dias;

• Recebimento de Duplicatas no valor de R$ 12.500,00;

• Pagamento ao fornecedor no valor de R$ 35.000,00;

• Compra de Móveis à vista no valor de R$ 30.000,00.


Assinale a alternativa que apresenta as variações ocorridas no Ativo da empresa Y, após a contabilização dessas operações.
Alternativas
Q999754 Contabilidade Geral
A respeito da Resolução CFC nº 750/1993 e alterações, conforme Resolução CFC nº 1.282/2010, assinale a alternativa correta em relação ao Princípio da Oportunidade.
Alternativas
Q999751 Contabilidade Geral
Assinale a alternativa correta em relação aos critérios de avaliação de Ativos e Passivos, de acordo com a Lei n.º 6.404/76 e suas atualizações.
Alternativas
Q902462 Contabilidade Geral
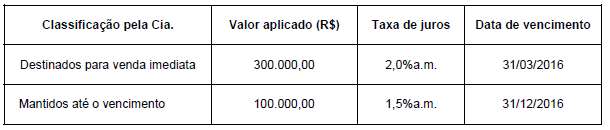
A Cia. Caixa Dois realizou, em 31/03/2015, duas aplicações financeiras conforme informações a seguir:
Imagem associada para resolução da questão

Em 30/04/2015, ao elaborar o Balanço Patrimonial a Cia. Caixa Dois identificou os seguintes valores justos para estes ativos:
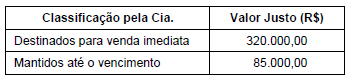
Imagem associada para resolução da questão

O Resultado que a Cia. Caixa Dois reconheceu na Demonstração do Resultado de abril de 2015, correspondente às aplicações financeiras, foi, em reais,
Alternativas
Q902461 Contabilidade Geral
Em 31/12/2013, a Cia. Italiana adquiriu 70% das ações da Cia. Francesa por R$ 10.000.000,00 à vista. Na data da aquisição, o Patrimônio Líquido da Cia. Francesa era R$ 7.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis dessa Cia. era R$ 9.000.000,00. A diferença de R$ 2.000.000,00 entre o Patrimônio Líquido e o valor justo líquido dos ativos e passivos identificáveis se referia ao valor justo de um ativo intangível com vida útil indefinida que a Cia. Francesa possuía, cujo valor contábil não se alterou em 2014.
No ano de 2014, a Cia. Francesa reconheceu as seguintes mutações em seu Patrimônio Líquido:
− Lucro líquido de 2014: R$ 500.000,00 − Distribuição de dividendos: R$ 200.000,00
Com base nestas informações, o valor do Investimento evidenciado no Balanço Patrimonial de 31/12/2014, nas demonstrações contábeis individuais da Cia. Italiana, foi, em reais,
Alternativas
Q902460 Contabilidade Geral
A Cia. Industrial S.A. apresentava, em 31/12/2014, o saldo de R$ 830.000,00 no Imobilizado, correspondente a uma máquina. A composição do saldo era a seguinte:
Custo de aquisição: R$ 1.500.000,00 Depreciação Acumulada (até 31/12/2014): R$ 400.000,00 Perda por Impairment Acumulada (reconhecida em 2013): R$ 270.000,00
Antes de elaborar as suas demonstrações contábeis de 2014, a empresa realizou o Teste de Recuperabilidade do Ativo em 31/12/2014 e obteve as seguintes informações para esta máquina:
Valor em uso: R$ 800.000,00 Valor justo líquido das despesas de venda: R$ 750.000,00
Com base nestas informações, o valor contábil deste ativo que a Cia. Industrial S.A. deveria ter apresentado, em seu Balanço Patrimonial de 31/12/2014, era, em reais,
Alternativas
Q902459 Contabilidade Geral
A Cia. de Comércio Amadora, em 30/11/2014, adquiriu um lote de mercadoria por R$ 1.200.000,00 à vista. Adicionalmente em 10/12/2014, a Cia. gastou R$ 50.000,00 referentes a frete e seguros para transportar este lote até o seu depósito.
Em 31/12/2014, a Cia. vendeu 70% deste lote pelo valor de R$ 1.550.000,00 para ser recebido em 15/06/2016. Sabe-se que se o cliente tivesse adquirido as mercadorias à vista teria pagado R$ 1.200.000,00 e que a Cia. não possuía estoque anterior.
Com base nestas informações e desconsiderando a incidência de tributos nas operações de compra e venda das mercadorias, a Cia. de Comércio Amadora reconheceu na Demonstração do Resultado de 2014, Resultado Bruto com Vendas no valor de, em reais,
Alternativas
Q902458 Contabilidade Geral
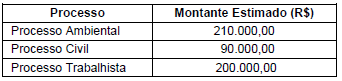
A Cia. Só Problemas S.A. apresentava, no Balanço Patrimonial de 31/12/2013, o valor de R$ 500.000,00 contabilizado como Provisões. Este valor correspondia aos seguintes processos:
Imagem associada para resolução da questão

Em 31/12/2014, o departamento jurídico da Cia. Só Problemas analisou todos os processos em que a Cia. era considerada ré, revisando tanto os valores destes processos quanto a probabilidade de perda pela empresa. A tabela a seguir apresenta as informações referentes a todos os processos que a Cia. responde.
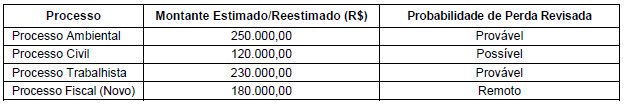
Imagem associada para resolução da questão

Com base nas informações constantes das tabelas anteriores e nos critérios definidos pelo Pronunciamento Técnico CPC 25 − Provisões, Passivos Contingentes e Ativos Contingentes, o valor evidenciado como Provisão no Balanço Patrimonial de 31/12/2014 da Cia. Só Problemas S.A., correspondente aos processos foi, em reais,
Alternativas
Q878953 Contabilidade Geral
Na estrutura do Balanço Patrimonial, com as alterações efetuadas na Lei das Sociedades Anônimas, se uma empresa adquire um imóvel apenas para valorização do capital, tal imóvel deverá ser registrado como
Alternativas
Q878951 Contabilidade Geral

Um título de R$ 10.000,00 é descontado em um banco 45 dias antes do vencimento. O banco opera com uma taxa de desconto comercial de 2% ao mês sobre o valor nominal do título, e desconta 0,005% de IOF por dia.


O valor liberado foi, em reais, de

Alternativas
Q878948 Contabilidade Geral

Um orçamento pode ser elaborado, baseando-se em mais de um método. Um método muito utilizado pelas empresas é conhecido como “Orçamento Incremental”.


Uma característica associada ao Orçamento Incremental é

Alternativas
Respostas
24281: E
24282: D
24283: D
24284: B
24285: A
24286: C
24287: D
24288: C
24289: E
24290: D
24291: A
24292: B
24293: E
24294: D
24295: E
24296: A
24297: D
24298: D
24299: B
24300: C