Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.529 questões


Define-se como "Valor Justo" o valor pelo qual um ativo pode ser negociado, ou um passivo liquidado, entre partes interessadas, conhecedoras do negócio e independentes entre si, com a ausência de fatores que pressionem para a liquidação da transação ou que caracterizem uma transação forçada.
Em relação ao denominado "Valor Justo", indique a opção incorreta.
O art. 248 da Lei n. 6.404/1976 dispõe que os investimentos permanentes em participação no capital social de sociedades coligadas, controladas, controladas em conjunto e sociedades que estejam sob controle comum sejam avaliados segundo o Método de Equivalência Patrimonial.
Considere a seguinte situação: uma empresa "A" possui 40% do capital votante em sua investida, a companhia "B". A companhia "C" possui 20% do capital votante e 20% do capital não votante da companhia "B".
Avalie as seguintes proposições, segundo o Método de Equivalência Patrimonial previsto na lei.
I. A companhia "A" tem direito a receber 40% dos dividendos que porventura sejam distribuídos pela companhia "B".
II. Uma eventual redução do Patrimônio Líquido da investida, a companhia "B", em 20% refletiria no Balanço da companhia "A" como uma redução correspondente a 8% do capital investido.
III. Uma eventual redução do Patrimônio Líquido da investida, a companhia "B", em 20% refletiria no Balanço da companhia "C" como uma redução correspondente a 4% do capital investido.
Sobre as proposições acima, é correto afirmar que:
O Teste de Recuperabilidade ou impairment test tem por objetivo principal assegurar que os Ativos da companhia estejam registrados contabilmente por um valor que não exceda os seus valores recuperáveis. Avalie as proposições a seguir, acerca do impairment test.
I. Ativos Fiscais Diferidos não estão sujeitos ao impairment test.
II. Todos os ativos estão sujeitos ao impairment test.
III. O ativo intangível decorrente do direito de outorga da concessão de um aeroporto não está sujeito ao impairment test.
Assinale a opção correta.
A Orientação OCPC 05 foi editada com a finalidade de esclarecer dúvidas acerca da adoção da Interpretação Técnica ICPC 01 - Contratos de Concessão. Sobre a Orientação informada, avalie as proposições abaixo.
I. Ela se restringe a abordar somente aspectos contábeis da adoção da ICPC 01, não incluindo discussão sobre aspectos tributários decorrentes da adoção da Interpretação Técnica.
II. Ao explicar o reconhecimento contábil do direito de outorga tratado na ICPC 01, explica que o contrato de concessão gera uma forma de direito de uso do concessionário sobre a infraestrutura utilizada para a prestação do serviço público objeto da concessão.
III. Outra questão relevante tratada na ICPC 01 se refere à forma de contabilização no que diz respeito ao reconhecimento contábil do direito de outorga, no início ou no fim do prazo de concessão, também tratada pela OCPC 05.
É correto afirmar que está(ão) correta(s):
A Interpretação Técnica ICPC 01 (R1), que trata de Contratos de Concessão, aplica-se à infraestrutura construída ou adquirida juntamente a terceiros pelo concessionário para cumprir o contrato de prestação de serviços, bem como à infraestrutura já existente, que o concedente repassa ─ durante o prazo contratual ─ ao concessionário.
Nos termos da Interpretação Técnica informada, é correto afirmar que:
Classifique as contas abaixo como bens, direitos ou obrigações, de acordo com o definido na Lei n. 6.404/1976 e alterações posteriores.
I. Adiantamento a Fornecedores.
II. Adiantamento de Clientes.
III. Adiantamento de Salários.
Após procedida a classificação, é correto afirmar que:
Analise a seguinte situação hipotética.
"Uma empresa aérea adquiriu uma concorrente que se encontrava em frágil situação econômico-financeira. Foi pago pela transação um valor superior ao valor contábil da empresa adquirida. A adquirente informou nas Notas Explicativas que os softwares adquiridos foram registrados por seu custo, menos a amortização acumulada e análise de realização (impairment)."
Em relação à situação informada, analise as opções abaixo
à luz da Lei n. 6.404/1976 e modificações posteriores,
indicando a correta.
Leia o seguinte texto:
"... operações comerciais ou financeiras realizadas entre partes relacionadas, sediadas em diferentes jurisdições tributárias, ou quando uma destas se encontra sediada em denominados paraísos fiscais, ... Devem ser evitadas perdas de receitas fiscais, resultantes de alocação artificial de receitas e despesas nas operações com venda de bens, direitos ou serviços..."
Indique, entre as opções abaixo, aquela em que o conceito se enquadra no texto acima.
Analise a seguinte situação: "o proprietário de um pequeno negócio, ao verificar que uma conta de energia elétrica referente à sua residência iria vencer naquele dia, retirou do caixa da empresa uma determinada quantia para poder quitar sua despesa de caráter pessoal."
Considerando o texto acima e o definido na Resolução CFC n. 750/1993 e alterações posteriores, indique, entre as opções abaixo, o Princípio Contábil ofendido pela ação do empresário.
O Comitê de Pronunciamentos Contábeis, criado por meio da Resolução CFC n. 1.055, de 7 de outubro de 2005, possui como atribuições, entre outras, a de estudar, pesquisar, discutir, elaborar e deliberar sobre o conteúdo e a redação de Pronunciamentos Técnicos, podendo ainda emitir Interpretações, Orientações, Comunicados e Boletins.
São entidades-membro do Comitê de Pronunciamentos Contábeis, exceto:
Em 31/12/2015, uma entidade possuía as seguintes contas em seu ativo:
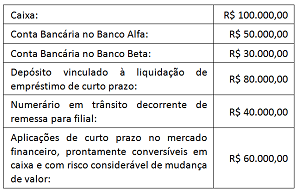
Além disso, sabe-se que, na data, o Banco Beta estava em liquidação.
Com base nas contas acima, o saldo das Disponibilidades, em
31/12/2015, foi
Em 31/12/2011, a Editora Ler comprou os direitos autorais sobre um livro por R$ 800.000,00. O contrato tinha duração de dez anos.
Em 31/12/2014, os contadores da editora fizeram um estudo e constataram que os benefícios gerados pelo livro para a editora, nos anos remanescentes, seriam de R$ 490.000,00.
Considerando que a editora utiliza o método de linha reta para amortizar seus ativos intangíveis, o valor da amortização acumulada em 31/12/2015 foi
Em janeiro de 2015 uma entidade realizou as seguintes operações.
• Integralização de capital social no valor de R$ 120.000,00, sendo R$ 80.000,00 em dinheiro e R$ 40.000,00 em um automóvel a ser utilizado pela entidade.
• Pagamento do seguro mensal do automóvel por R$ 2.000,00.
• Pagamento do aluguel antecipado de dois anos por R$ 60.000,00.
• Venda de mercadorias por R$ 100.000,00, sendo metade à vista e metade para recebimento em 2016. As mercadorias estavam avaliadas por R$ 60.000,00.
• Compra à vista de um computador para ser utilizado na empresa por R$ 6.000,00.
• Reconhecimento de despesas de salários no valor de R$ 12.000,00, que serão pagas no mês seguinte.
• Contração de empréstimo bancário no valor de R$ 30.000,00.
Assinale a opção que indica o fluxo de caixa gerado ou consumidopela entidade operacional e evidenciado na Demonstração dosFluxos de Caixa, em 31/01/2015.
Em 31/12/2015, uma empresa apresentava os seguintes saldos em suas contas:
Venda de produtos: ..................................................R$ 400.000,00
Devoluções e abatimentos sobre vendas: ................R$ 30.000,00
Estoque inicial de mercadorias: ................................R$ 50.000,00
Estoque final de mercadorias: ................................. R$ 30.000,00
Compras de mercadorias: ....................................... R$ 200.000,00
PIS e COFINS sobre vendas: .................................. R$ 37.000,00
ICMS a recuperar: ................................................... R$ 21.000,00
ICMS sobre vendas: .................................................R$ 48.000,00
Despesas administrativas: ....................................... R$ 40.000,00
Considerando apenas esses fatos, assinale a opção que indica o
valor do resultado bruto na Demonstração do Resultado do
Exercício, em 31/12/2015.
A Cia. A possui participação societária na Cia B, investida com participação de 18% do capital social. O diretor financeiro da Cia. A é membro do conselho de administração da Cia B.
De acordo com a Lei nº 6.404/76, o investimento na Cia. B deve ser avaliado no balanço patrimonial da Cia. A, pelo

 Conheça nossos planos