Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.529 questões


No patrimônio de uma determinada empresa, constava os seguintes valores:
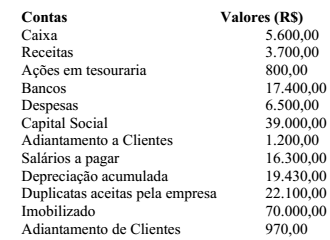
Após o encerramento do exercício, o valor do Ativo, do Capital Próprio e do Capital de
Terceiros serão, respectivamente:
As contas elencadas abaixo, sem ordem específica, fazem parte da Demonstração do Resultado do Exercício da empresa Vega S/A.
Receitas Não-Operacionais R$ 1.000,00
Provisão para Contribuição Social 10%
Juros Ativos R$ 750,00
Depreciação R$ 300,00
Amortização R$ 50,00
Participação de Empregados 5%
Impostos e Taxas R$ 250,00
Marketing R$ 900,00
Vendas Canceladas R$ 10.000,00
PIS/PASEP 1%
Despesas Bancárias R$ 400,00
Estoque Inicial R$ 15.000,00
Comissões sobre Vendas de Mercadorias R$ 1.500,00
Descontos Incondicionais Concedidos R$ 10.000,00
Estoque Final R$ 18.500,00
Descontos Condicionais Concedidos R$ 1.000,00
Participação de Debêntures 5%
Juros Passivos R$ 250,00
Vendas de Mercadorias R$ 50.000,00 COFINS 2%
Salários e Encargos Sociais R$ 1.500,00
Água e Esgoto R$ 30,00
Energia Elétrica R$ 70,00
Provisão para Imposto de Renda 15%
Compras de Mercadorias R$ 25.000,00
ICMS sobre Compras e Vendas 12%
Descontos Obtidos R$ 7.500,00
Organizando-se as contas corretamente e de acordo com a legislação societária no que se refere à elaboração da Demonstração do Resultado do Exercício, encontraremos
O setor de Contabilidade da empresa Caronte Ltda. apresentou os seguintes eventos em fevereiro de 2015:
- A fatura de água consumida em dezembro de 2014, no valor de R$ 100,00, foi paga em dezembro de 2014.
- A conta de aluguel de janeiro de 2015, no valor de R$ 250,00, foi paga em dezembro de 2014.
- A fatura de energia elétrica utilizada em dezembro de 2014, no valor de R$ 200,00, foi paga em janeiro de 2015.
- Os juros relativos a janeiro de 2015, no valor de R$ 125,00, foram pagos em janeiro de 2015.
- Os aluguéis dos equipamentos utilizados em janeiro de 2015, no valor de R$ 650,00, foram recebidos em dezembro de 2014.
- Os juros relativos a dezembro de 2014, no valor de R$ 500,00, foram recebidos em janeiro de 2015.
- As vendas realizadas em janeiro de 2015, no valor de R$ 375,00, foram recebidas em janeiro de 2015.
- Os serviços prestados em dezembro de 2014, no valor de R$ 850,00, foram recebidos em dezembro de 2014.
Utilizando os dados contábeis informados acima, obtenha o resultado do exercício, tanto pelo
regime de caixa quanto pelo regime de competência, respectivamente, para dezembro de 2014 e
janeiro de 2015, e marque a resposta CORRETA.
O livro Razão da empresa Educação S/A encerrou o exercício social com as seguintes informações:
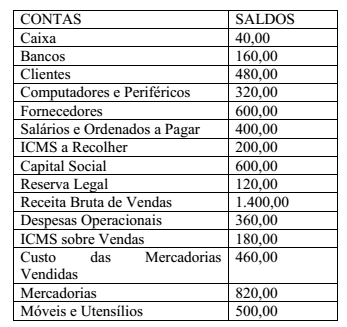
A empresa, ao elaborar o seu Balanço Patrimonial, utilizando-se das contas e dos respectivos
saldos acima, apresentará um patrimônio líquido de
Em março, a empresa Sirius Ltda. elaborou sua folha de pagamento utilizando os seguintes dados:
Salários: R$ 10.500,00
Horas Extras: R$ 600,00
Adicional de Insalubridade: R$ 400,00
Imposto de Renda Retido na Fonte: R$ 1.250,00
Previdência dos Segurados: 11%
Previdência Patronal: 20%
Depósito para o Fundo de Garantia do Tempo de Serviço: 8%
Em virtude dessa folha de pagamento, pode-se afirmar que a empresa terá despesas totais no valor de
A Cia. K, que possuía dois sócios, apresentava o seguinte balanço patrimonial:

Os dois sócios se desentenderam e decidiram cindir a empresa, formando a Cia. L e a Cia. M.
Na data, verificou-se que o valor justo do terreno era de
R$ 40.000. Além disso, os sócios acordaram que a Cia. L ficaria
com o caixa e os estoques enquanto a Cia. M ficaria com o
terreno.
Em 31/12/2015, a Cia. Alfa possuía 80% de participação na Cia. Beta.
As sociedades empresárias apresentavam o seguinte Balanço Patrimonial nesta data:

As entidades privadas de previdência complementar estão impedidas de alocar recursos em investimentos classificados no segmento de renda variável.
Com base na Resolução CMN n.º 3.792/2009 e suas alterações e na
Instrução CVM n.º 555/2014 e suas alterações, julgue o item seguinte.
Compete privativamente à assembleia geral de cotistas
deliberar sobre o aumento da taxa de administração, da taxa de
performance e das taxas máximas de custódia.
Acerca do registro contábil das aplicações financeiras, julgue o
próximo item.
.A marcação a mercado no carregamento dos ativos de renda
fixa prefixados de um fundo de investimento pode ocasionar
rentabilidade negativa em períodos de subidas bruscas de taxas
de juros.

 Conheça nossos planos