Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.529 questões


Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807864
Contabilidade Geral
Em 31.12.2015, uma Sociedade Empresária contratou uma empresa que
presta serviços de jardinagem para efetuar a manutenção de seus jardins.
O contrato firmado prevê pagamento total de R$60.000,00 pela prestação
de serviços de jardinagem durante o período de 1º.1.2016 a 30.6.2016.
A Sociedade Empresária pagou, no ato da contratação, o valor total de
R$60.000,00.
Ambas as entidades apropriam mensalmente despesas e receitas.
De acordo com a NBC TG ESTRUTURA CONCEITUAL – ESTRUTURA
CONCEITUAL PARA A ELABORAÇÃO E DIVULGAÇÃO DE
RELATÓRIO CONTÁBIL-FINANCEIRO e considerando-se todas as
informações apresentadas, assinale a alternativa CORRETA.
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807863
Contabilidade Geral
Em 15.8.2016, uma Sociedade Empresária comprou mercadorias para
revenda, no valor de R$156.000,00, para pagamento em 31.8.2016. No
valor de R$156.000,00, está incluído o ICMS recuperável calculado à
alíquota de 17%.
A empresa adota o Regime de Incidência Cumulativo de PIS e Cofins, com
as alíquotas de 0,65% e 3%, respectivamente.
Considerando-se as informações apresentadas, assinale a opção
que apresenta o lançamento contábil CORRETO dessa operação.
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q807862
Contabilidade Geral
De acordo com a NBC TG Estrutura Conceitual – Estrutura Conceitual
para Elaboração e Divulgação de Relatório Contábil-Financeiro, é
INCORRETO afirmar que:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807860
Contabilidade Geral
Uma Sociedade Empresária efetuou o recebimento por caixa de uma
duplicata no valor de R$10.000,00, paga em atraso, com incidência de
juros de mora no valor de R$500,00, o que totalizou um recebimento de
R$10.500,00.
O registro contábil do recebimento dessa duplicata é:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q807859
Contabilidade Geral
De acordo com a Consolidação das Leis do Trabalho – CLT, no que se
refere ao período de descanso, julgue os itens abaixo e, em seguida,
assinale a opção CORRETA.
I. Entre 2 (duas) jornadas de trabalho deverá haver um intervalo de 11
(onze) horas consecutivas, no mínimo, destinado ao repouso.
II. Em caso de prorrogação do horário normal, será obrigatório um descanso
de 15 (quinze) minutos, no mínimo, antes do início do período
extraordinário do trabalho.
III. Havendo trabalho aos domingos, será organizada uma escala de
revezamento quinzenal que favoreça o repouso dominical.
IV. O descanso semanal será de 18 (dezoito) horas consecutivas e coincidirá
no todo ou em parte com o domingo, ainda que por motivo de conveniência
pública ou necessidade imperiosa de serviço, a juízo da autoridade
competente, na forma das disposições gerais, caso em que o descanso
recairá em outro dia.
Estão CORRETOS os itens:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807858
Contabilidade Geral
Uma Sociedade Empresária adquiriu um equipamento de uso por
R$150.000,00 e pagou da seguinte forma: 30% à vista, em dinheiro, e o
restante em três parcelas mensais e iguais sem juros. Nessa operação,
houve incidência de 12% referentes ao ICMS não recuperável.
Para a contabilização da operação, não foi considerado o Ajuste a Valor
Presente por não ser relevante.
Após a contabilização dessa operação, o patrimônio da Sociedade
Empresária evidenciará um aumento líquido:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807856
Contabilidade Geral
Uma Sociedade Empresária vendeu um imóvel de uso, à vista, por
R$200.000,00.
Na data da venda, a composição do valor contábil de R$52.500,00 desse
imóvel era a seguinte:
✔ Custo de aquisição R$500.000,00
✔ Depreciação acumulada R$350.000,00
✔ Perda estimada para redução ao valor recuperável R$97.500,00
Com base nos dados informados, o resultado líquido obtido com a venda do imóvel foi:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807854
Contabilidade Geral
Uma Sociedade Empresária apresentava, em 31.12.2014, os seguintes
saldos nas contas do Patrimônio Líquido:
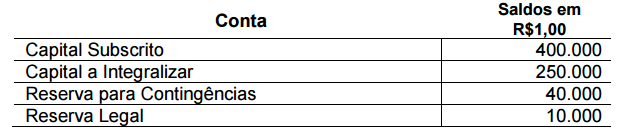
No ano de 2015, os seguintes eventos afetaram os saldos das contas do Patrimônio Líquido: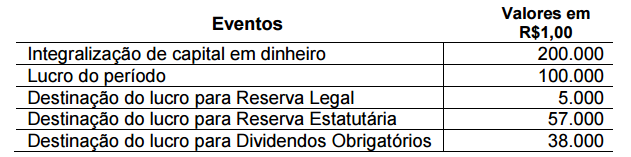
Considerando-se os dados apresentados, assinale a opção CORRETA que apresenta a Demonstração das Mutações do Patrimônio Líquido compatível com os eventos ocorridos entre 1º.1.2015 e 31.12.2015.
No ano de 2015, os seguintes eventos afetaram os saldos das contas do Patrimônio Líquido:
Considerando-se os dados apresentados, assinale a opção CORRETA que apresenta a Demonstração das Mutações do Patrimônio Líquido compatível com os eventos ocorridos entre 1º.1.2015 e 31.12.2015.
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807852
Contabilidade Geral
De acordo com a NBC TG 16 (R1) – ESTOQUES, na determinação do
Valor Realizável Líquido, o valor estimado das comissões da equipe de
vendas necessárias para se concretizar a venda dos itens estocados deve
ser tratado como:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q807851
Contabilidade Geral
Uma Sociedade Empresária que realiza seus registros de acordo com as
Normas Brasileiras de Contabilidade aplicou, em 1º.12.2015, a
importância de R$144.580,00 em um banco, a uma taxa de juros
compostos de 2% ao mês, cujo resgate ocorreu em 28.2.2016, no valor de
R$153.429,45.
Com base nessas informações, considerando-se o mês comercial de
30 dias e desconsiderando-se os efeitos tributários, o valor que a
sociedade apropriou como receita financeira, em 31.12.2015, é de:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807850
Contabilidade Geral
Uma Sociedade Empresária que atua na atividade comercial realizou
quatro transações durante o período de 2015, referentes a serviços de
manutenção predial, não consideradas como capitalizáveis ao
imobilizado:
✔ Consumo de serviços no valor de R$30.000,00, com pagamento
no período corrente.
✔ Pagamento de R$25.000,00, referentes a serviços que serão consumidos em 2016. ✔ Pagamento de R$12.000,00, referentes a serviços consumidos em 2014. ✔ Consumo de serviços no valor de R$13.000,00, para pagamento em 2016.
✔ Pagamento de R$25.000,00, referentes a serviços que serão consumidos em 2016. ✔ Pagamento de R$12.000,00, referentes a serviços consumidos em 2014. ✔ Consumo de serviços no valor de R$13.000,00, para pagamento em 2016.
Considerando-se apenas as informações apresentadas, e de acordo
com a Resolução CFC n.º 750/93 – PRINCÍPIOS DE CONTABILIDADE
no que tange ao Princípio da Competência, é CORRETO afirmar que
o valor da redução a ser reconhecida no resultado do período
encerrado em 31.12.2015 é:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807848
Contabilidade Geral
Uma Sociedade Empresária foi constituída em 1°.12.2015, com um capital
subscrito no valor de R$150.000,00.
Durante o mês de dezembro de 2015, ocorreram os seguintes eventos:

O ciclo operacional da Sociedade Empresária é de doze meses, encerrando-se em 31 de dezembro de cada ano. Considerando-se os dados apresentados, é CORRETO afirmar que, na elaboração do Balanço Patrimonial levantado em 31.12.2015, o total do:
O ciclo operacional da Sociedade Empresária é de doze meses, encerrando-se em 31 de dezembro de cada ano. Considerando-se os dados apresentados, é CORRETO afirmar que, na elaboração do Balanço Patrimonial levantado em 31.12.2015, o total do:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807847
Contabilidade Geral
Uma Sociedade Empresária adquiriu, em 2.1.2015, um equipamento por
R$20.000,00.
Estima-se que o equipamento será utilizado por quatro anos, e que seu
valor residual é desprezível.
A depreciação é calculada pelo Método Linear.
Para fins fiscais, nesse caso hipotético, a legislação permite a depreciação
em dois anos, utilizando-se o Método Linear.
Em razão da utilização do benefício fiscal, em 31.12.2015, a Sociedade
Empresária apurou um Lucro Antes dos Tributos sobre o lucro de
R$100.000,00 e um Lucro Tributável de R$95.000,00.
Considerando-se as disposições da NBC TG 32 (R2) – TRIBUTOS
SOBRE O LUCRO e uma alíquota hipotética de tributos sobre o lucro
de 20%, é CORRETO afirmar que, no exercício de 2015:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807845
Contabilidade Geral
Uma Sociedade Empresária adquiriu, a prazo, mercadorias para revenda
pelo valor total de R$25.000,00. Nesse valor, estão incluídos R$4.250,00
relativos a ICMS Recuperável.
O transporte das mercadorias, no valor de R$2.000,00, foi pago pela
empresa vendedora, sem reembolso pela adquirente.
A Sociedade Empresária apura PIS e Cofins pelo Regime de Incidência
Não Cumulativo.
Considerando-se o disposto na NBC TG 16 (R1) – Estoques, e que as
alíquotas a serem utilizadas para cálculo do valor recuperável de PIS
e Cofins no Regime de Incidência Não Cumulativo são,
respectivamente, 1,65% e 7,6%, o Custo de Aquisição das
mercadorias é de:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807843
Contabilidade Geral
A Sociedade Anônima “A” controla a Sociedade Anônima “B” por meio de
uma participação direta de 40% e uma participação indireta de 20%.
Em 31.12.2015, a Sociedade Anônima “B” apurou um lucro líquido de
R$200.000,00, dos quais R$50.000,00 referem-se a lucro com venda de
mercadorias para a Controladora.
Na data da apuração do resultado do período, não havia resultados não
realizados de operações entre as duas Sociedades.
Considerando-se os dados apresentados, o Resultado da
Equivalência Patrimonial relativo à participação da Sociedade
Anônima “A” na Sociedade Anônima “B” é igual a:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807841
Contabilidade Geral
Uma Sociedade Empresária apresentou os seguintes eventos em 2015:
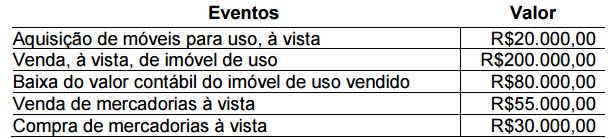
Considerando-se o reflexo desses eventos nas atividades
apresentadas na Demonstração dos Fluxos de Caixa, é CORRETO
afirmar que:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q807840
Contabilidade Geral
De acordo com a Lei n.º 4.320/64, julgue os itens do Ativo e Passivo e, em
seguida, assinale a opção CORRETA.
I. O Ativo Financeiro compreenderá os créditos e valores
realizáveis, independentemente de autorização orçamentária, e
os valores numerários.
II. O Ativo Permanente compreenderá os bens, créditos e valores
cuja mobilização ou alienação dependa de autorização
legislativa.
III. O Passivo Financeiro compreenderá as dívidas fundadas e
outros pagamentos que dependam de autorização legislativa
para amortização ou resgate.
IV. O Passivo Permanente compreenderá as dívidas fundadas e
outras que independam de autorização orçamentária.
Está(ão) CORRETO(S) o(s) item(ns):
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807839
Contabilidade Geral
Uma Sociedade Empresária apresentava um saldo de R$350.000,00 em
Duplicatas a Receber, em 31.12.2015, antes do encerramento do seu
Balanço Patrimonial.
Ao proceder a mensuração do valor recuperável dessas duplicatas a
receber, a empresa estimou uma perda no valor recuperável de
R$10.500,00. O lançamento contábil da constituição dessa perda estimada será:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807837
Contabilidade Geral
Uma Sociedade Empresária apresentou os seguintes dados, em
31.12.2015: 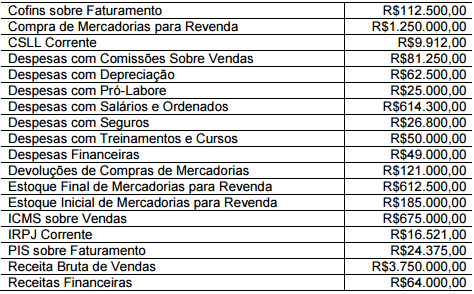
✔A Sociedade Empresária utiliza o Inventário Periódico para apuração do Custo da Mercadoria Vendida. ✔Os valores informados de compras e devolução de compras de mercadorias estão líquidos dos tributos recuperáveis.
✔A Sociedade Empresária utiliza o Inventário Periódico para apuração do Custo da Mercadoria Vendida. ✔Os valores informados de compras e devolução de compras de mercadorias estão líquidos dos tributos recuperáveis.
Considerando-se os dados apresentados e a NBC TG 26 (R3) – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, a Sociedade Empresária apresentará Lucro Bruto no valor de:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807835
Contabilidade Geral
Uma Sociedade Empresária apresentou as seguintes contas com seus
respectivos saldos, em 31.12.2015. 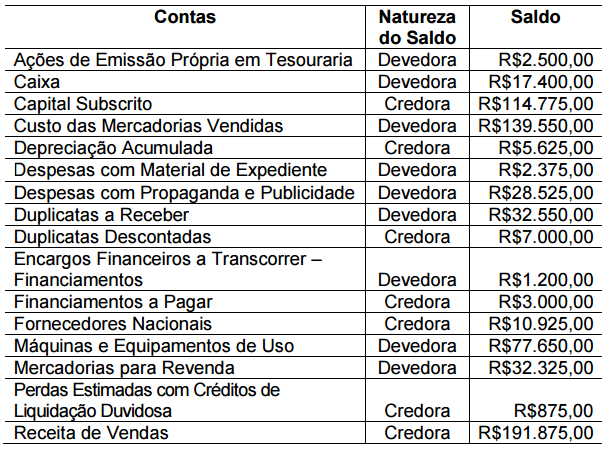 Os saldos apresentados já foram ajustados e realizadas as respectivas
apropriações.
Considerando-se apenas as informações apresentadas e de acordo
com a NBC TG 26 (R3) – APRESENTAÇÃO DAS DEMONSTRAÇÕES
CONTÁBEIS, o total do Ativo, em 31.12.2015, é de:
Os saldos apresentados já foram ajustados e realizadas as respectivas
apropriações.
Considerando-se apenas as informações apresentadas e de acordo
com a NBC TG 26 (R3) – APRESENTAÇÃO DAS DEMONSTRAÇÕES
CONTÁBEIS, o total do Ativo, em 31.12.2015, é de: 
 Conheça nossos planos