Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.528 questões


Nos termos do Decreto nº 3.000/1999, a escrituração será completa, em idioma e moeda corrente nacionais, em forma mercantil, com individuação e clareza, por ordem cronológica de dia, mês e ano, sem intervalos em branco, nem entrelinhas, borraduras, rasuras, emendas e transportes para as margens.
Os erros cometidos serão corrigidos por meio de lançamento de
O Sistema Público de Escrituração Digital (SPED) tem implícita na sua criação e aplicação a probabilidade de oferecer aos contribuintes alguns benefícios, principalmente aqueles que são direcionados para a redução de gastos em geral.
Nesse contexto, dentre as vantagens expressas para os contribuintes, encontra-se a(o)
Admita, para todos os efeitos, que uma empresa, atendendo a todos os requisitos e determinações legais e a aspectos formais da reorganização societária, foi cindida totalmente em janeiro de 2018.
Nesse contexto e de acordo com os prazos estabelecidos pela Instrução Normativa da RFB n° 1.774/2017, essa empresa cindida deve entregar a ECD até o último dia do mês de
Considere os valores a seguir, extraídos dos registros contábeis da Cia. M, ao final do exercício de 2016.
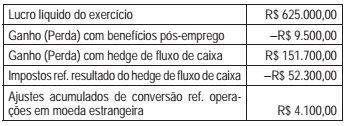
O resultado abrangente do período, em reais, da Cia. M,
em 2016, totaliza
As Normas Brasileiras de Contabilidade apresentam procedimentos técnicos que, às vezes, entram em conflito com o estatuído na Lei das Sociedades por Ações. Um desses campos discordantes é o conteúdo técnico das operações descontinuadas, tratado pela NBC TG 31 (R4).
De acordo com as orientações dessa norma, a entidade deve “mensurar o ativo não circulante mantido para venda” pelo
A companhia U, para aumentar sua produtividade, fez uma operação de arrendamento de um equipamento de alta tecnologia, devidamente qualificada e classificada como arrendamento mercantil financeiro, de acordo com todos os parâmetros das normas e legislação pertinente, como segue:
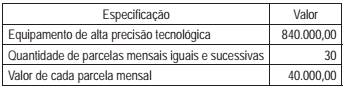
Considere apenas as informações recebidas e os procedimentos técnico-conceituais contábeis para registrar essa operação de arrendamento mercantil financeiro.
Nesse contexto, o registro contábil dessa operação irá
provocar, no balanço da arrendatária (Companhia U), o
aumento, em reais, de
Admita, para todos os efeitos legais e normativos, que a companhia de comércio exterior W, em 10/novembro/2017, para atender a suas atividades e viagens internacionais, adquiriu €50.000,00 (cinquenta mil euros) à taxa de câmbio R$2,80, mantendo a moeda em sua tesouraria.
No encerramento do exercício social, como a moeda estrangeira ainda se encontrava no cofre, a tesouraria fez as seguintes anotações sobre essa moeda:
Taxa de câmbio, média do período R$3,06
Taxa de fechamento R$3,20
Considerando as orientações da NBC TG 02 (R3) - Efeitos
das Mudanças nas Taxas de Câmbio e Conversão
de Demonstrações Contábeis sobre os itens monetários
mantidos em moeda estrangeira, a companhia W tem que
ajustar o valor da disponibilidade em moeda estrangeira,
no balanço de 31 de dezembro de 2017, reconhecendo,
em reais,
No dia 2 de março de 2017, a companhia B, de capital fechado, por uma questão operacional estratégica, decidiu adquirir uma participação de 60% das ações ordinárias representativas do Capital Social da companhia Z, também de capital fechado, que só emite ações ordinárias, pelo valor firmado entre as partes de R$980.000,00.
Nesse mesmo dia, a companhia Z apresentou as seguintes informações parciais devidamente firmadas e aprovadas pelas partes, de acordo com todas as determinações contábeis normativas e legais.
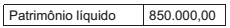
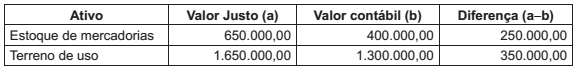
Utilizando, exclusivamente, as informações apresentadas, e considerando os aspectos legais, normativos e técnico-conceituais
dos investimentos avaliados pelo método da equivalência patrimonial, o valor registrado no ativo pela investidora
companhia B, a título de ágio, em reais, é

 Conheça nossos planos