Questões de Concurso
Foram encontradas 4.961 questões


Considere que o Lucro Antes do Imposto de Renda e Contribuição Social (IR/CS), sem o registro da depreciação, é de R$ 28.000,00 e a alíquota de Imposto de Renda e Contribuição Social é de 30%.
Seguindo o Pronunciamento Técnico CPC 32 - Tributos sobre o lucro, a apresentação correta na Demonstração do Resultado dos tributos em 20X5 para fins societários é&:
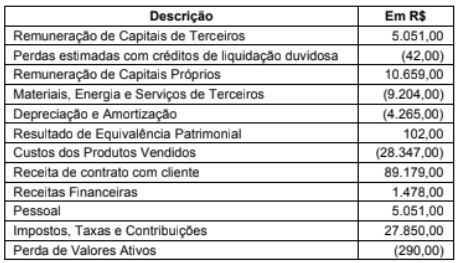
Considerando a estrutura apresentada no Pronunciamento Técnico CPC 09 (R7) - Demonstração do Valor Adicionado, para a Demonstração do Valor Adicionado,
I. Assinou um contrato de venda de seus medicamentos para o governo local. Os medicamentos permanecem com a empresa e ainda não foram distribuídos aos hospitais públicos que receberão os estoques. O governo só irá realizar o pagamento após o recebimento dos estoques.
II. Como referência em medicamentos para emagrecimento, mantém anos de relacionamento com médicos, fornecendo-lhes amostras grátis.
III. Está desenvolvendo um projeto para a produção de uma nova medicação. O projeto estã em fase de pesquisa, a viabilidade do produto ainda é bastante incerta e não há qualquer expectativa de que será desenvolvido.
IV. Recebeu, do governo local, um terreno em doação para a construção de um laboratório de pesquisas. O governo tem uma política de incentivos a empresas para geração de empregos na região onde o terreno está localizado.
v. Assinou um contrato de arrendamento para instalações que serão utilizadas para a produção da sua medicação mais rentável. O contrato tem prazo de 36 meses e a empresa tem direito a uso exclusivo do bem e pode definir como ele será usado.
Com base no que diz o Pronunciamento Técnico CPC DO [R2) - Estrutura Conceitual para Relatório Financeiro, o tratamento e a justificativa corretos para uma das transações apresentadas são:
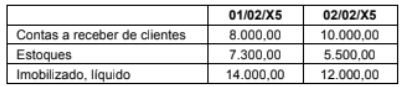
A contabilização correta que explica a variação de uma ou mais contas acima é:
I. A mensuração do ativo não circulante mantido para venda deve ser realizada pelo menor entre o seu valor contábil e o valor justo menos as despesas de venda.
II. A classificação como mantido para venda pode ser utilizada para um grupo de ativos colocados à venda, mas não deve ser aplicada para um ativo isolado.
III. Grupo de ativos mantidos para venda é um grupo de ativos a ser alienado, por venda ou de outra forma.
Considerando o que estabelece o Pronunciamento Técnico CPC 31 - Ativo Não Circulante Mantido para Venda e Operação Descontinuada, está correto o que se afirma em
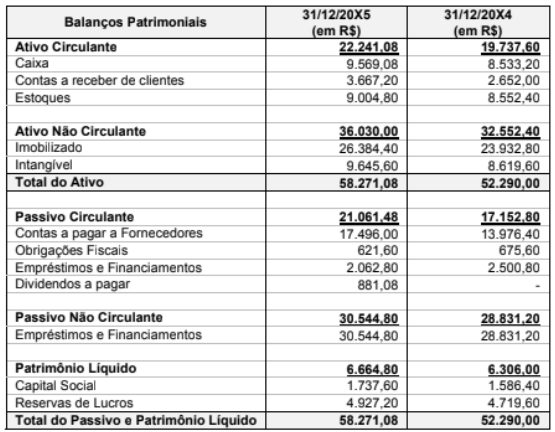
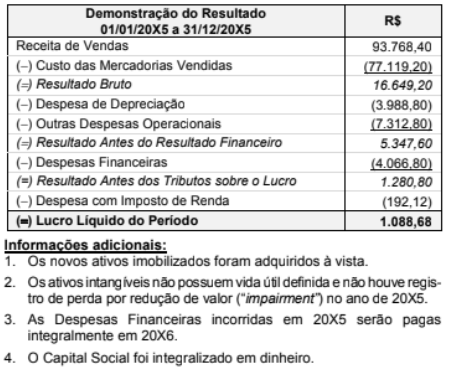
Atenção: Considere as seguintes informações para responder à questão.
Os Balanços Patrimoniais em 31/12/20X4 e 31/12/20X5 e a Demonstração do Resultado do ano de 20X5 da sociedade empresária Amazonaz S.A. são apresentados a seguir:
Caso o veículo tivesse sido adquirido à vista, a entidade teria pagado R$ 78.000.
Assinale a opção que indica a variação nos elementos patrimoniais na equação básica da Contabilidade, no momento da compra.
Determinada sociedade empresarial comercial apresentou as seguintes contas em sua Demonstração do Resultado do Exercício:
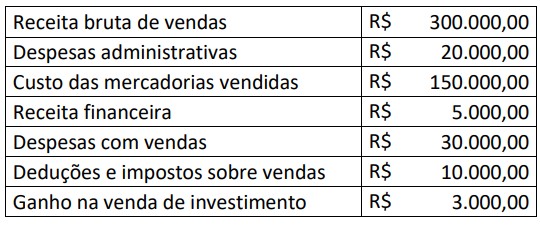
Com base somente nessas informações, assinale a afirmativa correta.
Ao realizar a conciliação bancária do CAU/CE, o contador verificou as seguintes informações referentes ao mês de janeiro:
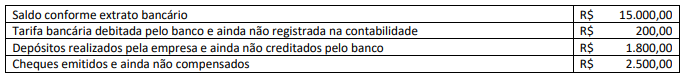
Com base somente nessas informações, qual o saldo correto da conta “Bancos” a ser apresentado na contabilidade do Conselho?
Em 31/12/2024, a Cia. X apresentava, em seu Balanço Patrimonial, os seguintes saldos: disponibilidades de R$ 40.000, investimentos de R$ 30.000 e capital social de R$ 70.000.
Na mesma data, a Cia. Y apresentava os seguintes saldos: veículo no valor de R$ 30.000 e capital social de R$ 30.000.
Em 01/01/2025, a Cia. X adquiriu da Cia. Y o referido veículo por R$ 40.000. Na data da aquisição, estimou que o bem seria utilizado por cinco anos.
Em 31/12/2025, a Cia. X vendeu o veículo a terceiros por R$ 42.000.
Considerando as informações apresentadas, assinale a opção que indica o resultado apurado na venda do veículo, em 31/12/2025, nas demonstrações contábeis consolidadas.
Em 01/03/2026, um cliente mostrou interesse em realizar uma grande encomenda com pagamento previsto para 120 dias.
Em 31/03/2026, as demonstrações contábeis do cliente foram publicadas. Após analisar o Balanço Patrimonial, a entidade decidiu não aceitar a encomenda.
Com base no Pronunciamento Técnico CPC 00 (R2) – Estrutura Conceitual para Relatório Financeiro, a informação recebida
Considere, hipoteticamente, que um fiscal tributário da Prefeitura de Angra dos Reis irá analisar o saldo da conta Duplicatas a Receber de uma empresa, que apresenta as seguintes informações:
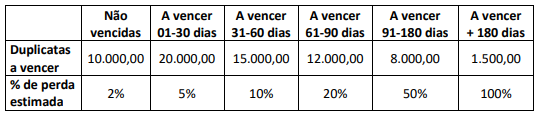
Com base somente nessas informações, assinale, a seguir, o valor total que o fiscal deve encontrar no registro da Perda Estimada para Crédito de Liquidação Duvidosa (PECLD).
Certa companhia apresentou o seguinte balancete de verificação, apurado em 31/12/2025:
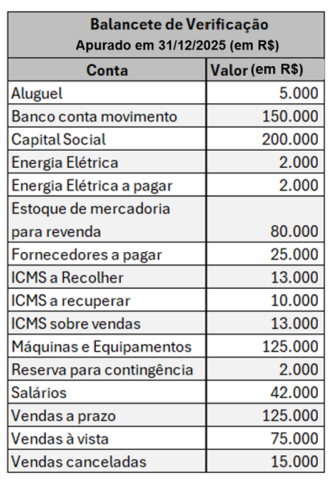
Com base no balancete de verificação apresentado, é correto afirmar que
Considere o seguinte Balanço Patrimonial:
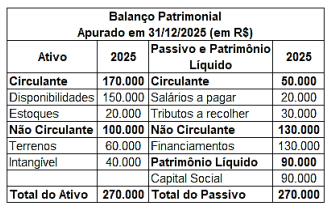
Em janeiro de 2026, aconteceram os seguintes fatos contábeis:
• 02/01/2026 – houve o pagamento de despesa com aluguel no valor de R$ 5.000, via PIX;
• 05/01/2026 – houve o pagamento do valor total dos salários a pagar, via PIX;
• 07/01/2026 – houve uma venda à vista, de todos os itens que estavam em estoque, no valor de R$ 75.000.
• 10/01/2026 – houve a aquisição de um computador, no valor de R$ 5.000, pagos via PIX; • 15/01/2026 – houve a aquisição de mercadorias para revenda, sendo 50 unidades, no valor de R$ 20 cada unidade. O pagamento foi combinado a prazo junto ao fornecedor.
• 20/01/2026 – houve o pagamento da fatura de internet da empresa, no valor de R$ 100, via PIX;
• 25/01/2026 – houve o pagamento da fatura de energia da empresa, no valor de R$ 1.500, via PIX;
• 31/01/2026 – houve o reconhecimento da folha de pagamento dos colaboradores da empresa, no valor de R$ 22.000.
Após realizar todos os registros dos fatos incorridos em janeiro de 2026, desconsiderando os efeitos tributários, é correto afirmar que
Em 01/01/2026, a sociedade empresária realizou um pedido de R$ 120.000,00. Os seus gestores acreditam que será possível manter o pedido mínimo no mês seguinte , no entanto, não têm planejamento concreto para isso.
O reconhecimento da dívida com os fornecedores no Balanço Patrimonial mensal da sociedade empresária, em 31/01/2026, é de
A entidade elaborou a sua Demonstração do Resultado, em 31/12/2024 e em 31/12/2025, de acordo com o Regime de Caixa.
Ao comparar o resultado do período com o que seria obtido se tivesse seguido o Regime de Competência, constatou que os resultados de 31/12/2024 e de 31/12/2025, de acordo com o Regime de Caixa, estavam, respectivamente,
Quanto às receitas, despesas, custos e resultados, julgue o item subsequente.
Embora as despesas provoquem impacto negativo no patrimônio líquido, nem todo impacto negativo no patrimônio líquido corresponde a uma despesa.

 Conheça nossos planos