Questões de Concurso
Sobre procedimentos específicos em contabilidade geral
Foram encontradas 2.107 questões


Com base na NBC PG 100 - Aplicação Geral aos Profissionais da Contabilidade, relacione os princípios éticos elencados na primeira coluna às respectivas descrições na segunda coluna e, em seguida, assinale a opção CORRETA.
(1) Integridade
(2) Objetividade
(3) Comportamento profissional
( ) Obrigação de ser direto e honesto em todos os relacionamentos profissionais e comerciais.
( ) Obrigação de não comprometer seu julgamento profissional ou do negócio em decorrência de comportamento tendencioso.
( ) Obrigação de cumprir as leis e os regulamentos pertinentes e evitar qualquer ação que o profissional da contabilidade sabe ou deveria saber possa desacreditar a profissão.
A sequência CORRETA é:
De acordo com o disposto no Código de Ética Profissional do Contador, aprovado pela Resolução CFC n.° 803/96 e alterações posteriores, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. O profissional da contabilidade poderá transferir, parcialmente, a execução dos serviços a seu cargo a outro profissional, mantendo sempre como sua a responsabilidade técnica.
II. O espírito de solidariedade, mesmo na condição de empregado, não induz nem justifica a participação ou conivência com o erro ou com os atos infringentes de normas éticas ou legais que regem o exercício da profissão.
III. Caso um profissional da contabilidade desista de determinado trabalho para preservar a dignidade ou os interesses da profissão ou da classe, é facultado a outro profissional da contabilidade aceitar esse mesmo trabalho, ainda que permaneçam as mesmas condições que ditaram o referido procedimento.
A sequência CORRETA é:
Na busca da expansão de seu escritório contábil, um contador divulgou, em jornal especializado, que possui qualificação técnica para avaliação de empresas e de haveres, bem como apresentou, com a devida autorização, a lista de seus principais clientes.
Considerando-se o que está estabelecido no Código de Ética Profissional do Contador, é CORRETO afirmar que a atitude do contador:
Considerando-se o Código de Ética Profissional do Contador, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. No desempenho de suas funções, é vedado ao profissional da contabilidade exercer a profissão quando impedido ou facilitar, por qualquer meio, o seu exercício aos não habilitados ou impedidos.
II. No desempenho de suas funções, é vedado ao profissional da contabilidade manter organização contábil sob forma não autorizada pela legislação pertinente.
III. No desempenho de suas funções, é permitido ao profissional da contabilidade valer-se de agenciador de serviços, mediante participação desse nos honorários a receber.
Estão CORRETOS os itens:
Um empréstimo no valor total de R$ 10.000.000,00 foi obtido por uma empresa no dia 01/12/2013 e será liquidado da seguinte forma:
− Principal: pagamento integral em 01/12/2016.
− Juros: pagamentos semestrais, com a primeira parcela vencendo em 01/06/2014.
As demais características do empréstimo são as seguintes:
− Taxa de juros compostos contratada: 1,3% ao mês.
− Valor das parcelas de juros semestrais: R$ 805.793,71.
− Despesas iniciais cobradas pelo Banco (Custos de transação): R$ 750.000,00.
− A taxa de custo efetivo da operação foi 1,57% ao mês.
Os valores da despesa com encargos financeiros apropriada no resultado de 2013 e do saldo líquido do passivo relativo ao empréstimo obtido apresentado no balanço patrimonial de 31/12/2013 foram, respectivamente, em reais:
Uma empresa realizou no dia 01/11/2013 três aplicações financeiras com as características apresentadas na tabela a seguir.
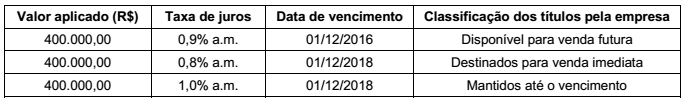
Os valores justos destas aplicações, em 31/12/2013, eram os seguintes:
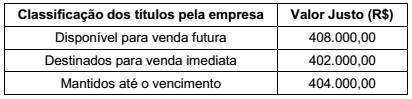
Todas as aplicações remuneram juros compostos por dia corrido. Os valores em reais que deveriam ter sido evidenciados no
Balanço Patrimonial, em 31/12/2013, para os títulos disponíveis para venda futura, os destinados para venda imediata e os que
serão mantidos até o vencimento são, respectivamente, em reais:
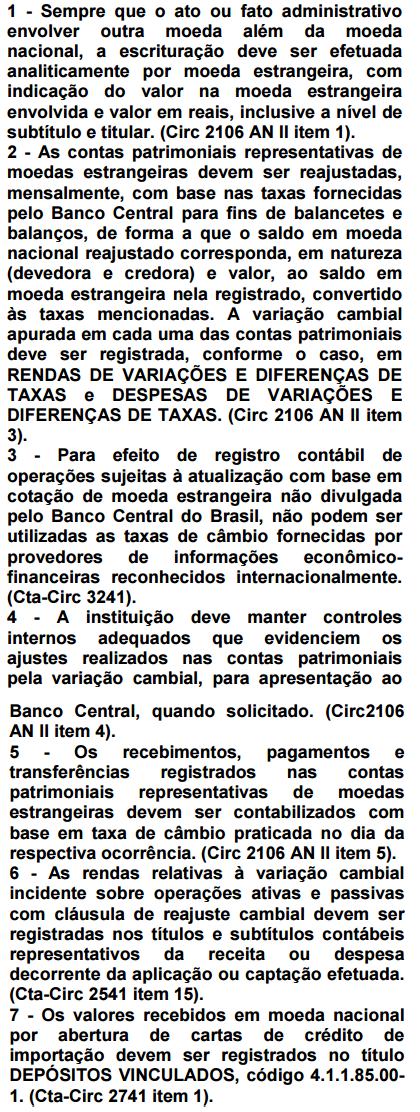
Com base nas orientações abaixo, para a Escrituração Contábil do “Câmbio" tendo como instrumento norteador o Plano Contábil das Instituições do Sistema Financeiro Nacional – COSIF, qual(is) alternativa(s) é(são) falsa(s)?

 Conheça nossos planos