Questões de Concurso
Comentadas sobre procedimentos específicos em contabilidade geral
Foram encontradas 105 questões


Relacione as figuras a seguir com os seus respectivos propósitos.
1. Hedger 2. Especulador 3. Arbitrador
( ) atua em diversos mercados, buscando distorções nos preços, com o objetivo de lucrar com base em distorções observadas, sem correr riscos de oscilações. ( ) assume os riscos em um contrato de derivativos com intuito de obter lucros nas variações mercadológicas. ( ) intenciona se proteger nas variações de preços e para isso formaliza contratos com o intuito de travar o preço futuro.
Assinale a opção que mostra a relação correta, na ordem apresentada.
I. distribuição das operações, segregadas por tipo de cliente e atividade econômica; II. distribuição por faixa de vencimento; III. montantes de operações renegociadas, lançados contra prejuízo, e de operações recuperadas, no exercício.
Está correto o que se afirma em
À luz da Previdência Complementar, julgue o item.
O cálculo do teste de adequação do passivo (TAP) é a
diferença entre os valores das provisões técnicas e o
valor presente do fluxo do passivo, calculado
considerando-se as normas vigentes publicadas pelo
regulador. Se os valores das provisões técnicas forem
menores que o valor presente do fluxo do passivo,
deve-se constituir a diferença na provisão
complementar de cobertura.
Sempre que um equipamento ou material permanente for enviado ao departamento que o requisitou, deverá ter o referente termo de responsabilidade emitido pelo setor de patrimônio, com uma via arquivada na seção de patrimônio da unidade e a outra entregue ao signatário.
São razões para a emissão obrigatória desse documento, exceto:
Considere o Guia Prático EFD ICMS IPI - v. 3.1.0.
Dentro de cada bloco, os registros
Em 30.04.20X0 e 31.05.20X0, o banco YW apresentava na rubrica contábil Operações de Crédito, os seguintes saldos:

Na rubrica Perdas Estimadas c/ Créditos de Liquidação Duvidosa – PECLD, em 30.04.20X0, o banco YW apresentava os seguintes saldos, calculados conforme Resolução 2682/1999 do BCB:

Não ocorrendo mais alguma operação da espécie, considerando-se apenas as operações informadas, o resultado do exercício no banco YW, atendidos na íntegra os critérios da Resolução 2.682 do Banco Central do Brasil, em maio de 20X0, irá
Quando, por algum motivo, o cliente não estiver satisfeito com o serviço de contabilidade prestado, poderá procurar outro profissional. Contudo, todo o processo deverá ser formalizado por meio de contratos e distratos e o antigo acordo deverá ser respeitado até o seu encerramento oficial. Considerando essas informações, julgue os itens que se seguem.
I Caso um cliente de um escritório de contabilidade expresse o desejo de trocar de contador e essa mudança ocorra, o contador deixará de ser o responsável pelo serviço a partir do momento em que forem encaminhados ao cliente o último balancete, os documentos e os livros sob sua guarda.
II Caso um cliente de um escritório de contabilidade expresse o desejo de trocar de contador e essa mudança ocorra, o contador deverá informar ao profissional substituto os fatos que deverão ser de seu conhecimento para o bom exercício de suas funções.
III Caso um cliente de um escritório de contabilidade expresse o desejo de trocar de contador e essa mudança ocorra, o contador deverá informar ao profissional substituto somente os dados cadastrais necessários ao bom desempenho de suas novas atribuições.
IV Caso um cliente de um escritório de contabilidade expresse o desejo de trocar de contador e essa mudança ocorra, o contador poderá, a seu critério, passar ao profissional substituto as informações necessárias ao bom desempenho de suas novas atribuições.
Assinale a alternativa correta.
A ética na contabilidade diz respeito aos elementos que orientam a conduta dos profissionais e das instituições da área, com o objetivo de atender às expectativas de comportamento correto. Isso passa não só pelo respeito às normas legais, mas, principalmente, pela adoção de um conteúdo moral mínimo, como boa-fé, lealdade, honestidade e transparência. A principal regulamentação sobre o tema é o Código de Ética Profissional do Contador, aprovado pela NBC PG 1 – Código de Ética Profissional do Contador. Com base nesse Código, julgue os próximos itens.
I O contador tem o dever de se abster de interpretações tendenciosas acerca da matéria que constitui o objeto do trabalho, mantendo a independência profissional.
II O contador tem o dever de zelar por sua competência exclusiva na orientação técnica dos serviços a seu cargo, abstendo-se de emitir qualquer opinião em trabalho de outro contador, sem que tenha sido contratado para tal.
III O contador tem o dever de comunicar, desde logo, ao cliente ou ao empregador, em documento reservado, eventual circunstância adversa que possa gerar riscos e ameaças ou influir na decisão dos usuários dos relatórios e serviços contábeis como um todo.
IV O contador tem o dever de se munir de documentos e informações, para inteirar-se de todas as circunstâncias, antes de emitir opinião sobre qualquer caso.
V O contador tem o dever de renunciar às funções que exerce, logo que se positive falta de confiança por parte do cliente ou do empregador e vice-versa, a quem deve notificar por escrito, respeitando os prazos estabelecidos em contrato.
Assinale a alternativa correta.
A ética é um dos fatores que devem nortear a atuação dos profissionais. Na contabilidade não é diferente. O segmento, assim como as demais profissões, exige um comportamento pautado na ética e no respeito à legislação e aos clientes. Esse tipo de conduta é bastante valorizado, contribuindo para o sucesso no setor. Uma vez que o nível de confiabilidade no contador deve ser alto, a sociedade, as empresas e os clientes valorizam uma postura responsável e comprometida com as leis. Com relação ao comportamento dos profissionais da contabilidade, alinhado com a NBC PG 1 – Código de Ética Profissional do Contador, julgue as situações hipotéticas apresentadas nos itens a seguir.
I Um técnico contábil, inscrito no Conselho Regional de Contabilidade do Amapá na categoria técnico contábil e com suas obrigações em regularidade, formou-se no curso de ciências contábeis e ainda não foi aprovado no exame de suficiência para realizar a mudança de categoria (de técnico para contador). Contudo, em seus trabalhos, ele já está assinando documentos contábeis sob a alcunha de contador.
II Em razão de sua aposentadoria, um contabilista transferiu seus contratos de serviço para seu genro, também contabilista. Os clientes foram contatados um a um, por telefone, e se manifestaram quanto à mudança.
III Um perito contador, indicado pelo juiz para atuar em uma questão relativa a uma dissolução de sociedade, recusou-se a assumir o trabalho por não se achar capacitado.
Assinale a alternativa correta.
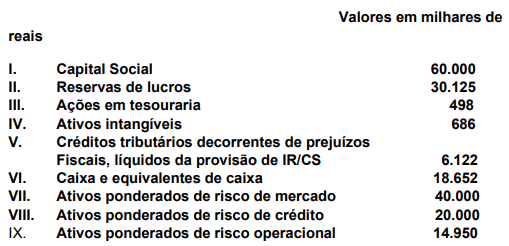
Baseado nas informações, o Patrimônio de Referência (PR) é:
Considerando que a comunicação da EFD ICMS-IPI à SEFAZ/AL pode ser entendida como o processo de produção e circulação das mercadorias na cadeia mercantil de vendas, julgue o item que se segue.
O contribuinte que for obrigado a emitir NF-e será credenciado
pela administração tributária da unidade federada a qual estiver
jurisdicionado, ainda que não utilize sistema eletrônico de
processamento de dados.
Considerando que a comunicação da EFD ICMS-IPI à SEFAZ/AL pode ser entendida como o processo de produção e circulação das mercadorias na cadeia mercantil de vendas, julgue o item que se segue.
As unidades federadas são autorizadas a estabelecer a
obrigatoriedade da utilização da NF-e, a qual será fixada por
intermédio de protocolo ICMS, que será dispensado na
hipótese de contribuinte não inscrito no cadastro do ICMS de
uma única unidade federada.
Considerando que a comunicação da EFD ICMS-IPI à SEFAZ/AL pode ser entendida como o processo de produção e circulação das mercadorias na cadeia mercantil de vendas, julgue o item que se segue.
O contribuinte deverá utilizar a EFD para efetuar a
escrituração dos livros registro de entradas e registro de saídas,
sendo necessário inventariar apenas as mercadorias de entrada
de acordo com o antigo livro registro de inventário existente
em papel.
Determinada sociedade anônima contratou um seguro contra incêndio, com vigência de três anos, e pagou integralmente o prêmio do seguro à companhia seguradora no ato da contratação.
A partir dessa situação hipotética, julgue o item seguinte.
A empresa segurada estará sujeita ao reconhecimento futuro
de despesas, as quais serão apropriadas pro rata temporis,
de acordo com o regime de competência.
Determinada sociedade anônima contratou um seguro contra incêndio, com vigência de três anos, e pagou integralmente o prêmio do seguro à companhia seguradora no ato da contratação.
A partir dessa situação hipotética, julgue o item seguinte.
Para a empresa segurada, trata-se de um fato contábil
permutativo, com efeitos patrimoniais imediatos em contas
do ativo circulante e do ativo realizável a longo prazo.
Com relação à auditoria na escrituração fiscal digital (EFD), julgue o item a seguir.
Ao arquivo digital da EFD ICMS-IPI anexado a processo de
fiscalização, não se aplica nenhuma especificação quanto ao
leiaute na sua geração, já que se devem respeitar as
características de cada empresa.

 Conheça nossos planos