Questões de Concurso
Comentadas sobre operações envolvendo tributos em contabilidade geral
Foram encontradas 30 questões


No que se refere à contabilização de tributos, julgue o próximo item.
Ao proceder à retenção na fonte do imposto de renda incidente sobre os salários pagos aos seus empregados, a empregadora deve debitar a conta de despesa de imposto de renda e creditar a conta de passivo representativa do imposto de renda a recolher.
No momento da compensação das retenções na fonte com o imposto devido, há um ajuste contábil para registrar a diferença entre o valor retido e o valor efetivamente devido, podendo resultar em um crédito a favor da empresa ou em um pagamento adicional ao fisco.
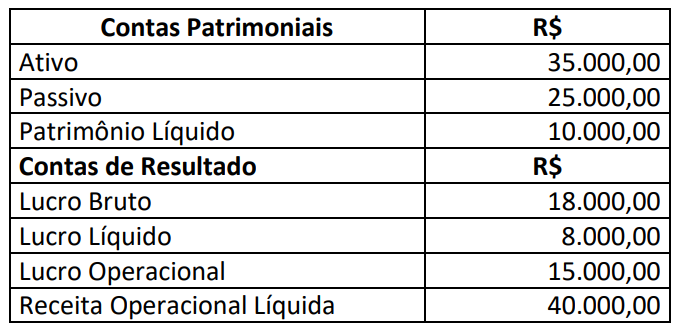
Considerando somente os dados apresentados, podemos afirmar que:
Com relação ao tratamento contábil de ativos, passivos e tributos, julgue o item a seguir.
Os impostos e demais tributos devem ser excluídos dos
custos de aquisição para efeito de mensuração dos ativos
imobilizados, ainda que sejam tributos não recuperáveis.
Com relação aos diversos tipos de contabilização, julgue o item.
A alíquota efetiva de determinado imposto que integra
sua própria base de cálculo é inferior à sua alíquota
nominal.
Baseando-se nas informações a seguir, responda à questão.
O contador da empresa ABCD Ltda. necessita calcular, numa base trimestral, hipoteticamente, o valor do imposto de renda de pessoa jurídica – IRPJ, incluindo adicional, bem como o da contribuição social sobre o lucro líquido – CSLL, e dispõe das seguintes informações:
– Enquadramento tributário: regime de apuração pelo Lucro Real
. – Lucro contábil antes do IR e da CSL – R$ 500.000,00.
– Exclusões Permanentes – R$ 25.000,00.
– Provisões constituídas no ano:
• Perda Estimada para créditos de liquidação duvidosa, com um critério sem fundamento legal – R$ 20.000,00;
• Equivalência patrimonial negativa – R$ 12.000,00;
• Provisão para contingência trabalhista – R$ 18.000,00;
• Desconto de duplicatas – R$ 15.000,00.
(Obs.: Note que o cálculo não requer o enquadramento em balanços de suspensão, mensal ou trimestral)
Baseando-se nas informações a seguir, responda à questão.
O contador da empresa ABCD Ltda. necessita calcular, numa base trimestral, hipoteticamente, o valor do imposto de renda de pessoa jurídica – IRPJ, incluindo adicional, bem como o da contribuição social sobre o lucro líquido – CSLL, e dispõe das seguintes informações:
– Enquadramento tributário: regime de apuração pelo Lucro Real
. – Lucro contábil antes do IR e da CSL – R$ 500.000,00.
– Exclusões Permanentes – R$ 25.000,00.
– Provisões constituídas no ano:
• Perda Estimada para créditos de liquidação duvidosa, com um critério sem fundamento legal – R$ 20.000,00;
• Equivalência patrimonial negativa – R$ 12.000,00;
• Provisão para contingência trabalhista – R$ 18.000,00;
• Desconto de duplicatas – R$ 15.000,00.
(Obs.: Note que o cálculo não requer o enquadramento em balanços de suspensão, mensal ou trimestral)
Baseando-se nas informações a seguir, responda à questão.
O contador da empresa ABCD Ltda. necessita calcular, numa base trimestral, hipoteticamente, o valor do imposto de renda de pessoa jurídica – IRPJ, incluindo adicional, bem como o da contribuição social sobre o lucro líquido – CSLL, e dispõe das seguintes informações:
– Enquadramento tributário: regime de apuração pelo Lucro Real
. – Lucro contábil antes do IR e da CSL – R$ 500.000,00.
– Exclusões Permanentes – R$ 25.000,00.
– Provisões constituídas no ano:
• Perda Estimada para créditos de liquidação duvidosa, com um critério sem fundamento legal – R$ 20.000,00;
• Equivalência patrimonial negativa – R$ 12.000,00;
• Provisão para contingência trabalhista – R$ 18.000,00;
• Desconto de duplicatas – R$ 15.000,00.
(Obs.: Note que o cálculo não requer o enquadramento em balanços de suspensão, mensal ou trimestral)
Para uma empresa que se encontra enquadrada no sistema de apuração de impostos pela não cumulatividade e que apresenta, hipoteticamente, em abril de 2019, receitas tributáveis da ordem de R$ 500.000,00, o valor do PIS – Programa de Integração Social será de:
(Obs.: Note que a empresa não tem qualquer benefício ou requer alíquota diferenciada)
Uma Sociedade Empresária comercial constituída em janeiro de 2017, legalmente habilitada, aderiu ao Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte – Simples Nacional.
Em janeiro de 2017, havia obtido os seguintes registros relacionados à sua receita de vendas:
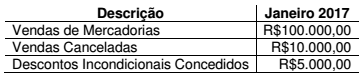
As receitas decorrentes da revenda de mercadorias não são sujeitas a substituição tributária, assim como não decorrem da revenda de mercadorias para exportação.
A tabela a seguir reproduz parcialmente as alíquotas a serem aplicadas a cada faixa de receita bruta para os optantes pelo Simples Nacional na atividade de comércio.
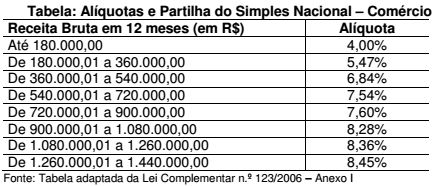
Considerando-se apenas as informações apresentadas, o valor dos
tributos a serem recolhidos mediante a modalidade Simples Nacional,
referente ao mês de competência janeiro de 2017, é de:

 Conheça nossos planos