Questões de Concurso
Comentadas sobre normas cfc - cpc em contabilidade geral
Foram encontradas 235 questões


Uma Prefeitura Municipal doou um terreno para uma Sociedade Empresária, o que foi enquadrado como uma subvenção governamental.
Para esse evento, constam as seguintes informações:
 Valor constante do termo de doação: R$1.800.000,00.
 Valor Justo do terreno: R$2.000.000,00.
 Terreno com as mesmas dimensões já registrado na contabilidade da
Sociedade Empresária: R$1.500.000,00, sobre o qual há estimativa
de redução ao valor recuperável de R$200.000,00.
Os gestores da Sociedade Empresária têm razoável segurança de que cumprirão todas as condições estabelecidas e de que a Sociedade Empresária receberá a subvenção.
De acordo com a NBC TG 07 (R1) – SUBVENÇÃO E ASSISTÊNCIA GOVERNAMENTAIS, o terreno recebido da Prefeitura deve ser reconhecido pela Sociedade Empresária pelo valor de:
Certa entidade tem uma obrigação tributária a pagar, no montante de R$ 100.000,00 com juros de 5% ao ano, sem correção monetária, com pagamento em parcela única ao final de 24 meses. A taxa de juros do mercado é de 10% ao ano.
De acordo com as normas do CPC 12, o valor presente inicial dessa obrigação é:
Julgue o item subsequente, a respeito dos procedimentos para registro, mensuração e avaliação de ativos.
Os custos para colocação de debêntures em um mercado de
livre concorrência, desde que não impliquem nenhum tipo de
transação forçada, expressam um valor justo para o passivo
debênture.
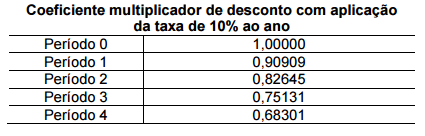
Considerando-se a NBC TG 12 – AJUSTE A VALOR PRESENTE, a NBC TG 30 – RECEITAS e as informações apresentadas, o valor da receita com vendas desse equipamento, em 31.12.2015, é de, aproximadamente:
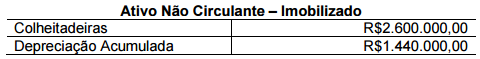
Informações: ✔ As colheitadeiras foram adquiridas e estavam disponível para uso na mesma data; o valor residual do grupo de colheitadeiras é de R$200.000,00 e a vida útil prevista é de 10 anos. ✔ A partir de 1º.1.2016, essas colheitadeiras passaram a ser classificadas no grupo Ativo Não Circulante Mantido para Venda, pois foram desativadas em função da aquisição de outras colheitadeiras mais modernas. ✔ Em 1º.1.2016, o valor justo menos as despesas de venda das antigas colheitadeiras foi estimado em R$1.500.000,00. ✔ Em 31.3.2016, as colheitadeiras antigas foram vendidas por R$1.300.000,00 à vista.
Considerando-se as informações apresentadas e a NBC TG 31 (R3) –
ATIVO NÃO CIRCULANTE MANTIDO PARA VENDA E OPERAÇÃO
DESCONTINUADA, na venda das colheitadeiras a Sociedade
Empresária apresentou:
No que se refere aos princípios e às convenções da teoria contábil, julgue o item seguinte.
Das teorias aplicadas ao patrimônio líquido de uma entidade,
a teoria da entidade é aquela que evidencia a demonstração do
balanço patrimonial, ao passo que a teoria do proprietário é a
que ressalta a demonstração do resultado do exercício.
A empresa Tiro Certo S.A. realizou, no dia 01/12/2013, vendas de mercadorias no valor total de R$ 2.331.000,00, sendo que R$ 1.000.000,00 foram recebidos à vista e o restante para ser recebido integralmente em 01/12/2015. Na data da venda a empresa estava praticando, para as suas vendas a prazo, a taxa de juros de 0,797% ao mês que corresponde a 10% ao ano e a 21% em 2 (dois) anos.
Na Demonstração do Resultado do ano de 2013 a empresa reconheceu, exclusivamente em relação às vendas efetuadas em 01/12/2013:
Acerca dos princípios e das convenções contábeis, julgue o próximo item.
O princípio da continuidade pressupõe que a entidade
continuará em operação no futuro; caso o encerramento de suas
operações seja conhecido, essa informação deverá ser levada
em consideração para a mensuração e a divulgação dos
componentes do patrimônio.
O reconhecimento da receita proveniente da venda a prazo deve ser feito pelo valor presente das prestações futuras, descontados os juros embutidos nessas prestações.
A partir dessa situação hipotética, julgue o próximo item.
A patente deve ter o seu valor contábil integralmente amortizado pela Cia. ABC ao longo dos seis anos.

 Conheça nossos planos