Questões de Concurso
Sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 3.339 questões


I. As participações em empresas sobre cuja administração se tenha influência significativa devem ser mensuradas ou avaliadas pelo método da equivalência patrimonial. O método patrimonial será utilizado para os investimentos em coligadas ou em controladas e em outras sociedades que façam parte de um mesmo grupo ou estejam sob controle comum.
II. As disponibilidades são mensuradas ou avaliadas pelo valor original, feita a conversão, quando em moeda estrangeira, à taxa de câmbio vigente na data das demonstrações contábeis.
III. As bases de mensuração podem fornecer valores de entrada e valores de saída. Para o ativo, os valores de entrada refletem o custo da compra. O custo histórico e o custo de reposição são valores de entrada. Os valores de saída refletem os benefícios econômicos da venda e também o montante que será obtido com a utilização do ativo.
Quais estão corretas?
A respeito das demonstrações contábeis e suas respectivas notas explicativas, julgue o item a seguir.
O balanço patrimonial classifica os ativos e passivos com base no critério de liquidez e exigibilidade, respectivamente.
A respeito das demonstrações contábeis e suas respectivas notas explicativas, julgue o item a seguir.
O balanço patrimonial representa a posição patrimonial e financeira da entidade em um período determinado.
Com base nessa situação hipotética e nos dados informados, julgue o item a seguir.
O passivo não circulante é igual a R$ 490.
Com base nessa situação hipotética e nos dados informados, julgue o item a seguir.
Os indicadores de endividamento são obtidos por meio da comparação entre o montante do capital próprio e de terceiros e os recursos aplicados no ativo.
Em relação à elaboração das demonstrações contábeis, julgue o item seguinte, considerando a legislação societária e a normatização contábil vigentes.
No balanço patrimonial, os impostos diferidos ativos integram o grupo de ativos circulantes.
Em relação à elaboração das demonstrações contábeis, julgue o item seguinte, considerando a legislação societária e a normatização contábil vigentes.
As modificações verificadas ao longo do exercício no saldo de caixa e seus equivalentes devem ser segregadas, pelo menos, em operacionais, de financiamentos e de investimentos.
De acordo com o Pronunciamento n.º 26 (R1) do Comitê de Pronunciamentos Contábeis (CPC), os impostos diferidos devem ser classificados no balanço patrimonial como ativo ou passivo não circulante.
O valor do patrimônio líquido de uma entidade no início de determinado ano resulta da diferença entre o total de bens e direitos da entidade e o montante de suas obrigações.
No que se refere à análise de demonstrações financeiras, julgue o item subsequente.
Dois indicadores importantes no estudo do capital de giro são a necessidade de capital de giro (NCG) e o capital de giro disponível (CDG); quando a NCG supera, crescentemente, o CDG ao longo de vários exercícios sociais, ocorre o chamado efeito tesoura.
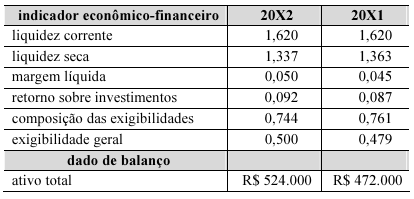
Com base nas informações da tabela precedente, extraídas das demonstrações contábeis de certa entidade no período que se inicia no ano 20X1 e termina no ano 20X2, julgue o item a seguir.
O uso de capitais de terceiros de curto prazo cresceu mais de 15% ao longo do período em análise.
Com base nas informações da tabela precedente, extraídas das demonstrações contábeis de certa entidade no período que se inicia no ano 20X1 e termina no ano 20X2, julgue o item a seguir.
Os estoques cresceram mais de 12% entre os exercícios 20X1 e 20X2.
Considerando aspectos conceituais, classificatórios e normativos do balanço patrimonial, julgue o item a seguir, com base na legislação societária vigente (Lei n.º 6.404/1976) e nas normas contábeis brasileiras.
Os ativos devem ser avaliados pelo custo de aquisição, com ajustes para perdas, quando aplicáveis.
Julgue o item a seguir, acerca do balanço patrimonial e de operações fiscais e tributárias.
As diferenças temporárias tributáveis geram ativos fiscais diferidos, pois representam valores que reduzirão a base de cálculo do imposto de renda em exercícios futuros.
Julgue o item a seguir, acerca do balanço patrimonial e de operações fiscais e tributárias.
A contabilização do FGTS devido pela empresa deve ser registrada como despesa no momento da competência da folha de pagamento, independentemente da data de recolhimento do FGTS.
Julgue o item a seguir, acerca do balanço patrimonial e de operações fiscais e tributárias.
No balanço patrimonial, cada ativo é classificado como circulante ou não circulante, com base em sua liquidez, sendo considerados circulantes os ativos que se espera realizar até o final do exercício social seguinte.
Julgue o item que se segue, em relação a patrimônio e variações patrimoniais.
Na representação a seguir, bens e direitos estão equivocadamente posicionados no lado do ativo.
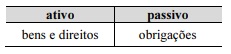
Julgue o item que se segue, em relação a patrimônio e variações patrimoniais.
O balanço patrimonial representado a seguir indica que as atividades comerciais da entidade se iniciaram com um capital integralizado em imóveis.
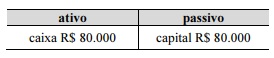

 Conheça nossos planos