Questões de Concurso
Sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 3.340 questões


Assinale a opção que indica a classificação correta do edifício no Balanço Patrimonial.
Determinada empresa apresentou, em 31 de dezembro de 2020, um patrimônio composto pelos seguintes elementos, cujo registro e cuja avaliação contábeis estão de acordo com as regras estabelecidas na legislação societária (Lei n.º 6.404/1976 e suas alterações).
elemento patrimonial valor (R$)
caixa 20.000
duplicatas a receber 50.000
empréstimos a pagar 30.000
estoques 40.000
imóveis de uso próprio 200.000
depreciação acumulada 10.000
capital social 220.000
fornecedores 20.000
salários a pagar 50.000
reservas de lucros 10.000
depósitos em bancos 10.000
impostos a recolher 10.000
aplicações financeiras de liquidez imediata 30.000
Considerando os elementos patrimoniais apresentados nessa situação hipotética, julgue o item a seguir.
Em 31 de dezembro de 2020, a situação patrimonial líquida
da empresa alcançou o montante de R$ 230.000.
Desconsiderando-se incidências de impostos, fretes e outros efeitos não citados, é correto afirmar que, após o lançamento da venda,
Uma Sociedade Empresária apresentou as seguintes contas contábeis com seus respectivos saldos em 31/12/2019; observe.
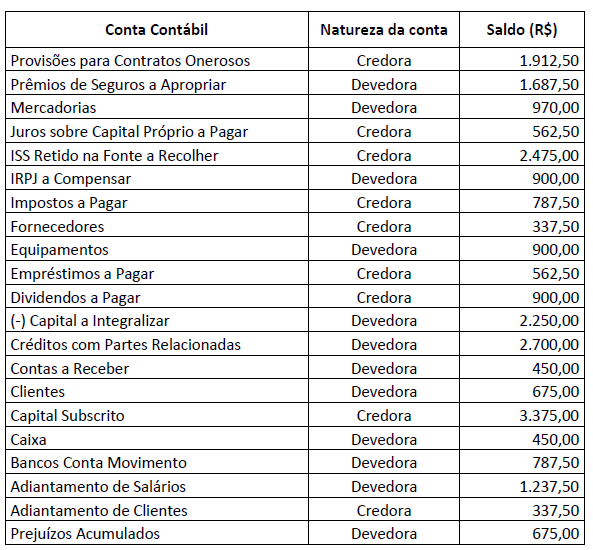
Tendo como base apenas as informações apresentadas e de acordo com a NBC TG 26 (R5) – Apresentação das
Demonstrações Contábeis, o total do Passivo Exigível, em 31/12/2019, é de
Considerando somente as informações apresentadas e admitindo que estas são as únicas relevantes para o encerramento do exercício, é correto afirmar que, em 2020, o Balanço Patrimonial da distribuidora apresentou:
• Dia 2 – Subscrição e Integralização de capital no valor total de R$ 10.000 em dinheiro; • Dia 4 – Compra à vista de móveis e utensílios, na importância de R$ 1.700; • Dia 10 – Compra de mercadorias, nas seguintes condições: R$ 4.500 à vista e R$ 1.500 a prazo; • Dia 15 – Venda a prazo de R$ 500 de mercadorias. O custo destas mercadorias foi de R$ 300; • Dia 20 – Compra de um veículo, a ser pago em 05/05/21, por R$ 700; • Dia 27 – Pagamento de 70% da dívida relativa à compra de mercadorias;
Considerando tais movimentações, o total do Patrimônio Líquido, do Ativo Total e do Passivo Circulante desta empresa totalizou, ao final de 2020, respectivamente:
Coluna 1:
1. Ativo 2. Receita 3. Despesa 4. Contribuição dos proprietários
Coluna 2:
( ) Corresponde a entrada de recursos para a entidade a título de contribuição de partes externas, que estabelece ou aumenta a participação delas no patrimônio líquido da entidade. ( ) É um recurso controlado no presente pela entidade como resultado de evento passado ( ) Corresponde a diminuições na situação patrimonial líquida da entidade não oriundas de distribuições aos proprietários. ( ) Corresponde a aumentos na situação patrimonial líquida da entidade não oriundos de contribuições dos proprietários.
Assinale a sequência CORRETA:
I.Ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se esperaque fluam futuros benefícios econômicos para a entidade. II.Passivo é uma obrigação presente da entidade, derivada de eventos passados, cuja liquidação se espera que resulte na saída de recursos da entidade capazes de gerar benefícios econômicos. III.Patrimônio Líquido é o interesse residual nos ativos da entidade depois de deduzidos todos os seus passivos.
Após análise, marque a alternativa CORRETA.
I. As demonstrações contábeis são documentos que uma empresa elabora e divulga, com o objetivo de representar seu fluxo contábil e financeiro em um certo período.
II. Apesar de obrigatórias para algumas empresas, é importante elaborar as demonstrações contábeis para que se tornem uma espécie de "mapa" para os administradores, auxiliando nas tomadas de decisões em comparação com os períodos anteriores ao atual.
III. A elaboração das demonstrações contábeis (financeiras) acontecem ao fim do período do exercício pelo setor administrativo e contabilístico da empresa.
IV. A Demonstração do Resultado do Exercício é responsável pelas entradas e saídas de dinheiro, durante o período, no caixa da empresa.
Marque a opção que apresenta as afirmativas CORRETAS.
Quanto ao passivo exigível e seus componentes, julgue o item subsequente.
A classificação de um passivo de financiamento de longo
prazo como circulante ou não circulante pode depender,
além dos prazos de vencimento, da situação de adimplência
ou inadimplência da obrigação.
Quanto ao passivo exigível e seus componentes, julgue o item subsequente.
Uma obrigação presente da entidade, gerada por eventos
passados e para a qual será necessário o sacrifício de item
capaz de trazer benefícios econômicos para a entidade,
deve ser registrada no passivo circulante se e somente se for
provável que seja liquidada durante o ciclo operacional
normal da entidade ou no prazo de doze meses após
o fechamento do balanço patrimonial.

 Conheça nossos planos