Questões de Concurso
Sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 3.345 questões


Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154742
Contabilidade Geral
Dados extraídos da contabilidade da Cia. Groe S/A.
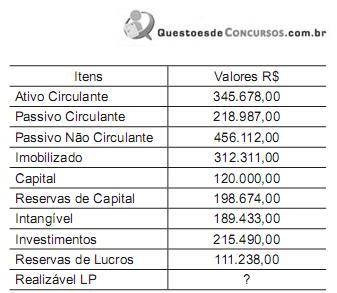
Considere apenas as informações acima e:
• a Legislação Societária, com as alterações ocorridas até 2009;
• que as contas informadas são suficientes para totalizar os grupos do balanço.
Com base nos dados acima, constata-se que o total do Ativo Não Circulante monta, em reais, à quantia de
Considere apenas as informações acima e:
• a Legislação Societária, com as alterações ocorridas até 2009;
• que as contas informadas são suficientes para totalizar os grupos do balanço.
Com base nos dados acima, constata-se que o total do Ativo Não Circulante monta, em reais, à quantia de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Administrador Júnior |
Q154651
Contabilidade Geral
Uma empresa decidiu contrair em 30 de junho seu único financiamento no valor principal de R$ 36.000,00 que será amortizado no prazo de 2 anos, pagos em parcelas mensais constantes. Os juros totais do empréstimo, no valor de R$ 2.400,00, foram pagos antecipadamente na data da liberação do empréstimo e serão apropriados de forma linear. Os saldos das contas específicas relacionadas a essa operação, na data do Balanço de 31 de dezembro deste mesmo ano, em reais, serão
Q154542
Contabilidade Geral
Segundo a Resolução CFC nº 1.272/2010, as contas do passivo da gestão operacional previdencial são constituídas por
Q154537
Contabilidade Geral
São classificados no Ativo Intangível de uma sociedade, desde que atendam aos critérios estabelecidos de reconhecimento e mensuração para esse tipo de ativo pelas Normas Brasileiras de Contabilidade:
Q154535
Contabilidade Geral
De acordo com as novas normas contábeis brasileiras de contabilidade aplicáveis às demonstrações financeiras,
Ano: 2011
Banca:
CEPERJ
Órgão:
SEEDUC-RJ
Prova:
CEPERJ - 2011 - SEDUC-RJ - Professor - Administração |
Q141233
Contabilidade Geral
As contas “debêntures emitidas” e “ações de outras empresas” pertencem, respectivamente, aos grupos:
Ano: 2011
Banca:
FCC
Órgão:
TRE-AP
Prova:
FCC - 2011 - TRE-AP - Analista Judiciário - Contabilidade |
Q126236
Contabilidade Geral
Considere as seguintes situações:
- A empresa Investidora S. A. adquiriu 80% das ações da empresa Trafe-Car, sendo esta considerada sua controlada.
- Banco Líquido S. A. adquiriu ações da Cia. Aberta com a finalidade de negociá-las a qualquer momento.
- A Indústria Imobilizada adquiriu um terreno para fins de locação e valorização.
- A empresa Madeireira S. A. possui plantações de eucaliptos para a produção de celulose.
Com base nas informações acima, é INCORRETO afirmar:
Ano: 2011
Banca:
FCC
Órgão:
TRE-AP
Prova:
FCC - 2011 - TRE-AP - Analista Judiciário - Contabilidade |
Q126235
Contabilidade Geral
A empresa Financia Tudo S. A. é uma companhia de capital aberto e, em 31/10/2010, realizou duas operações:
I. Aquisição de um caminhão, por meio de arrendamento mercantil financeiro, para ser pago em 36 prestações mensais de R$ 5.000,00 cada. No entanto, se a empresa pagasse o caminhão à vista pagaria R$ 144.000,00.
II. Obtenção de empréstimo no valor de R$ 50.000,00 para ser pago em 18 meses, em parcelas de R$ 3.335,11, com taxa de juros composta de 2% a. m. Para conceder o crédito, a instituição financeira cobrou no ato da contratação R$ 1.500,00.
Com base nessas informações, as duas operações em conjunto provocaram um aumento de
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111326
Contabilidade Geral
Texto associado
Julgue os seguintes itens, relativos ao reconhecimento de passivos
e suas provisões.
e suas provisões.
Deve-se registrar em conta de passivo uma obrigação presente que provavelmente requeira um sacrifício de ativos.
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111226
Contabilidade Geral
O processo de convergência das Normas Brasileiras de Contabilidade às Normas Internacionais de Contabilidade (IFRS) foi iniciado com a edição da Lei no 11.638/2007 e complementado com a edição da Lei no 11.941/2009 e de diversos pronunciamentos técnicos do CPC (Comitê de Pronunciamentos Contábeis). Uma das modificações introduzidas nesse processo de convergência que influiu na estrutura do balanço patrimonial foi a
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105534
Contabilidade Geral
No que se refere ao balanço de uma empresa, analise os itens a seguir.
I – Posição econômica
II – Posição financeira
III – Posição patrimonial
IV – Mutações da posição financeira
O balanço de uma empresa tem por finalidade apresentar, em um determinado momento, APENAS os itens
I – Posição econômica
II – Posição financeira
III – Posição patrimonial
IV – Mutações da posição financeira
O balanço de uma empresa tem por finalidade apresentar, em um determinado momento, APENAS os itens
Ano: 2011
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2011 - TRE-RN - Analista Judiciário - Contabilidade |
Q105259
Contabilidade Geral
As Leis no 11.687/2007 e no 11.941/2009, ao modificarem alguns dos artigos da Lei no 6.404/1976 (Lei das Sociedades por Ações) com o objetivo de adaptar as normas brasileiras de contabilidade às internacionais, criaram e extinguiram, respectivamente, os seguintes grupos do Balanço Patrimonial:
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105162
Contabilidade Geral
Texto associado
Para responder às questões de números 25 e 26,
considere as contas listadas a seguir:
- Ações em Tesouraria
- Amortização Acumulada
- Disponível
- Participações Societárias Permanentes
- Provisão para Créditos de Liquidação Duvidosa
- Impostos a Recolher
- Empréstimos a Coligadas e Controladas
- Marcas e Patentes
- Duplicatas a Receber
- Reserva de Ágio na Emissão de Ações
- Capital Social
- Fornecedores
- Reserva de Lucros a Realizar
- Salários a Pagar
- Estoques
- Imobilizado
- Depreciação Acumulada
- Empréstimos Recebidos de Longo Prazo
- Despesas do Exercício Seguinte
Sabendo-se que determinada pessoa jurídica não efetua vendas com prazo de recebimento superior a 120 dias, existem
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105159
Contabilidade Geral
O contador observou, ao analisar a equação patrimonial da Cia. Raio de Luz, que o valor total do Ativo correspondia ao dobro do valor do Patrimônio Líquido. Nesse caso,
Ano: 2011
Banca:
FCC
Órgão:
TRT - 4ª REGIÃO (RS)
Prova:
FCC - 2011 - TRT - 4ª REGIÃO (RS) - Analista Judiciário - Contabilidade |
Q104902
Contabilidade Geral
De conformidade com as Normas Internacionais de Contabilidade, são grupos do Balanço Patrimonial:
Ano: 2011
Banca:
FCC
Órgão:
TRT - 4ª REGIÃO (RS)
Prova:
FCC - 2011 - TRT - 4ª REGIÃO (RS) - Analista Judiciário - Contabilidade |
Q104896
Contabilidade Geral
No processo de implementação inicial das novas normas contábeis no ativo imobilizado, deve a empresa
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104223
Contabilidade Geral
Texto associado
Considere que o sistema contábil da empresa comercial Zeta S.A.
tenha se extraviado logo no primeiro exercício de constituição da
empresa, fundada em 1.º de março de x10, e que as seguintes
informações tenham sido recuperadas para a reconstituição do
balancete de verificação e elaboração das demonstrações contábeis
a serem levantadas em 31/12/x10.

Sabendo que não foram consideradas possíveis participações ou
destinações para o lucro, julgue os itens de 5 a 9 com base nas
informações acima.
tenha se extraviado logo no primeiro exercício de constituição da
empresa, fundada em 1.º de março de x10, e que as seguintes
informações tenham sido recuperadas para a reconstituição do
balancete de verificação e elaboração das demonstrações contábeis
a serem levantadas em 31/12/x10.
Sabendo que não foram consideradas possíveis participações ou
destinações para o lucro, julgue os itens de 5 a 9 com base nas
informações acima.
O exigível corresponde a R$ 25.300.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104222
Contabilidade Geral
Texto associado
Considere que o sistema contábil da empresa comercial Zeta S.A.
tenha se extraviado logo no primeiro exercício de constituição da
empresa, fundada em 1.º de março de x10, e que as seguintes
informações tenham sido recuperadas para a reconstituição do
balancete de verificação e elaboração das demonstrações contábeis
a serem levantadas em 31/12/x10.
Sabendo que não foram consideradas possíveis participações ou
destinações para o lucro, julgue os itens de 5 a 9 com base nas
informações acima.
A maior parte do capital total à disposição da empresa pertence a terceiros.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104221
Contabilidade Geral
Texto associado
Considere que o sistema contábil da empresa comercial Zeta S.A.
tenha se extraviado logo no primeiro exercício de constituição da
empresa, fundada em 1.º de março de x10, e que as seguintes
informações tenham sido recuperadas para a reconstituição do
balancete de verificação e elaboração das demonstrações contábeis
a serem levantadas em 31/12/x10.
Sabendo que não foram consideradas possíveis participações ou
destinações para o lucro, julgue os itens de 5 a 9 com base nas
informações acima.
tenha se extraviado logo no primeiro exercício de constituição da
empresa, fundada em 1.º de março de x10, e que as seguintes
informações tenham sido recuperadas para a reconstituição do
balancete de verificação e elaboração das demonstrações contábeis
a serem levantadas em 31/12/x10.
Sabendo que não foram consideradas possíveis participações ou
destinações para o lucro, julgue os itens de 5 a 9 com base nas
informações acima.
O total do ativo é igual a R$ 68.000.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104218
Contabilidade Geral
Texto associado
De acordo com a técnica de registro de fatos contábeis, a natureza
da conta determina o lado em que devem ser descritos, no balanço,
os aumentos e as diminuições dos saldos de contas contábeis.
A esse respeito, julgue os itens seguintes.
da conta determina o lado em que devem ser descritos, no balanço,
os aumentos e as diminuições dos saldos de contas contábeis.
A esse respeito, julgue os itens seguintes.
As contas de passivo reduzem seus saldos quando se registra movimento a débito.

 Conheça nossos planos