Questões de Concurso
Comentadas sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 535 questões


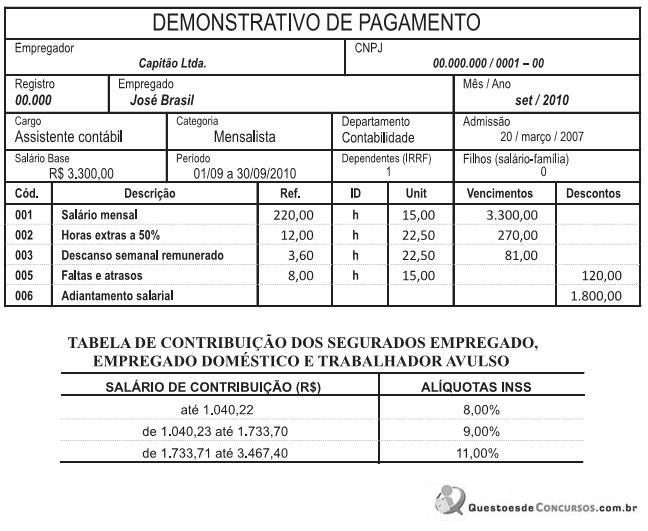
Admitindo-se a exatidão do demonstrativo de pagamento e considerando-se as determinações vigentes, à época, para a contribuição previdenciária dos empregados, a Empresa Capitão reteve do empregado José, a título de INSS, o valor, em reais, de
patrimonial das companhias, julgue os próximos itens.
julgue o próximo item.
hipotética acerca de diversas operações contábeis, seguida de uma
assertiva a ser julgada.
base nas práticas contábeis brasileiras.
mensuração de contas patrimoniais.
mensuração de contas patrimoniais.
1. Num dado momento, o valor do Patrimônio Líquido pode aumentar e/ou diminuir sem que, neste mesmo momento, ocorra qualquer aumento e/ou redução no valor do Ativo e/ou no valor do Passivo.
2. Pode estar sendo incorrida uma despesa neste momento sem que, neste mesmo momento, esteja ocorrendo um pagamento e sem que, neste mesmo momento, estejam aumentando as obrigações (dívidas) da empresa.
3. Toda redução no valor do Patrimônio Líquido decorre de uma despesa incorrida.
4. As aplicações de recursos podem ter valor inferior ao valor dos capitais de terceiros.
5. Quando o valor do Passivo (obrigações/dívidas da entidade) for inferior ao valor do Ativo, a equação básica da Contabilidade deve ser expressa da seguinte forma: "Ativo + Patrimônio Líquido = Passivo".
Assinale a alternativa que indica todas as afirmativas verdadeiras.
( ) O patrimônio é um conjunto de bens, direitos e obrigações com terceiros, à disposição de uma pessoa jurídica ou pessoa física, necessários ao atendimento de seus objetivos.
( ) Além de dar a conhecer os elementos formadores do lucro/prejuízo de um período (de um exercício social) a Demonstração do Resultado do Exercício (DRE) permite conhecer como o lucro foi destinado.
( ) Os fatos permutativos são aqueles que não alteram o Patrimônio Líquido, alterando apenas qualitativamente os valores dos bens e direitos.
( ) Os fatos mistos provocam alterações quantitativas no Ativo, no Passivo e no Patrimônio Líquido, simultaneamente.
( ) A "despesa com salários" provoca redução no valor do Patrimônio Líquido somente no momento em que os salários são pagos.
Assinale a alternativa que indica a sequência correta de cima para baixo.
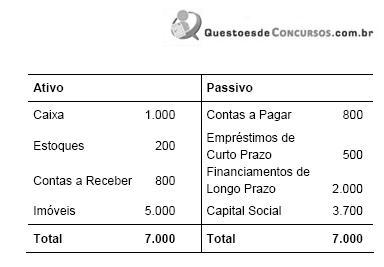
Com base nas informações, é correto afirmar que o Capital Circulante Líquido dessa empresa é de
Estoques de Mercadorias 40.000,00; Receita de Vendas 200.000,00; Capital Social 110.000,00; Empréstimos Obtidos de Longo Prazo 15.000,00; Receita de Equivalência Patrimonial 6.500,00; Ações em Tesouraria 4.000,00; Investimentos em Controladas 44.000,00; Veículos 75.000,00; Despesas de Depreciação de Veículos 4.000,00; Depreciação Acumulada de Veículos 7.000,00; Ajuste de Avaliação Patrimonial (devedor) 9.000,00; Despesas com Vendas 2.000,00.
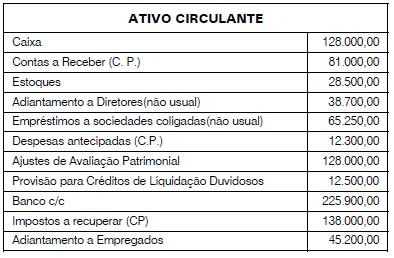
Após a análise dos dados da tabela é correto afirmar que:
Na Contabilidade, podemos citar como uma Conta de Ativo Circulante:
Um Balanço Patrimonial é uma ferramenta contábil utilizada para
Texto para as questões de 49 a 51
conta | saldo (R$) |
INSS a recolher | 5 |
salários a pagar | 6 |
despesa de seguros | 8 |
PIS a recolher | 9 |
despesa de salários | 10 |
telefone e Internet a pagar | 10 |
COFINS a recolher | 10 |
duplicatas descontadas — curto prazo | 12 |
encargos a recolher | 14 |
imposto de renda a recolher | 14 |
suprimentos de impressoras | 15 |
diárias de pesquisadores a pagar | 16 |
despesa antecipada de aluguel | 20 |
despesa com contingências trabalhistas | 20 |
energia a pagar | 20 |
reembolso de despesas a pagar | 21 |
seguros pagos antecipadamente | 30 |
despesa de energia | 30 |
despesa com provisão para devedores duvidosos | 30 |
impostos sobre receita a recolher | 32 |
reagentes químicos e biológicos | 34 |
PIS sobre faturamento | 38 |
despesas de manutenção e conservação | 40 |
combustíveis e lubrificantes | 50 |
despesa de depreciação | 60 |
receita financeira | 60 |
provisão para contingências judiciais | 60 |
despesa de aluguel | 70 |
despesas financeiras | 80 |
fornecedores | 80 |
adiantamento de numerário a pesquisadores de campo | 83 |
outros tributos incidentes sobre faturamento | 87 |
provisão para créditos de liquidação duvidosa — curto prazo | 90 |
provisão para perda de investimentos | 90 |
mercadorias recebidas antecipadamente — curto prazo | 90 |
material de consumo | 100 |
despesas diversas | 120 |
marcas e patentes | 140 |
COFINS sobre faturamento | 175 |
participação em coligadas e controladas | 190 |
estoque de mercadorias | 210 |
investimento em ações de outras companhias | 220 |
prejuízo acumulado antes do resultado do exercício | 230 |
terrenos | 300 |
contas a receber — longo prazo | 340 |
contas a receber | 400 |
disponível | 500 |
máquinas | 500 |
financiamentos a pagar — longo prazo | 780 |
reservas | 800 |
veículos | 900 |
equipamentos de laboratórios | 1.200 |
depreciação acumulada | 1.400 |
custo dos serviços prestados | 1.589 |
fazenda | 1.900 |
receita bruta de vendas | 2.300 |
capital social | 3.800 |
Ainda com base na tabela acima, é correto afirmar que o capital de giro líquido, em reais, é

 Conheça nossos planos