Questões de Concurso
Sobre ganhos ou perdas de capital em contabilidade geral
Foram encontradas 71 questões


De acordo com a Resolução CFC nº 1.138/2008 – NBC TG 09 – Demonstração do Valor Adicionado, a DVA deve proporcionar aos
usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como
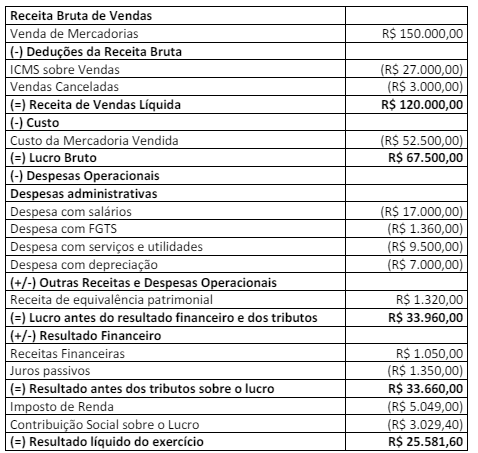
tais riquezas foram distribuídas. Uma sociedade comercial apresentou a Demonstração do Resultado referente ao exercício de 2023:
Outras informações:
• Adquiriu Mercadorias para Revenda à vista no valor de R$ 100.000,00, com incidência de ICMS calculado à alíquota de 18%;
• Vendeu 80% das mercadorias adquiridas, destacando-se o ICMS calculado à alíquota de 18%;
• A contribuição devida ao INSS corresponde a 35% das Despesas com Salários;
• As Despesas com Utilidades e Serviços referem-se a energia, água e internet, isentas de tributos;
• Não havia estoques iniciais e o PIS e COFINS são enquadrados no regime cumulativo;
• O Lucro foi distribuído da seguinte forma: 60% com dividendos e 40% com lucros retidos.
(CFC, NBC TG 09 – Demonstração do Valor Adicionado.)
Considerando somente a segunda parte da DVA, analise as afirmativas a seguir.
I. A Remuneração de Pessoal evidenciará um valor de R$ 24.310,00, sendo R$ 17.000,00 de Remuneração Direta, R$ 5.950,00 de INSS e R$ 1.360,00 de FGTS.
II. A Remuneração ao Governo evidenciará um valor de R$ 29.504,01, sendo R$ 23.554,01 de impostos e R$ 5.950,00 de contribuição ao INSS.
III. A Remuneração do Capital de Terceiros evidenciará um valor de R$ 10.850,00, sendo R$ 1.350,00 de juros passivos e R$ 9.500,00 de despesa com utilidades e serviços.
IV. A Remuneração do Capital Próprio evidenciará um valor de R$ 25.581,60, sendo R$ 15.348,96 de dividendos e R$ 10.232,64 de lucros retidos.
Está correto o que se afirma apenas em
Dado o contexto das causas de variação do patrimônio liquido, associe as colunas relacionando as causas com suas respectivas descrições, em seguida assinale a alternativa que apresenta a respectiva ordem de associação correta:
Coluna 1:
A.Despesas.
B.Perda.
C.Ganho
Coluna 2:
1. (_) São todos os gastos, necessários para manutenção da empresa, executados com a finalidade de obter receitas. Elas podem referir-se a gastos do passado, presente ou futuro. E representam diminuição do ativo ou aumento do passivo, acarretando assim uma diminuição do patrimônio líquido
2. (_) Representa um resultado líquido favorável resultante de transações ou eventos não relacionados às operações normais do empreendimento.
3. (_) Bem ou serviço consumido de forma incomum e involuntária. Não pode ser confundida com a despesa, e em hipótese alguma com o custo, exatamente por sua característica anormal.
Assinale a alternativa que apresenta a respectiva ordem de associação correta:
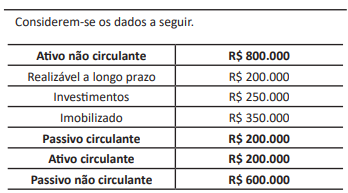
O montante dos capitais de terceiros, em 31/12/2022, equivalia a R$ 800.000.
O valor residual de um bem se refere ao somatório de suas perdas parciais de valor ao longo de seu uso.
Um ente público apresentou as seguintes informações sobre suas propriedades em 31/12/2022:
Galpão em construção em convênio com empresa privada R$ 580,00 Imóvel desocupado mas mantido para ser arrendado R$ 930,00 Imóvel desocupado mas mantido para ser ocupado por órgão do ente público R$ 870,00 Imóvel mantido somente para aluguel com fins comerciais R$ 650,00 Terreno mantido para valorização e venda em momento oportuno R$ 420,00
Considerando as informações, o valor classificado como Propriedades para Investimento em 31/12/2022 corresponde a:
• Fixação do crédito especial aberto em 30/07/2021 R$15.000,00; • Execução do crédito especial aberto em 30/07/2021:R$ 8.000,00; • Ativo financeiro: R$ 45.000,00; • Passivo financeiro: R$ 10.000,00; • Previsão da receita: R$ 80.000,00; • Execução da receita: R$110.000,00.
Com base nessas informações e considerando os recursos para a abertura de créditos adicionais, é fonte de recursos paraabertura de crédito adicional no exercício seguinte a 2021,
Leia o texto a seguir.
Uma empresa possui uma máquina no valor de R$ 100.000,00, adquirida em 2/3/2020. A empresa definiu, inicialmente a vida útil da máquina para cinco anos e valor residual de R$ 10.000,00. Ao fim do primeiro ano, a empresa estabeleceu nova vida útil para a máquina em 3 anos com valor residual de R$ 15.000,00. Em 30/11/2021, a empresa vendeu a máquina por R$ 60.000,00.
Com base nessas informações, qual foi o resultado obtido pela empresa com a venda da máquina?
Maquinário R$ 250.000,00 (-) Depreciação Acumulada (R$ 25.000,00) (-) Perda por Desvalorização (R$ 35.000,00) Saldo em 30/12/2021 R$ 190.000,00
No dia 31/12/2021, a Cia. Small vendeu o maquinário por R$ 205.000,00, com recebimento em 01/10/2022, em uma única parcela, e com juros embutidos na transação de 10% no mesmo período.
Desconsiderando-se a incidência de tributo sobre esta transação, o lançamento da venda e a baixa do item provocará um impacto líquido nas contas de resultado de R$
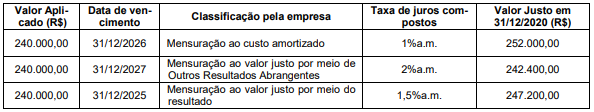
O valor total das aplicações evidenciado no ativo no Balanço Patrimonial de 31/12/2020 e o impacto total refletido na Demonstração do Resultado de 2020 são, respectivamente, em reais:
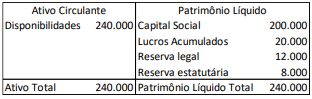
Em 31/12/X0, ela apurou prejuízo de R$35.000 em sua Demonstração do Resultado do Exercício.
Assinale a opção que indica a composição do patrimônio líquido após a absorção do prejuízo, além do Capital Social, que era de R$200.000.
Em janeiro de X0, a loja vendeu 40 celulares por R$4.000 cada.
A loja estimou que, se forem detectados defeitos maiores em todos os celulares vendidos, os custos de reparação são de R$120.000. Se forem detectados defeitos menores em todos os produtos vendidos, a entidade irá incorrer em custos de reparação de R$40.000.
A loja estima que 10% dos celulares irão apresentar defeitos maiores e 40% irão apresentar defeitos menores, enquanto o restante não irá apresentar defeitos.
Assinale a opção que indica a contabilização da garantia na Demonstração do Resultado do Exercício da loja, em 31/01/X0.
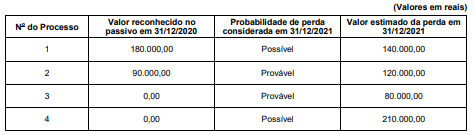
Com base nestas informações, o impacto reconhecido na Demonstração do Resultado de 2021 e o valor contábil total apresentado no Balanço Patrimonial de 31/12/2021 da Cia. Devedora, decorrentes exclusivamente a estes processos, foram, respectivamente, em reais,
− Valor do empréstimo: R$ 11.020.000,00
− Data de vencimento: 01/12/2019
− Forma de liquidação: pagamento integral (principal e juros) na data de vencimento
− Taxa de juros compostos negociada: 3% ao mês
− Na data da obtenção do empréstimo a empresa pagou, para a instituição financeira, custos de transação no valor total de R$ 1.020.000,00
Sabendo-se que este empréstimo é mensurado pelo custo amortizado e que a taxa de custo efetivo da operação é 3,42% a.m., o valor dos encargos financeiros reconhecido na Demonstração do Resultado de 2017, referente a este empréstimo foi, em reais,

 Conheça nossos planos