Questões de Concurso
Comentadas sobre estrutura conceitual básica em contabilidade geral
Foram encontradas 161 questões


Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148658
Contabilidade Geral
Acerca de noções de contabilidade financeira, julgue o item subsequente.
As características qualitativas da informação contábil-financeira estão reunidas em classificação única.
As características qualitativas da informação contábil-financeira estão reunidas em classificação única.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148656
Contabilidade Geral
Acerca de noções de contabilidade financeira, julgue o item subsequente.
A informação contábil-financeira que tem valor preditivo jamais tem valor confirmatório.
A informação contábil-financeira que tem valor preditivo jamais tem valor confirmatório.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Planejamento |
Q3146052
Contabilidade Geral
Julgue o próximo item, a respeito de contabilização e análise de demonstrações contábeis.
A manutenção do capital financeiro só pode ser medida pela unidade monetária nominal.
A manutenção do capital financeiro só pode ser medida pela unidade monetária nominal.
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
STJ
Prova:
CESPE / CEBRASPE - 2024 - STJ - Analista Judiciário - Área: Apoio Especializado - Especialidade: Contadoria |
Q3104706
Contabilidade Geral
Julgue o item a seguir, de acordo com a NBC TG Estrutura
Conceitual para Elaboração e Divulgação de Relatório
Contábil-financeiro.
Dadas as finalidades distintas e necessidades diversas de governos, órgãos reguladores e autoridades tributárias, devem ser apresentadas tantas demonstrações financeiras de propósitos gerais quantas sejam necessárias para atender a cada um desses usuários.
Dadas as finalidades distintas e necessidades diversas de governos, órgãos reguladores e autoridades tributárias, devem ser apresentadas tantas demonstrações financeiras de propósitos gerais quantas sejam necessárias para atender a cada um desses usuários.
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
STJ
Prova:
CESPE / CEBRASPE - 2024 - STJ - Analista Judiciário - Área: Apoio Especializado - Especialidade: Contadoria |
Q3104704
Contabilidade Geral
Julgue o item a seguir, de acordo com a NBC TG Estrutura
Conceitual para Elaboração e Divulgação de Relatório
Contábil-financeiro.
A relação custo-benefício influencia a tomada de decisão acerca da geração e da divulgação de uma informação contábil.
A relação custo-benefício influencia a tomada de decisão acerca da geração e da divulgação de uma informação contábil.
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
TCE-PR
Prova:
CESPE / CEBRASPE - 2024 - TCE-PR - Auditor de Controle Externo – Área: Contábil |
Q3011046
Contabilidade Geral
Conforme o disposto na Estrutura Conceitual para Relatório Financeiro do Comitê de Pronunciamentos Contábeis (CPC), enquadra-se no conceito de ativo o direito
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Mossoró - RN
Prova:
CESPE / CEBRASPE - 2024 - Prefeitura de Mossoró - RN - Analista de Procuradoria – Especialidade: Contabilidade |
Q2556763
Contabilidade Geral
Com relação às operações que envolvem elementos do passivo,
do patrimônio líquido e de contas de resultado, julgue o item a seguir.
Uma obrigação decorrente de eventos passados e cuja existência precisará ser confirmada pela ocorrência de eventos futuros incertos deve ser reconhecida contabilmente como passivo se for considerada possível a exigência de saída de recursos econômicos para liquidar a obrigação e se o valor dessa obrigação puder ser mensurado de forma suficientemente confiável.
Uma obrigação decorrente de eventos passados e cuja existência precisará ser confirmada pela ocorrência de eventos futuros incertos deve ser reconhecida contabilmente como passivo se for considerada possível a exigência de saída de recursos econômicos para liquidar a obrigação e se o valor dessa obrigação puder ser mensurado de forma suficientemente confiável.
Ano: 2024
Banca:
IV - UFG
Órgão:
TJ-AC
Prova:
CS-UFG - 2024 - TJ-AC - Analista Judiciário - Contador |
Q2449167
Contabilidade Geral
O custo histórico de ativo quando é adquirido ou criado é o
valor dos custos incorridos na aquisição ou na criação do
ativo, compreendendo a contraprestação:
Ano: 2023
Banca:
COSEAC
Órgão:
Prefeitura de Niterói - RJ
Prova:
COSEAC - 2023 - Prefeitura de Niterói - RJ - Contador |
Q2338608
Contabilidade Geral
Para o fechamento do exercício de 2022,
a contabilidade de uma companhia encontrou
os seguintes saldos:
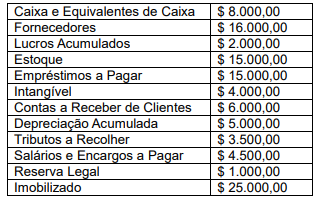
Considerando o disposto na NBC TG Estrutura Conceitual e na Lei nº 6.404/76, e com base nas informações acima, os valores relativos ao Capital Social (CS) e ao Passivo Total (PT) são, respectivamente:
Considerando o disposto na NBC TG Estrutura Conceitual e na Lei nº 6.404/76, e com base nas informações acima, os valores relativos ao Capital Social (CS) e ao Passivo Total (PT) são, respectivamente:
Ano: 2023
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2023 - Transpetro - Profissional Transpetro de Nível Superior - Junior: Ênfase 13: Contabilidade |
Q2326763
Contabilidade Geral
Uma entidade que opera no mercado de capitais brasileiro adquiriu um conjunto de ativos que seriam classificados
em seu balanço como propriedades para investimento. A
entidade avaliou que tanto a adoção do método do valor
justo, quanto a do método do custo, forneceria informações relevantes e fidedignas acerca do conjunto de ativos.
Uma orientação da Estrutura Conceitual para Relatório Financeiro em situações dessa natureza é a
Uma orientação da Estrutura Conceitual para Relatório Financeiro em situações dessa natureza é a
Q2272249
Contabilidade Geral
A Contabilidade é, objetivamente, um sistema de informação e avaliação destinado a prover seus usuários
com demonstrações e análises de natureza econômica, financeira, física e de produtividade, com relação
à entidade objeto de contabilização.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-de-contabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da NBC TG EC - DE 21 DE NOVEMBRO DE 2019).
Avalie as seguintes afirmações abaixo:
I. Compreende-se por sistema de informação um conjunto articulado de dados, técnicas de acumulação, ajustes e editagens de relatórios que permite tratar as informações de natureza repetitiva com o mínimo possível de relevância e o mínimo de custo.
II. Conceitua-se como usuário toda pessoa física ou jurídica que tenha interesse na avaliação da situação e do progresso de determinada entidade, seja tal entidade empresa, ente de finalidades não lucrativas, ou mesmo patrimônio familiar.
III. Informação de natureza econômica deve ser sempre entendida dentro da visão que a Contabilidade tem do que seja econômico, necessariamente, do tratamento que a dimensão financeira daria ao mesmo fenômeno; em largos traços, podemos afirmar que os fluxos de receitas e despesas (demonstração do resultado, por exemplo), bem como o capital e o patrimônio, em geral, são dimensões econômicas da contabilidade, ao passo que os fluxos de caixa, de capital de giro, por exemplo, caracterizam a dimensão econômica.
IV. Informação de natureza física constitui um importante desdobramento dentro da evolução da teoria dos sistemas contábeis, pois as mais recentes pesquisas sobre evolução de empreendimentos têm revelado que um bom sistema de informação e avaliação não pode repousar apenas em valores monetários, mas deverá incluir, na medida do possível, mensurações de natureza física, tais como: quantidades geradas de produtos ou de serviços, número de depositantes em estabelecimentos bancários, e outras que possam permitir melhor inferência da evolução do empreendimento por parte do usuário.
Assinale a alternativa que contenha APENAS as afirmações corretas.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-de-contabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da NBC TG EC - DE 21 DE NOVEMBRO DE 2019).
Avalie as seguintes afirmações abaixo:
I. Compreende-se por sistema de informação um conjunto articulado de dados, técnicas de acumulação, ajustes e editagens de relatórios que permite tratar as informações de natureza repetitiva com o mínimo possível de relevância e o mínimo de custo.
II. Conceitua-se como usuário toda pessoa física ou jurídica que tenha interesse na avaliação da situação e do progresso de determinada entidade, seja tal entidade empresa, ente de finalidades não lucrativas, ou mesmo patrimônio familiar.
III. Informação de natureza econômica deve ser sempre entendida dentro da visão que a Contabilidade tem do que seja econômico, necessariamente, do tratamento que a dimensão financeira daria ao mesmo fenômeno; em largos traços, podemos afirmar que os fluxos de receitas e despesas (demonstração do resultado, por exemplo), bem como o capital e o patrimônio, em geral, são dimensões econômicas da contabilidade, ao passo que os fluxos de caixa, de capital de giro, por exemplo, caracterizam a dimensão econômica.
IV. Informação de natureza física constitui um importante desdobramento dentro da evolução da teoria dos sistemas contábeis, pois as mais recentes pesquisas sobre evolução de empreendimentos têm revelado que um bom sistema de informação e avaliação não pode repousar apenas em valores monetários, mas deverá incluir, na medida do possível, mensurações de natureza física, tais como: quantidades geradas de produtos ou de serviços, número de depositantes em estabelecimentos bancários, e outras que possam permitir melhor inferência da evolução do empreendimento por parte do usuário.
Assinale a alternativa que contenha APENAS as afirmações corretas.
Ano: 2023
Banca:
Instituto Fênix
Órgão:
Prefeitura de Novo Horizonte - SC
Prova:
Instituto Fênix - 2023 - Prefeitura de Novo Horizonte - SC - Controlador Interno |
Q2271278
Contabilidade Geral
Os Princípios Contábeis Fundamentais são a base para a
contabilidade em qualquer organização, inclusive no setor
público. O entendimento desses princípios é vital para o
Controlador Interno ao realizar auditorias e outros controles
financeiros. Qual dos seguintes é um Princípio Contábil
Fundamental?
Q2266113
Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 00 (R2) - Estrutura
Conceitual para Relatório Financeiro, entre as finalidades da
Estrutura Conceitual está a de auxiliar o desenvolvimento das
normas internacionais de contabilidade para que tenham base
em conceitos consistentes.
Quando um pronunciamento possui requisitos que divergem de aspectos da Estrutura Conceitual, deve-se
Quando um pronunciamento possui requisitos que divergem de aspectos da Estrutura Conceitual, deve-se
Ano: 2023
Banca:
Quadrix
Órgão:
COFFITO
Prova:
Quadrix - 2023 - COFFITO - Analista financeiro e Contábil |
Q2255647
Contabilidade Geral
A respeito da contabilidade societária, julgue o item.
O custo corrente, como custo histórico, é o valor de entrada. O valor justo, o valor em uso e o valor de cumprimento são os valores de saída. O custo corrente reflete as condições na data da mensuração.
O custo corrente, como custo histórico, é o valor de entrada. O valor justo, o valor em uso e o valor de cumprimento são os valores de saída. O custo corrente reflete as condições na data da mensuração.
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243558
Contabilidade Geral
De acordo com a NBC TG Estrutura Conceitual- Estrutura
Conceitual para Relatório Financeiro, ativo é um direito que tem o
potencial de produzir benefícios econômicos, presente e
controlado pela entidade, como resultado de eventos passados.
As opções a seguir indicam exemplos de direitos que representam ativos reconhecidos pela Contabilidade e que correspondem à obrigação de outra parte, à exceção de uma. Assinale-a.
As opções a seguir indicam exemplos de direitos que representam ativos reconhecidos pela Contabilidade e que correspondem à obrigação de outra parte, à exceção de uma. Assinale-a.
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243557
Contabilidade Geral
De acordo com a NBC TG Estrutura Conceitual- Estrutura
Conceitual para Relatório Financeiro, os investidores, credores por
empréstimos e outros credores, existentes e potenciais,
representam os principais usuários aos quais se destinam os
relatórios financeiros para fins gerais.
De acordo com a norma, a administração da entidade que reporta não é considerada usuário primário, uma vez que
De acordo com a norma, a administração da entidade que reporta não é considerada usuário primário, uma vez que
Q2243136
Contabilidade Geral
Acerca dos Princípios de Contabilidade, segundo a NBC TG
Estrutura Conceitual, de 21 de novembro de 2019, que dispõe
sobre a estrutura conceitual para relatório financeiro, assinale a
alternativa correta.
Ano: 2023
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2023 - CFC - Bacharel em Ciências Contábeis |
Q2238515
Contabilidade Geral
Para elaboração das demonstrações financeiras do exercício social findo em 31/12/2022, o contador de uma sociedade
empresária analisava a classificação e mensuração dos seguintes ativos:
1. Participação societária com intenção de venda no curto prazo; 2. Valores a receber de clientes com prazo de vencimento de 500 dias; 3. Estoque de mercadorias cujo valor estimado de venda é inferior ao seu custo de aquisição; 4. Carteira de recebíveis (decorrentes de vendas a prazo) usualmente destinada à negociação para recebimento antecipado ao vencimento desses valores.
Considerando o disposto na NBC TG Estrutura Conceitual – Estrutura Conceitual para Relatório Financeiro, na NBC TG 16 (R2) – Estoques, NBC TG 12 – Ajuste a Valor Presente e no NBC TG 48 – Instrumentos Financeiros, as bases de mensuração a serem utilizadas para os quatro ativos descritos acima devem ser as seguintes, respectivamente:
1. Participação societária com intenção de venda no curto prazo; 2. Valores a receber de clientes com prazo de vencimento de 500 dias; 3. Estoque de mercadorias cujo valor estimado de venda é inferior ao seu custo de aquisição; 4. Carteira de recebíveis (decorrentes de vendas a prazo) usualmente destinada à negociação para recebimento antecipado ao vencimento desses valores.
Considerando o disposto na NBC TG Estrutura Conceitual – Estrutura Conceitual para Relatório Financeiro, na NBC TG 16 (R2) – Estoques, NBC TG 12 – Ajuste a Valor Presente e no NBC TG 48 – Instrumentos Financeiros, as bases de mensuração a serem utilizadas para os quatro ativos descritos acima devem ser as seguintes, respectivamente:
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista Contábil |
Q2237277
Contabilidade Geral
Conforme pronunciamentos, interpretações e orientações do
CPC, no que se refere à qualidade da informação contábil, deve
ser maximizada, tanto quanto possível, a
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista Contábil |
Q2237276
Contabilidade Geral
O valor que seria recebido pela venda de um ativo ou que seria
pago pela transferência de um passivo em uma transação não
forçada entre participantes do mercado na data de mensuração
corresponde ao conceito de

 Conheça nossos planos