Questões de Concurso
Sobre demonstração do resultado abrangente - dra em contabilidade geral
Foram encontradas 178 questões


Q444633
Contabilidade Geral
A empresa Goiana é a agroindústria brasileira que lidera o mercado de polpa de Pequi em conserva e se orgulha de ser responsável por toda cadeia produtiva. Além desse produto, a empresa Goiana desenvolveu a tecnologia para produzir biodiesel a partir do caroço dessa fruta. De acordo com os dirigentes da empresa Goiana, partindo de mudas preparadas em laboratório, a produção do pequizeiro inicia-se de 4 a 5 anos após o plantio. Trata-se de uma árvore que atinge seu ápice de produção aos 200 anos, podendo viver até 1.200 anos. Todavia, a empresa Goiana registrou a patente de uma modificação genética, gerando o PequiH55. Trata-se de uma árvore híbrida que inicia sua vida produtiva em nível máximo aos 10 anos, além de possuir um caroço 3 vezes maior, comparativamente ao pequizeiro encontrado na natureza.
De acordo com o texto , os resultados abrangentes gerados da exploração de pequis da empresa Goiana são evidenciados:
De acordo com o texto , os resultados abrangentes gerados da exploração de pequis da empresa Goiana são evidenciados:
Ano: 2014
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2014 - LIQUIGÁS - Profissional Júnior - Ciências Contábeis |
Q438823
Contabilidade Geral
O Pronunciamento Técnico CPC 26 (R1), aprovado pela Deliberação CVM no 676/2011, que trata da apresentação das Demonstrações Contábeis, apresenta o entendimento técnico-conceitual de que o resultado do período é o total das receitas deduzido dos(as)
Ano: 2014
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2014 - LIQUIGÁS - Profissional Júnior - Ciências Contábeis |
Q438817
Contabilidade Geral
O Pronunciamento Técnico CPC 26 (R1) apresenta no título Definições, item 7, os termos a serem utilizados no Pronunciamento e os seus respectivos significados.
Nesse contexto das definições, todas as mutações patrimoniais, que não as transações de capital com os sócios, integram as demonstrações das(os)
Nesse contexto das definições, todas as mutações patrimoniais, que não as transações de capital com os sócios, integram as demonstrações das(os)
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435384
Contabilidade Geral
Com relação à contabilização de investimentos em coligadas e controladas, julgue o item a seguir, desconsiderando qualquer efeito tributário.
Considere que a participação societária mantida entre a Cia. Alfa e a coligada Beta tenha reduzido em outubro de 2013 e que a Cia. Alfa tenha continuado a avaliar esse investimento pelo método da equivalência patrimonial. Nessa situação, a Cia. Alfa deveria reconhecer, em 2013, como receita na demonstração do resultado do exercício, a receita previamente reconhecida em outros resultados abrangentes, proporcionalmente à redução na participação societária.
Considere que a participação societária mantida entre a Cia. Alfa e a coligada Beta tenha reduzido em outubro de 2013 e que a Cia. Alfa tenha continuado a avaliar esse investimento pelo método da equivalência patrimonial. Nessa situação, a Cia. Alfa deveria reconhecer, em 2013, como receita na demonstração do resultado do exercício, a receita previamente reconhecida em outros resultados abrangentes, proporcionalmente à redução na participação societária.
Q404571
Contabilidade Geral
Assinale V, para verdadeiro, e F, para falso, nos itens a seguir ao enunciado.
As demonstrações financeiras obrigatórias, de acordo com a Lei n.º 10.303/2001, integrando e alterando a Lei n.º 6.404/76 e alterações posteriores, são:
( ) balanço patrimonial.
( ) demonstração dos lucros ou prejuízos acumulados.
( ) demonstração do resultado do exercício.
( ) demonstração das origens e aplicações de recursos.
( ) demonstração dos fluxos de caixa.
A sequência correta, de cima para baixo, é:
As demonstrações financeiras obrigatórias, de acordo com a Lei n.º 10.303/2001, integrando e alterando a Lei n.º 6.404/76 e alterações posteriores, são:
( ) balanço patrimonial.
( ) demonstração dos lucros ou prejuízos acumulados.
( ) demonstração do resultado do exercício.
( ) demonstração das origens e aplicações de recursos.
( ) demonstração dos fluxos de caixa.
A sequência correta, de cima para baixo, é:
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403178
Contabilidade Geral
Consoante o disposto na legislação societária, os princípios de contabilidade e os pronunciamentos técnicos do CPC, julgue os itens , relativos à elaboração de demonstrações contábeis.
Considerando-se a tabela abaixo, cujos dados foram retirados da demonstração do resultado abrangente de determinada empresa, é correto afirmar que o lucro líquido dessa empresa foi superior a R$ 1.000.000,00.
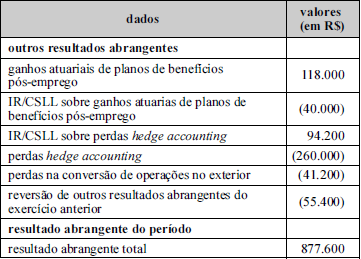
Considerando-se a tabela abaixo, cujos dados foram retirados da demonstração do resultado abrangente de determinada empresa, é correto afirmar que o lucro líquido dessa empresa foi superior a R$ 1.000.000,00.
Q390542
Contabilidade Geral
O CPC 26 (R1) estabelece que “a entidade deve apresentar todos os itens de receita e despesa reconhecidos no período em duas demonstrações: demonstração do resultado do período e demonstração do resultado abrangente do período; esta última começa com o resultado líquido e inclui os outros resultados abrangentes”.
Nesse contexto, se a entidade apresentar os componentes dos outros resultados abrangentes antes dos seus respectivos efeitos tributários, estes mesmos efeitos tributários devem ser apresentados em
Nesse contexto, se a entidade apresentar os componentes dos outros resultados abrangentes antes dos seus respectivos efeitos tributários, estes mesmos efeitos tributários devem ser apresentados em
Q389155
Contabilidade Geral
Julgue os itens de 104 a 109, relativos às demonstrações contábeis previstas na legislação em vigor
Na primeira linha da demonstração do resultado abrangente, quando apresentada em demonstrativo próprio, figura o valor do lucro líquido do exercício, apurado na demonstração do resultado do exercício
Na primeira linha da demonstração do resultado abrangente, quando apresentada em demonstrativo próprio, figura o valor do lucro líquido do exercício, apurado na demonstração do resultado do exercício
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE - 2014 - Câmara dos Deputados - Analista Legislativo - Consultor Legislativo Área III |
Q387889
Contabilidade Geral
Julgue os itens a seguir, relativos aos fundamentos de contabilidade aplicados à contabilidade empresarial.
O conjunto completo de demonstrações contábeis de uma sociedade empresária limitada engloba o balanço patrimonial, a demonstração do resultado do exercício, a demonstração do resultado abrangente, a demonstração das mutações do patrimônio líquido, a demonstração dos fluxos de caixa, a demonstração do valor adicionado e as notas explicativas.
O conjunto completo de demonstrações contábeis de uma sociedade empresária limitada engloba o balanço patrimonial, a demonstração do resultado do exercício, a demonstração do resultado abrangente, a demonstração das mutações do patrimônio líquido, a demonstração dos fluxos de caixa, a demonstração do valor adicionado e as notas explicativas.
Q377047
Contabilidade Geral
Considerando a legislação vigente e os pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue os itens que se seguem, relativos aos procedimentos utilizados para a elaboração das demonstrações contábeis.
A demonstração do resultado abrangente integra, obrigatoriamente, a demonstração das mutações do patrimônio líquido (DMPL).
A demonstração do resultado abrangente integra, obrigatoriamente, a demonstração das mutações do patrimônio líquido (DMPL).
Q371315
Contabilidade Geral
Texto associado
Acerca de endividamento das empresas, seus custos, itens do patrimônio líquido e demonstração do resultado abrangente, julgue os itens seguintes.
A demonstração do resultado abrangente total deve incluir os resultados líquidos atribuíveis aos detentores de capital próprio da empresa controladora como alocação do resultado do período.
Q368307
Contabilidade Geral
Texto associado
No que concerne a demonstrações contábeis, julgue o item seguinte.
O montante do efeito tributário relativo a cada componente de outros resultados abrangentes deve ser divulgado e incluir os ajustes de reclassificação nas notas explicativas, por ser inapropriada a sua inclusão na própria demonstração do resultado.
Ano: 2014
Banca:
FGV
Órgão:
STC-MA
Prova:
FGV - 2014 - CGE-MA - Auditor - Conhecimentos Específicos |
Q362875
Contabilidade Geral
De acordo com o CPC 26, Apresentação das Demonstrações Contábeis, a Demonstração do Resultado Abrangente é parte do conjunto completo de demonstrações contábeis.
Assinale a alternativa que apresenta exemplos de resultados abrangentes.
Assinale a alternativa que apresenta exemplos de resultados abrangentes.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2013 - Telebras - Especialista em Gestão de Telecomunicações - Finanças |
Q564424
Contabilidade Geral
Com base nos pronunciamentos contábeis do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente, relativo à demonstração do resultado abrangente (DRA).
A DRA deve ser apresentada na demonstração das mutações do patrimônio líquido (DMPL).
A DRA deve ser apresentada na demonstração das mutações do patrimônio líquido (DMPL).
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2013 - Telebras - Especialista em Gestão de Telecomunicações - Finanças |
Q564423
Contabilidade Geral
Com base nos pronunciamentos contábeis do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente, relativo à demonstração do resultado abrangente (DRA).
As perdas não realizadas em investimentos disponíveis para venda afetam negativamente a DRA.
As perdas não realizadas em investimentos disponíveis para venda afetam negativamente a DRA.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2013 - Telebras - Especialista em Gestão de Telecomunicações - Finanças |
Q564422
Contabilidade Geral
Com base nos pronunciamentos contábeis do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente, relativo à demonstração do resultado abrangente (DRA).
A realização de gastos com a emissão de ações ou o reconhecimento de opções outorgadas reduz o resultado abrangente a ser demonstrado na DRA.
A realização de gastos com a emissão de ações ou o reconhecimento de opções outorgadas reduz o resultado abrangente a ser demonstrado na DRA.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
DPF
Prova:
CESPE / CEBRASPE - 2013 - Polícia Federal - Perito Criminal Federal - Cargo 1 |
Q546508
Contabilidade Geral
Com relação às normas e instituições internacionais de contabilidade e à adequação da contabilidade brasileira aos padrões internacionais, julgue o próximo item.
A demonstração do resultado abrangente do exercício foi uma
das contribuições das normas internacionais aceitas pela
contabilidade brasileira. Contudo, diferentemente do que
possibilita a norma internacional, a demonstração não poderá
ser apresentada como continuidade da demonstração de
resultado do exercício, devendo ser apresentada em relatório
à parte ou dentro da demonstração de mutações do patrimônio
líquido.
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427323
Contabilidade Geral
Com os saldos das contas de resultado apresentados abaixo, elabore a Demonstração de Resultado.
Custo das Mercadorias Vendidas R$78.530,00
Despesa com Tributos Sobre o Lucro R$17.577,00
Despesas Administrativas R$13.740,00
Despesas com Vendas R$43.510,00
Despesas Financeiras R$3.720,00
Despesas Gerais R$21.820,00
ICMS Incidente Sobre Vendas R$16.450,00
Outras Despesas Operacionais R$2.120,00
Receita Bruta de Vendas R$235.000,00
Receita de Equivalência Patrimonial R$3.450,00
Receitas Financeiras R$1.780,00
Vendas Canceladas R$1.750,00
Com base na Demonstração de Resultados elaborada, assinale a opção CORRETA.
Custo das Mercadorias Vendidas R$78.530,00
Despesa com Tributos Sobre o Lucro R$17.577,00
Despesas Administrativas R$13.740,00
Despesas com Vendas R$43.510,00
Despesas Financeiras R$3.720,00
Despesas Gerais R$21.820,00
ICMS Incidente Sobre Vendas R$16.450,00
Outras Despesas Operacionais R$2.120,00
Receita Bruta de Vendas R$235.000,00
Receita de Equivalência Patrimonial R$3.450,00
Receitas Financeiras R$1.780,00
Vendas Canceladas R$1.750,00
Com base na Demonstração de Resultados elaborada, assinale a opção CORRETA.
Ano: 2013
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame
|
CFC - 2013 - CFC - Técnico em Contabilidade - 2º Exame |
Q426657
Contabilidade Geral
Texto associado
Uma sociedade empresária apresentou em 31.12.2012 as seguintes informações:

Com base nessas informações, assinale a opção que apresenta o Resultado Abrangente Total do Período.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2013 - Polícia Federal - Perito Criminal Federal - Cargo 1 |
Q347989
Contabilidade Geral
Com relação às normas e instituições internacionais de contabilidade e à adequação da contabilidade brasileira aos padrões internacionais, julgue os próximos itens.
A demonstração do resultado abrangente do exercício foi uma das contribuições das normas internacionais aceitas pela contabilidade brasileira. Contudo, diferentemente do que possibilita a norma internacional, a demonstração não poderá ser apresentada como continuidade da demonstração de resultado do exercício, devendo ser apresentada em relatório à parte ou dentro da demonstração de mutações do patrimônio líquido.
A demonstração do resultado abrangente do exercício foi uma das contribuições das normas internacionais aceitas pela contabilidade brasileira. Contudo, diferentemente do que possibilita a norma internacional, a demonstração não poderá ser apresentada como continuidade da demonstração de resultado do exercício, devendo ser apresentada em relatório à parte ou dentro da demonstração de mutações do patrimônio líquido.

 Conheça nossos planos