Questões de Concurso
Sobre custo das mercadorias - produtos vendidos - custo dos serviços prestados em contabilidade geral
Foram encontradas 286 questões


• Integralização de capital social em dinheiro no valor de R$ 300.000.
• Aquisição de mercadorias para revenda por R$ 120.000, sendo 40% à vista e o restante a prazo.
• Pagamento de frete sobre a compra das mercadorias, no valor de R$ 6.000, em dinheiro.
• Venda de 60% das mercadorias adquiridas por R$ 96.000, sendo 50% à vista e o restante a prazo.
• O custo das mercadorias vendidas corresponde ao valor registrado no estoque.
• Contratação de empréstimo bancário de R$ 80.000, creditado na conta corrente da empresa.
• Apropriação de juros incidentes sobre o empréstimo, no valor de R$ 2.000, ainda não pagos.
Considerando exclusivamente as operações descritas e observando os princípios e normas da contabilidade, assinale a alternativa correta.
• Estoque inicial de mercadorias: R$ 70.000,00
• Compras líquidas de mercadorias (já deduzidos os impostos recuperáveis): R$ 280.000,00
• Receita líquida de vendas: R$ 500.000,00
• Estoque final de mercadorias: R$ 90.000,00
Com base nas informações apresentadas, assinale a alternativa que corresponde ao lucro bruto da empresa.
I. Comprou mercadorias para revenda, a prazo, no valor de R$ 50.000,00
II. Vendeu metade dessas mercadorias por R$ 35.000,00 à vista. O custo das mercadorias vendidas foi de R$ 25.000,00
III. Obteve um empréstimo bancário de R$ 20.000,00 com crédito em conta corrente.
Considerando exclusivamente essas operações e os princípios da contabilidade, assinale a alternativa correta.
Uma empresa comercial realizou, em determinado período, a seguinte operação:
Venda de mercadorias a prazo no valor de R$ 50.000,00, cujo custo das mercadorias vendidas foi de R$ 30.000,00. Considere que não há incidência de tributos e que esta foi a única operação do período.
Com base nessa operação, assinale a alternativa que apresenta corretamente os impactos nas demonstrações contábeis da empresa:
Uma empresa comercial de pequeno porte apresentou os seguintes saldos iniciais patrimoniais em 01/01/2025:
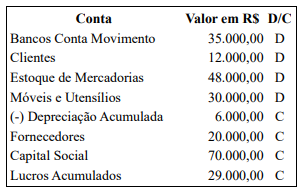
Durante o exercício de 2025, ocorreram os seguintes fatos contábeis:
1. Compra de mercadorias para revenda, a prazo, no valor de R$ 60.000,00.
2. Venda de mercadorias a prazo no valor de R$ 110.000,00.
3. Tributos incidentes sobre as vendas, a recolher, no valor de R$ 9.900,00.
4. Custo das mercadorias vendidas no exercício no valor de R$ 72.000,00.
5. Despesas com salários, pagas no exercício, no valor de R$ 14.500,00.
6. Despesas administrativas, pagas no exercício, no valor de R$ 8.600,00.
7. Apropriação da depreciação do exercício no valor de R$ 2.000,00.
8. Recebimento de clientes no valor de R$ 20.000,00.
9. Pagamento de fornecedores no valor de R$ 25.000,00.
Considerando apenas as informações apresentadas, após a contabilização dos fatos e a apuração do resultado, qual foi o lucro do exercício de 2025?
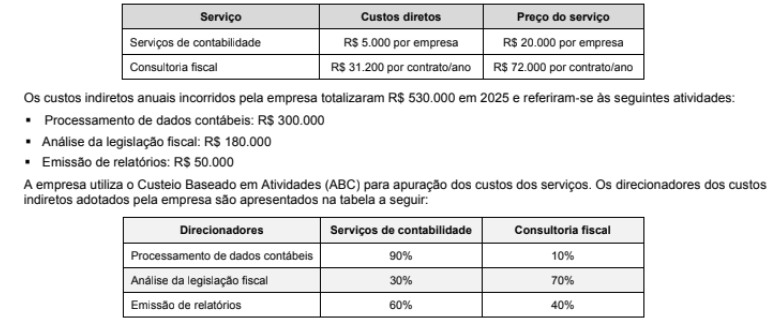
Em 2025, ela reconheceu receita com a prestação de serviços de R$ 700.000. Do valor, 80% foram recebidos neste ano. Além disso, os custos relacionados aos serviços prestados foram de R$ 300.000. Todo o valor foi pago em 2025.
Ainda, em 2025, a entidade vendeu um imóvel, cujo valor contábil era de R$ 70.000, por R$ 100.000, à vista.
Ao realizar a análise vertical da Demonstração do Resultado da entidade, pode-se constatar que o lucro bruto corresponde à seguinte porcentagem da receita líquida:
• R$ 4.041.000 para o fornecedor das mercadorias.
• R$ 120.000 para a transportadora que levou as mercadorias até sua loja.
Estão incluídos nesses valores pagos os seguintes tributos:
• Tributos recuperáveis no valor total de R$ 552.000.
• Tributos não recuperáveis no valor total de R$ 384.000.
Em 20/12/2024, a empresa vendeu 80% das mercadorias pelo valor de R$ 9.720.000, sendo que os impostos sobre a venda correspondem a 10% sobre o valor da venda e a empresa pagou R$ 168.000 para uma transportadora fazer a entrega das mercadorias vendidas para os clientes.
Considerando apenas a compra e venda das mercadorias citadas, o lucro bruto apurado pela empresa foi, em reais,
• Dia 06/04: não havia estoque do referido produto;
• Dia 07/04: foram compradas 1 000 unidades a um custo unitário de R$ 11,00;
• Dia 08/04: devido a uma promoção feita pelo fornecedor, foram compradas mais 2 000 unidades a um custo de R$ 8,00;
• Dia 09/04: foram vendidas 2 000 unidades ao preço de R$ 18,00 cada.
O Custo das Mercadorias Vendidas (CMV) pode ser apurado por três métodos distintos: Primeiro que Entra Primeiro que Sai (PEPS), Último que Entra Primeiro que Sai (UEPS) ou Custo Médio.
Marque a alternativa que apresenta o Custo das Mercadorias Vendidas (CMV) no dia 09/04 em cada um dos três métodos citados:
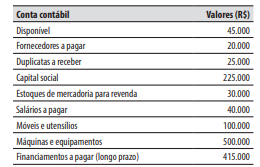
Conforme dados apresentados na tabela abaixo, relativos a uma empresa comercial, assinale a opção INCORRETA.
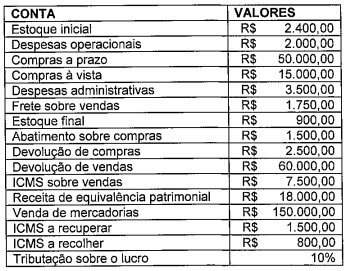
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
Suponha‑se que uma sociedade empresária tenha iniciado o mês de julho com 18 unidades de determinada mercadoria em estoque, ao custo unitário de R$ 150. Nesse ínterim: em 4/7, vendeu 8 unidades por R$ 2.000; em 12/7, adquiriu mais 10 unidades ao custo total de R$ 1.800; e em 22/7, realizou uma nova venda de 12 unidades por R$ 3.300. Nesse caso, é correto afirmar que, considerando‑se que a entidade utilizava o método PEPS para o controle de estoques, o custo das mercadorias vendidas no mês corresponderia a R$ 3.060; e o saldo final do estoque, a R$ 1.440.
Em relação às demonstrações contábeis aplicáveis às entidades comerciais, de serviços e industriais, julgue os item que se segue.
O custo das mercadorias vendidas deve ser reconhecido na demonstração do resultado do exercício como dedução do montante da receita líquida obtida com as vendas de mercadorias.
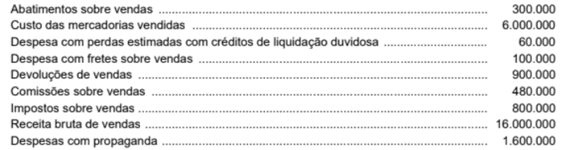
O valor do Lucro Bruto evidenciado na Demonstração do Resultado do ano de 2024 pela empresa Vendemos de Tudo S.A. foi, em reais,
• R$ 1.010.250 para o fornecedor das mercadorias.
• R$ 30.000 para a transportadora que levou as mercadorias até sua loja.
Estão incluídos nesses valores pagos, os seguintes tributos:
• Tributos recuperáveis no valor total de R$ 138.000
• Tributos não recuperáveis no valor total de R$ 96.000
Em 10/12/2023, a empresa vendeu 80% das mercadorias pelo valor R$ 2.700.000, mas concedeu um desconto comercial de 10% em função da quantidade adquirida pelo comprador. Os impostos sobre a venda são de 10% sobre o valor líquido da venda, a empresa pagou para seus vendedores o valor de R$ 48.600 a título de comissão e R$ 42.000 para a transportadora que fez a entrega das mercadorias vendidas. O lucro bruto apurado pela empresa Comprando e Vendendo S.A., especificamente em relação à compra e venda das mercadorias citadas, foi, em reais,

 Conheça nossos planos