Questões de Concurso
Sobre contas: plano, teoria e classificação em contabilidade geral
Foram encontradas 1.938 questões


Q4215853
Contabilidade Geral
Na Contabilidade, o Livro Razão é um registro de escrituração
que tem a finalidade de coletar dados cronológicos de todas
as transações registradas no Livro Diário e organizá-las por
contas individualizadas. Com o Livro Razão, é possível
controlar o movimento de todas as contas contábeis
separadamente. Sobre o livro Razão, analise as afirmativas a
seguir:
A) As Normas Brasileiras de Contabilidade não preconizam prazo para guarda dos Diário e Razão, porém, o Código Civil Brasileiro (Lei nº 10.406/2002), em seu art. 1.194, prevê que o empresário e a sociedade empresária são obrigados a conservar em boa guarda toda a escrituração, correspondência e mais papéis concernentes à sua atividade, enquanto não ocorrer prescrição ou decadência no tocante aos atos neles consignados.
B) Conforme disposto nos itens 15 a 21 do CTG 2001, após sua autenticação pelo SPED, somente pode ser substituída a escrituração contábil em forma digital que contenha erros que não possam ser corrigidos por meio da retificação de lançamento contábil extemporâneo, conforme previsto nos itens 31 a 36 da ITG 2000 – Escrituração Contábil.
C) A correção de erros de exercícios anteriores deve ser efetuada de acordo com os itens 41 a 48 da NBC TG 23 – Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, tendo como contrapartida conta Ajustes de Exercícios Anteriores. Por exemplo: lançamento contábil com valor ou conta incorretos, operações não registradas, esquecimento de anexar na escrituração demonstração contábil.
D) O livro conterá, no máximo, um exercício social, podendo, em relação a um mesmo exercício, ser escriturado mais de um livro, observados períodos parciais e numeração sequenciais, constantes dos respectivos Termos de Encerramento, de acordo com a necessidade. Portanto, as demonstrações contábeis devem ser elaboradas independentemente de haver movimentação ou não, devendo ainda o Livro Diário ser registrado no órgão competente.
É correto o que se afirma
A) As Normas Brasileiras de Contabilidade não preconizam prazo para guarda dos Diário e Razão, porém, o Código Civil Brasileiro (Lei nº 10.406/2002), em seu art. 1.194, prevê que o empresário e a sociedade empresária são obrigados a conservar em boa guarda toda a escrituração, correspondência e mais papéis concernentes à sua atividade, enquanto não ocorrer prescrição ou decadência no tocante aos atos neles consignados.
B) Conforme disposto nos itens 15 a 21 do CTG 2001, após sua autenticação pelo SPED, somente pode ser substituída a escrituração contábil em forma digital que contenha erros que não possam ser corrigidos por meio da retificação de lançamento contábil extemporâneo, conforme previsto nos itens 31 a 36 da ITG 2000 – Escrituração Contábil.
C) A correção de erros de exercícios anteriores deve ser efetuada de acordo com os itens 41 a 48 da NBC TG 23 – Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, tendo como contrapartida conta Ajustes de Exercícios Anteriores. Por exemplo: lançamento contábil com valor ou conta incorretos, operações não registradas, esquecimento de anexar na escrituração demonstração contábil.
D) O livro conterá, no máximo, um exercício social, podendo, em relação a um mesmo exercício, ser escriturado mais de um livro, observados períodos parciais e numeração sequenciais, constantes dos respectivos Termos de Encerramento, de acordo com a necessidade. Portanto, as demonstrações contábeis devem ser elaboradas independentemente de haver movimentação ou não, devendo ainda o Livro Diário ser registrado no órgão competente.
É correto o que se afirma
Q4215842
Contabilidade Geral
A depreciação ou desvalorização é o custo ou a despesa da
obsolescência dos ativos imobilizados, como por exemplo
máquinas, veículos, móveis, imóveis ou instalações. Ao longo
do tempo, com a obsolescência natural ou desgaste com uso
na produção, os ativos vão perdendo valor. O lançamento
contábil da depreciação deve se dar
Q4215841
Contabilidade Geral
Plano de contas é um conjunto de contas que representam os
eventos e movimentações econômicas e financeiras que
acontecem durante as atividades e operações de uma
empresa, com o objetivo de nortear os trabalhos contábeis
de registro das operações e, consequentemente, também
norteia a elaboração das demonstrações contábeis e
informações financeiras da empresa. Sobre o tema, assinale a
afirmativa incorreta.
Q4215840
Contabilidade Geral
A função das contas redutoras é ajustar o valor original de uma
conta principal. Por isso, o saldo de uma conta redutora nunca
irá ultrapassar o saldo da conta principal. Entre as contas
redutoras do ativo, temos:
I. provisão para devedores duvidosos;
II. despesas financeiras a transcorrer;
III. deságio na emissão de debêntures;
IV. estimativa para perda por recuperabilidade;
V. provisão para crédito de liquidação duvidosa.
Estão corretos os itens
I. provisão para devedores duvidosos;
II. despesas financeiras a transcorrer;
III. deságio na emissão de debêntures;
IV. estimativa para perda por recuperabilidade;
V. provisão para crédito de liquidação duvidosa.
Estão corretos os itens
Ano: 2022
Banca:
FAUEL
Órgão:
Paranacidade - PR
Prova:
FAUEL - 2022 - Paranacidade - PR - Contador |
Q4184254
Contabilidade Geral
Considerando a natureza das contas contábeis,
assinale a alternativa que apresenta apenas contas
patrimoniais de natureza credora.
Q4172539
Contabilidade Geral
O banco Crédito Bom S/A, no qual a empresa Esperança Ltda. tem uma conta corrente, enviou à diretoria da
empresa as seguintes informações referentes à movimentação da conta durante o mês de janeiro de 2020.
• Em 01/01/2020, saldo inicial positivo no valor de R$ 24.000,00.
• Na primeira semana, ocorreram créditos no total de R$ 46.000,00 e débitos no total de R$ 22.500,00.
• A segunda semana iniciou com débitos de R$ 12.000,00 e finalizou com créditos de R$ 60.000,00.
• Na terceira semana, ocorreram estornos dos débitos no total de R$ 5.000,00 e dos créditos no total de R$ 16.000,00.
• Na quarta semana, ocorreram créditos de R$ 40.000,00 e débitos de R$ 50.000,00.
De posse das informações, a gestão da empresa solicitou ao departamento de contabilidade que realizasse a conciliação bancária para verificar se o saldo do banco estava de acordo com o saldo da contabilidade da empresa. Considerando que na contabilidade a conta “banco conta movimento” tem sua natureza devedora, é correto afirmar que o saldo da conta corrente apresentada pelo banco em seu relatório (extrato) à empresa corresponde a
• Em 01/01/2020, saldo inicial positivo no valor de R$ 24.000,00.
• Na primeira semana, ocorreram créditos no total de R$ 46.000,00 e débitos no total de R$ 22.500,00.
• A segunda semana iniciou com débitos de R$ 12.000,00 e finalizou com créditos de R$ 60.000,00.
• Na terceira semana, ocorreram estornos dos débitos no total de R$ 5.000,00 e dos créditos no total de R$ 16.000,00.
• Na quarta semana, ocorreram créditos de R$ 40.000,00 e débitos de R$ 50.000,00.
De posse das informações, a gestão da empresa solicitou ao departamento de contabilidade que realizasse a conciliação bancária para verificar se o saldo do banco estava de acordo com o saldo da contabilidade da empresa. Considerando que na contabilidade a conta “banco conta movimento” tem sua natureza devedora, é correto afirmar que o saldo da conta corrente apresentada pelo banco em seu relatório (extrato) à empresa corresponde a
Q4172528
Contabilidade Geral
De acordo com as características dos bens, direitos e obrigações que compõem o patrimônio de certa
entidade, é correto afirmar:
Ano: 2022
Banca:
FADESP
Órgão:
Prefeitura de Mocajuba - PA
Prova:
FADESP - 2022 - Prefeitura de Mocajuba - PA - Técnico em Contabilidade |
Q4167960
Contabilidade Geral
A Empresa Sol Nascente, ao final do exercício x1, apresentou saldo nas seguintes contas:

De acordo com o elenco de contas acima, é possível afirmar que
Q4147301
Contabilidade Geral
De acordo com o método das partidas
dobradas, para cada uma ou mais contas de
débito deverão existir uma ou mais contas de
crédito que totalizem o mesmo valor.
Considerando que uma entidade efetuou o
pagamento antecipado de uma promissória no
valor de R$1.200,00 obtendo 7% de desconto,
assinale a alternativa que possui o lançamento contábil CORREТО.
Q4147300
Contabilidade Geral
No encerramento do exercício financeiro de
uma entidade serão utilizadas contas
patrimoniais e contas de resultado para a
contabilização dos fatos contábeis. Assinale a
alternativa que contém apenas contas de
resultado.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144682
Contabilidade Geral
Texto associado
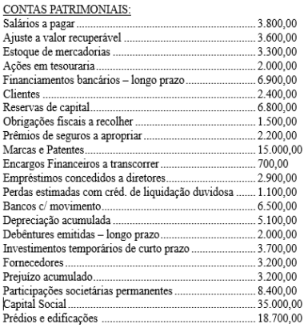
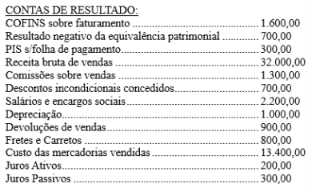
Dados para resolução da questão:
A Cia. Água Viva é uma empresa que exerce
atividade de comércio no ramo de
hortifrutigranjeiros, e os dados abaixo foram
extraídos de seu balancete de verificação após os
procedimentos de encerramento do exercício, em
31/12/2021:
*A empresa é contribuinte do Imposto de Renda e
Contribuição Social Sobre o Lucro, às alíquotas de 7,5%
e 2,5%, respectivamente.
De acordo com as informações apresentadas, o valor
do Patrimônio Líquido da Cia. Água Viva em
31/12/2021 é de
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Erechim - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Erechim - RS - Técnico em Contabilidade |
Q4141268
Contabilidade Geral
Os atributos da conta contábil são características próprias que as distinguem de
outras contas do plano de contas. Os atributos podem ser decorrentes de conceitos teóricos, da lei ou
do sistema operacional utilizado. Nesse sentido, analise as assertivas a seguir:
I. Código: estrutura numérica que identifica cada uma das contas que compõem o plano de contas. II. Título/Nome: designação que identifica o objeto de uma conta. III. Natureza do saldo: descrição da natureza dos atos e fatos registráveis na conta.
Quais estão corretas?
I. Código: estrutura numérica que identifica cada uma das contas que compõem o plano de contas. II. Título/Nome: designação que identifica o objeto de uma conta. III. Natureza do saldo: descrição da natureza dos atos e fatos registráveis na conta.
Quais estão corretas?
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q4140419
Contabilidade Geral
Sobre as atribuições de um técnico em contabilidade,
assinale a alternativa incorreta.
Q4127837
Contabilidade Geral
A Sociedade Empresária Despertar Ltda apresentou,
em 31/12/2021, as seguintes informações de grupos
de contas em valores líquidos, após a apuração e distribuição de resultados:
Caixa e seus equivalentes: R$ 450.000,00. Estoques: R$ 2.500.000,00. Duplicatas a receber: R$ 3.000.000,00. ICMS a recuperar: R$ 45.500,00. Imobilizado: R$ 3.250.000,00. Fornecedores: R$ 2.550.000,00. Empréstimos e financiamentos no longo prazo: R$ 3.550.000,00. Reserva de lucros: R$ 75.000,00. Reservas de capital: R$ 500.000,00.
A Sociedade Empresária Despertar Ltda não apresentou o saldo da conta “Capital Social Integralizado”. Considerando-se apenas as informações apresentadas, os valores do “Capital Social Integralizado” e do “Patrimônio Líquido” são, respectivamente,
Caixa e seus equivalentes: R$ 450.000,00. Estoques: R$ 2.500.000,00. Duplicatas a receber: R$ 3.000.000,00. ICMS a recuperar: R$ 45.500,00. Imobilizado: R$ 3.250.000,00. Fornecedores: R$ 2.550.000,00. Empréstimos e financiamentos no longo prazo: R$ 3.550.000,00. Reserva de lucros: R$ 75.000,00. Reservas de capital: R$ 500.000,00.
A Sociedade Empresária Despertar Ltda não apresentou o saldo da conta “Capital Social Integralizado”. Considerando-se apenas as informações apresentadas, os valores do “Capital Social Integralizado” e do “Patrimônio Líquido” são, respectivamente,
Q4127825
Contabilidade Geral
Quais são as contas patrimoniais de natureza credora?
Q4127820
Contabilidade Geral
A Sociedade Empresária Andes Ltda apresentou os
seguintes saldos em suas contas do balanço patrimonial em 31/12/2021:
Caixa e seus equivalentes: R$ 12.000,00; Fornecedores nacionais: R$ 11.000,00; Clientes: R$ 5.000,00; Empréstimos e financiamentos no longo prazo: R$ 24.700,00; Duplicatas a receber a curto prazo R$ 2.500,00; Provisões estimadas para devedores em liquidação duvidosa: R$ 500,00; Outras contas a pagar: R$ 2.850,00; Estoques: R$ 4.500,00; Empréstimos no curto prazo: R$ 12.500,00; Obrigações fiscais: R$ 1.200,00; Investimentos: R$ 1.650,00; Reservas de lucros: R$ 4.500,00; Capital social integralizado: R$ 50.000,00; Móveis e utensílios: R$ 2.600,00; Máquinas e equipamentos: R$ 5.000,00; Imóveis para aluguel: R$ 70.000,00; Depreciação das máquinas e equipamentos: R$ 1.500,00; Outras contas a receber de curto prazo: R$ 4.000,00; ICMS a recuperar: R$ 1.500,00.
Considerando-se apenas os dados apresentados, os valores do ativo circulante e do passivo circulante da Sociedade Empresária Andes Ltda são, respectivamente:
Caixa e seus equivalentes: R$ 12.000,00; Fornecedores nacionais: R$ 11.000,00; Clientes: R$ 5.000,00; Empréstimos e financiamentos no longo prazo: R$ 24.700,00; Duplicatas a receber a curto prazo R$ 2.500,00; Provisões estimadas para devedores em liquidação duvidosa: R$ 500,00; Outras contas a pagar: R$ 2.850,00; Estoques: R$ 4.500,00; Empréstimos no curto prazo: R$ 12.500,00; Obrigações fiscais: R$ 1.200,00; Investimentos: R$ 1.650,00; Reservas de lucros: R$ 4.500,00; Capital social integralizado: R$ 50.000,00; Móveis e utensílios: R$ 2.600,00; Máquinas e equipamentos: R$ 5.000,00; Imóveis para aluguel: R$ 70.000,00; Depreciação das máquinas e equipamentos: R$ 1.500,00; Outras contas a receber de curto prazo: R$ 4.000,00; ICMS a recuperar: R$ 1.500,00.
Considerando-se apenas os dados apresentados, os valores do ativo circulante e do passivo circulante da Sociedade Empresária Andes Ltda são, respectivamente:
Q4109302
Contabilidade Geral
Uma empresa adquiriu uma licença de uso de um software para realizar análises estatísticas de dados
sobre seus processos produtivos, clientes e vendas, dentre outras análises. A licença foi adquirida em
01/09/2021, sendo instalada na mesma data e ficando disponível para uso. A licença permite a utilização do
software pelo prazo de 36 meses a partir da instalação, e o valor pago à vista pela licença foi de R$ 12.240,00.
Aempresa optou por calcular e contabilizar sua amortização pelo método linear (linha reta), em conformidade
com a NBC TG 04 – Ativo Intangível. Considerando apenas essas informações, qual é o saldo da Amortização
Acumulada dessa licença de uso de software em 30/06/2022?
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Caeté - MG
Prova:
Instituto Consulplan - 2022 - Prefeitura de Caeté - MG - Fiscal de Rendas |
Q4086230
Contabilidade Geral
Considere que um fiscal de rendas do município de Caeté esteja
analisando um plano de contas contábil de um comércio local.
Sabendo-se que está analisando o conjunto de informações
sobre “aplicações financeiras”, pode-se afirmar que o exame se
dá em grupo de contas de:
Q4081074
Contabilidade Geral
O contador da Cia. Comercial ABC realizou um crédito em uma conta do ativo circulante e um débito
correspondente em uma conta do passivo circulante,
sem que tal lançamento tenha afetado o patrimônio
líquido.
Qual situação representa exatamente o registro contábil feito pelo contador da referida Cia.?
Qual situação representa exatamente o registro contábil feito pelo contador da referida Cia.?
Q4081072
Contabilidade Geral
Segundo o CPC 00 (R2) – Estrutura Conceitual para o
Relatório Financeiro, “o objetivo das demonstrações
contábeis é fornecer informações financeiras sobre
os ativos, passivos, patrimônio líquido, receitas e despesas da entidade que reporta que sejam úteis aos
usuários das demonstrações contábeis na avaliação
das perspectivas para futuros fluxos de entrada de
caixa líquidos para a entidade que reporta e na avaliação da gestão de recursos da administração sobre
os recursos econômicos da entidade”.
Diante dessa afirmação, avalie as informações fornecidas pelo Balanço Patrimonial:
I - O Ativo Não Circulante apresenta uma subdivisão do realizável a curto prazo, os investimentos, os bens tangíveis e intangíveis da empresa.
II - As contas que compõem o ativo circulante apresentam maior liquidez que as contas do ativo não circulante.
III - As contas que compõem o passivo circulante possuem prazo de exigibilidade menor que as contas que compõem o passivo não circulante.
IV - As contas que compõem o ativo têm natureza devedora e as retificadoras têm natureza credora.
V - O patrimônio líquido é a participação residual nos ativos da entidade após a dedução de todos os seus passivos.
Está correto apenas o que se afirma em
Diante dessa afirmação, avalie as informações fornecidas pelo Balanço Patrimonial:
I - O Ativo Não Circulante apresenta uma subdivisão do realizável a curto prazo, os investimentos, os bens tangíveis e intangíveis da empresa.
II - As contas que compõem o ativo circulante apresentam maior liquidez que as contas do ativo não circulante.
III - As contas que compõem o passivo circulante possuem prazo de exigibilidade menor que as contas que compõem o passivo não circulante.
IV - As contas que compõem o ativo têm natureza devedora e as retificadoras têm natureza credora.
V - O patrimônio líquido é a participação residual nos ativos da entidade após a dedução de todos os seus passivos.
Está correto apenas o que se afirma em

 Conheça nossos planos