Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.128 questões


Considerando que o campo de abrangência de uma ciência é delimitado pelo seu objeto, conclui-se que somente o atributo quantitativo do patrimônio delimita a contabilidade.
Acerca do impacto da inflação na elaboração das demonstrações contábeis, julgue o item abaixo.
Em 1996, a sistemática de correção monetária das
demonstrações financeiras já havia sido revogada, inclusive
para fins societários.
Considerando a estrutura das demonstrações contábeis estabelecida na Lei n.º 6.404/1976 e na legislação complementar, além dos indicadores de análise econômico-financeira, julgue o item seguinte.
Ao efetuar o pagamento de duplicatas com desconto a empresa, deverá efetuar o seguinte lançamento.
D desconto obtido
D duplicatas a pagar
C caixa
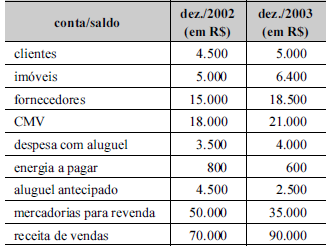
Considerando as informações apresentadas no quadro acima e a estrutura, elaboração e divulgação das demonstrações contábeis, julgue o item subseqüente.
O valor correspondente ao pagamento de aluguel, no ano de
2003, é igual a R$ 2.500,00.
No que se refere a plano de contas, julgue o item a seguir.
Uma empresa que trabalha com financiamentos em
moeda estrangeira deve ter a conta variação cambial
incluída em seu plano de contas.
No que se refere a plano de contas, julgue o item a seguir.
Uma empresa exclusivamente comercial deve ter a
conta ISS a recolher em seu plano de contas.
No que se refere a plano de contas, julgue o item a seguir.
A elaboração do plano de contas deve atender aos
interesses dos usuários internos.
De acordo com a estrutura conceitual básica da contabilidade e com os princípios fundamentais dessa área do conhecimento, julgue o item a seguir.
São princípios fundamentais da contabilidade: continuidade, oportunidade e prudência.
De acordo com a estrutura conceitual básica da contabilidade e com os princípios fundamentais dessa área do conhecimento, julgue o item a seguir.
A convenção do conservadorismo caracteriza-se pela antecipação
do prejuízo e do lucro.
De acordo com a estrutura conceitual básica da contabilidade e com os princípios fundamentais dessa área do conhecimento, julgue o item a seguir.
A convenção da consistência permite a comparação dos
demonstrativos contábeis.
De acordo com a estrutura conceitual básica da contabilidade e com os princípios fundamentais dessa área do conhecimento, julgue o item a seguir.
O princípio da atualização monetária foi extinto a partir de 1996.
Uma clínica médica de um determinado hospital vem apresentando gastos elevados com luvas, seringas e soluções de limpeza. Ao analisar a situação, o administrador percebeu que os profissionais utilizavam seringas de 20 mL para preparar medicações que poderiam ser preparadas com seringas menores, alegando que o setor recebia muito mais seringas de 20 mL do que de 5 mL e 10 mL. Utilizavam luvas esterilizadas para executar procedimentos que não requeriam o uso de equipamento estéril, pois o setor não oferecia luvas de procedimento em quantidade suficiente para suprir todos os procedimentos esperados para o setor. O pessoal da limpeza estava fazendo estoque das soluções sob o argumento de risco de desabastecimento.
Acerca da situação hipotética relatada acima e do sistema de custos hospitalares, julgue o item seguinte.
Ao efetuar uma venda com recebimento antecipado, a empresa deverá registrar na DRE tal operação. O lançamento contábil será o seguinte.
D contas a receber – ativo circulante
C receita antecipada – DRE
As informações mais relevantes demandadas pelos diversos usuários da contabilidade e que atendem plenamente as suas principais necessidades estão contidas nas demonstrações financeiras publicadas e referem-se a dados históricos do passado da empresa.
As demonstrações financeiras elaboradas e publicadas anualmente não contêm todas as informações demandadas pelos usuários internos, especialmente no caso dos administradores. Para oferecer todo o suporte de que esses profissionais precisam durante o processo decisório, a contabilidade deve fornecer-lhes um fluxo contínuo de informações sobre os mais variados aspectos da gestão financeira e econômica das empresas, de forma a permitir-lhes tomar decisões com maior segurança, bem como conhecer a situação atual e o grau de acerto ou desacerto de suas decisões.
Quando a contabilidade de uma empresa adota o regime de competência para apurar o resultado econômico e medir a rentabilidade das operações, basicamente, as receitas são reconhecidas quando ocorrem as vendas, independentemente do prazo destinado ao pagamento.

 Conheça nossos planos