Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.128 questões


Ano: 2009
Banca:
FCC
Órgão:
TRT - 3ª Região (MG)
Prova:
FCC - 2009 - TRT - 3ª Região (MG) - Analista Judiciário - Contabilidade |
Q23374
Contabilidade Geral
O Patrimônio Líquido da Cia. B é composto apenas pelo Capital Social, cujo valor é de R$ 300.000,00. Sabe-se que a Cia. B possui apenas ações ordinárias, que a Cia. A adquiriu 70% das ações da Cia. B por R$ 210.000,00 em 31/12/X7 e que, durante X8, a Cia. B obteve um lucro de R$ 100.000,00 e distribuiu R$ 30.000,00 em dividendos. Com base nestas informações a Cia. A, durante X8,
Ano: 2009
Banca:
CESGRANRIO
Órgão:
TermoMacaé
Provas:
CESGRANRIO - 2009 - TermoMacaé - Técnico de Contabilidade
|
CESGRANRIO - 2009 - SFE - Técnico de Contabilidade |
Q22740
Contabilidade Geral
A Empresa J. J. Morgan S/A, de capital fechado, atuando no ramo de comércio, apresentou o balancete abaixo em 31/12/2008.
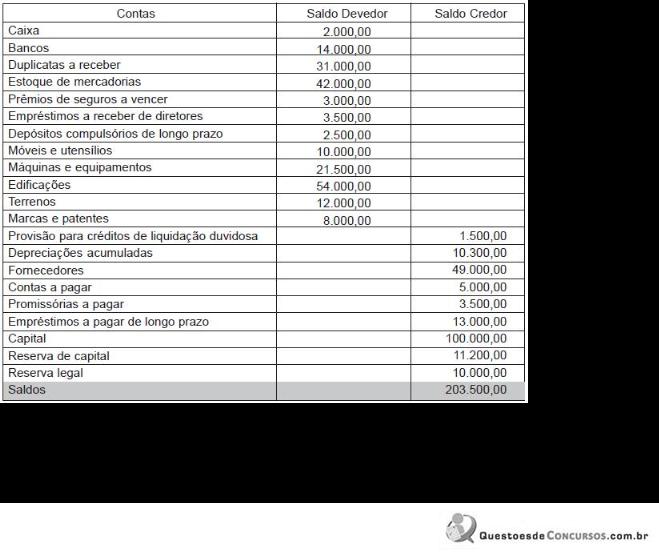
Com base nos dados acima e de acordo com a Lei no 6.404/76, com a nova redação da Lei no 11.941 de 2009, no levantamento do Balanço Patrimonial apurado em 31/12/2008, o total do Ativo Não Circulante da empresa, em reais, montaria a
Com base nos dados acima e de acordo com a Lei no 6.404/76, com a nova redação da Lei no 11.941 de 2009, no levantamento do Balanço Patrimonial apurado em 31/12/2008, o total do Ativo Não Circulante da empresa, em reais, montaria a
Ano: 2009
Banca:
CESGRANRIO
Órgão:
TermoMacaé
Provas:
CESGRANRIO - 2009 - TermoMacaé - Técnico de Contabilidade
|
CESGRANRIO - 2009 - SFE - Técnico de Contabilidade |
Q22726
Contabilidade Geral
A Empresa Lojas Jovens Ltda. adquiriu mercadorias a prazo, para revenda, por R$ 50.000,00, incidindo sobre a operação ICMS de 18%.
Com base nesses dados, identifique o registro contábil que caracteriza esta operação.
Com base nesses dados, identifique o registro contábil que caracteriza esta operação.
Ano: 2009
Banca:
CESGRANRIO
Órgão:
TermoMacaé
Provas:
CESGRANRIO - 2009 - TermoMacaé - Técnico de Contabilidade
|
CESGRANRIO - 2009 - SFE - Técnico de Contabilidade |
Q22722
Contabilidade Geral
A Empresa Campina Grande Ltda. recebeu antecipadamente, em janeiro de 2008, por meio de depósito realizado em sua conta corrente bancária, o valor de R$ 12.000,00, referentes ao aluguel de seis meses de um imóvel de sua propriedade. Que lançamento contábil caracteriza esta operação?
Ano: 2009
Banca:
CESGRANRIO
Órgão:
TermoMacaé
Provas:
CESGRANRIO - 2009 - TermoMacaé - Técnico de Contabilidade
|
CESGRANRIO - 2009 - SFE - Técnico de Contabilidade |
Q22720
Contabilidade Geral
A Empresa Ouro Negro Ltda. costuma antecipar 40% do valor da folha de pagamento no dia 15 de cada mês, mediante transferência de sua conta bancária, para as contas correntes dos empregados. O lançamento contábil que caracteriza esta operação é:
Ano: 2009
Banca:
CESGRANRIO
Órgão:
TermoMacaé
Provas:
CESGRANRIO - 2009 - TermoMacaé - Técnico de Contabilidade
|
CESGRANRIO - 2009 - SFE - Técnico de Contabilidade |
Q22717
Contabilidade Geral
Um estudioso buscou em um manual de contabilidade a definição correta de regime de competência, concluindo que é o
Ano: 2009
Banca:
CESGRANRIO
Órgão:
TermoMacaé
Provas:
CESGRANRIO - 2009 - TermoMacaé - Técnico de Contabilidade
|
CESGRANRIO - 2009 - SFE - Técnico de Contabilidade |
Q22716
Contabilidade Geral
Observe o lançamento abaixo.
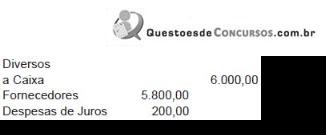
Esse lançamento é caracterizado como
Esse lançamento é caracterizado como
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22635
Contabilidade Geral
A empresa Eletronics S.A. fabrica televisores de LCD de última geração. A garantia convencional é dada para três anos e a garantia oferecida é estendida para mais um ano mediante pagamento complementar. Como o custo é baixo, em 90% dos casos o cliente adquire. A empresa registra o valor da venda do televisor como receita de vendas e a garantia estendida como receita de serviços, no resultado. Pode-se afirmar que, nesse caso, não está sendo atendido o princípio:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22617
Contabilidade Geral
Ao elaborar a folha de pagamento relativa ao mês de abril, a empresa Rosácea Areal Ltda. computou os seguintes elementos e valores:
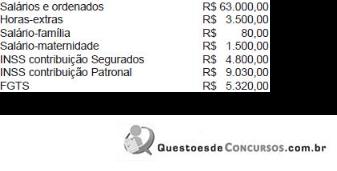
Considerando todas essas informações, desconsiderando qualquer outra forma de tributação, inclusive de imposto de renda na fonte, pode-se dizer que a despesa efetiva a ser contabilizada na empresa será de
Considerando todas essas informações, desconsiderando qualquer outra forma de tributação, inclusive de imposto de renda na fonte, pode-se dizer que a despesa efetiva a ser contabilizada na empresa será de
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22611
Contabilidade Geral
A relação seguinte refere-se aos títulos contábeis constantes do livro Razão da empresa comercial Concórdia Sociedade Anônima, e respectivos saldos, em 31 de dezembro de 2008:
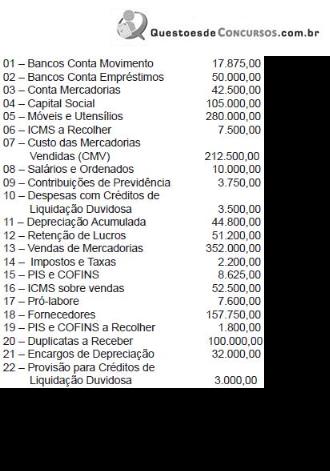
Ao elaborar o balancete geral de verificação, no fim do exercício social, com as contas e saldos apresentados, a empresa, certamente, encontrará:
Ao elaborar o balancete geral de verificação, no fim do exercício social, com as contas e saldos apresentados, a empresa, certamente, encontrará:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22610
Contabilidade Geral
A diminuição do valor dos elementos do ativo será registrada periodicamente nas contas de:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22608
Contabilidade Geral
A empresa Revendedora S.A. alienou dois veículos de sua frota de uso, por R$ 29.000,00, a vista.
O primeiro desses carros já era da empresa desde 2005, tendo entrado no balanço de 2007 com saldo de R$ 25.000,00 e depreciação acumulada de 55%.
O segundo veículo foi comprado em primeiro de abril de 2008 por R$ 10.000,00, não tendo participado do balanço do referido ano de 2007.
A empresa atualiza o desgaste de seus bens de uso em períodos mensais.
Em 30 de setembro de 2008, quando esses veículos foram vendidos, a empresa registrou seus ganhos ou perdas de capital com o seguinte lançamento de fórmula complexa:
O primeiro desses carros já era da empresa desde 2005, tendo entrado no balanço de 2007 com saldo de R$ 25.000,00 e depreciação acumulada de 55%.
O segundo veículo foi comprado em primeiro de abril de 2008 por R$ 10.000,00, não tendo participado do balanço do referido ano de 2007.
A empresa atualiza o desgaste de seus bens de uso em períodos mensais.
Em 30 de setembro de 2008, quando esses veículos foram vendidos, a empresa registrou seus ganhos ou perdas de capital com o seguinte lançamento de fórmula complexa:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22607
Contabilidade Geral
A firma Comercial de Produtos Frutíferos Ltda., que encerra seu exercício social no último dia do ano civil, contabilizou por duas vezes o mesmo fato contábil em 31/10/2008, caracterizando o erro de escrituração conhecido como duplicidade de lançamento. Esse erro só foi constatado no exercício seguinte.
Os lançamentos foram feitos a débito de conta do resultado e a crédito de conta do passivo circulante. Em face dessa ocorrência, pode-se dizer que, no balanço patrimonial de 31/12/2008:
Os lançamentos foram feitos a débito de conta do resultado e a crédito de conta do passivo circulante. Em face dessa ocorrência, pode-se dizer que, no balanço patrimonial de 31/12/2008:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22606
Contabilidade Geral
A quitação de títulos com incidência de juros ou outros encargos deve ser contabilizada em lançamentos de segunda ou de terceira fórmulas, conforme o caso, pois envolve, ao mesmo tempo, contas patrimoniais e de resultado.
Especificamente, o recebimento de duplicatas, com incidência de juros, deve ter o seguinte lançamento contábil:
Especificamente, o recebimento de duplicatas, com incidência de juros, deve ter o seguinte lançamento contábil:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22605
Contabilidade Geral
Exemplifi camos, abaixo, os dados contábeis colhidos no fi m do período de gestão de determinada entidade econômico-administrativa:
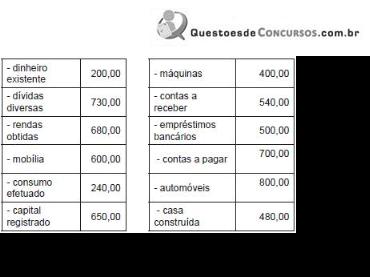
Segundo a Teoria Personalística das Contas e com base nas informações contábeis acima, pode-se dizer que, neste patrimônio, está sob responsabilidade dos agentes consignatários o valor de:
Segundo a Teoria Personalística das Contas e com base nas informações contábeis acima, pode-se dizer que, neste patrimônio, está sob responsabilidade dos agentes consignatários o valor de:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22602
Contabilidade Geral
Observando o patrimônio da empresa Constituída S.A. e as transações realizadas, encontramos, em primeiro lugar, os seguintes dados contabilizados:
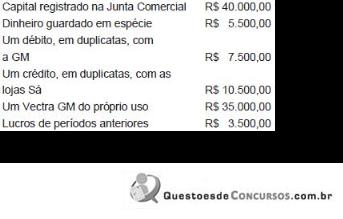
Em seguida, constatamos o pagamento de R$ 3.000,00 da dívida existente, com descontos de 10%; e a contratação de empréstimo bancário de R$ 6.500,00, incidindo encargos de 4%, com a emissão de notas promissórias.
Classificando contabilmente os componentes desse patrimônio e considerando as variações provocadas pelas duas transações do exemplo, pode-se dizer que os saldos daí decorrentes, no fim do período, serão devedores e credores de:
Em seguida, constatamos o pagamento de R$ 3.000,00 da dívida existente, com descontos de 10%; e a contratação de empréstimo bancário de R$ 6.500,00, incidindo encargos de 4%, com a emissão de notas promissórias.
Classificando contabilmente os componentes desse patrimônio e considerando as variações provocadas pelas duas transações do exemplo, pode-se dizer que os saldos daí decorrentes, no fim do período, serão devedores e credores de:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22601
Contabilidade Geral
O Conselho Federal de Contabilidade, considerando que a evolução ocorrida na área da Ciência Contábil reclamava a atualização substantiva e adjetiva de seus princípios, editou, em 29 de dezembro de 1993, a Resolução 750, dispondo sobre eles. Sobre o assunto, abaixo estão escritas cinco frases. Assinale a opção que indica uma afirmativa falsa.
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 |
Q22438
Contabilidade Geral
A Companhia Alimentos Genéricos S.A. extraiu do seu Livro Razão, em 31 de dezembro de 2008, as seguintes contas e respectivos saldos:
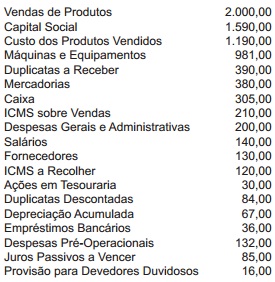
Ao fim do exercício, o inventário de mercadorias foi calculado em R$ 3.800,00, o imposto de renda foi provisionado em 25% do lucro líquido contábil e o restante do lucro foi transferido para reservas.
Ao elaborarmos o balancete geral de verifi cação, a partir dos dados listados, certamente, encontraremos saldos contábeis, devedores e credores, no valor de
Ao fim do exercício, o inventário de mercadorias foi calculado em R$ 3.800,00, o imposto de renda foi provisionado em 25% do lucro líquido contábil e o restante do lucro foi transferido para reservas.
Ao elaborarmos o balancete geral de verifi cação, a partir dos dados listados, certamente, encontraremos saldos contábeis, devedores e credores, no valor de
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 |
Q22435
Contabilidade Geral
No encerramento do exercício social, quando ainda resta saldo não utilizado na conta Provisão para Devedores Duvidosos, necessário se faz contabilizar a reversão desse saldo. Nesse caso, o lançamento de ajuste a ser feito deverá ser:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 |
Q22434
Contabilidade Geral
Determinada empresa, cujo exercício social coincide com o ano-calendário, pagou a quantia de R$ 1.524,00 de prêmio de seguro contra incêndio no dia 30 de setembro de 2007.
A apólice pertinente a essa transação cobre riscos durante o período de primeiro de outubro de 2007 a 30 de setembro de 2008.
Considerando o princípio da competência de exercícios, o Contador da empresa registrou o pagamento dos gastos na conta Seguros a Vencer.
No balanço patrimonial de 31 de dezembro de 2007, após as apropriações de praxe, o saldo desta conta, "Seguros a Vencer", deverá ser de
A apólice pertinente a essa transação cobre riscos durante o período de primeiro de outubro de 2007 a 30 de setembro de 2008.
Considerando o princípio da competência de exercícios, o Contador da empresa registrou o pagamento dos gastos na conta Seguros a Vencer.
No balanço patrimonial de 31 de dezembro de 2007, após as apropriações de praxe, o saldo desta conta, "Seguros a Vencer", deverá ser de

 Conheça nossos planos