Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.125 questões


A respeito de contas, julgue o item seguinte.
As contas de ativo e de despesas serão debitadas sempre que
for necessário aumentar os seus saldos, e serão creditadas
quando a intenção for diminuí-los. Já as contas de passivo e de
receitas seguem mecanismo inverso.
A respeito de contas, julgue o item seguinte.
As receitas e as despesas provocam variações patrimoniais,
aumentando ou diminuindo o patrimônio líquido; por essa
razão, segundo a teoria patrimonialista, elas são classificadas
como contas patrimoniais.
A respeito de contas, julgue o item seguinte.
As contas de compensação ou extrapatrimoniais, quando
utilizadas, devem registrar os eventos no momento de sua
ocorrência por meio de débitos em contas passivas e créditos
em contas ativas, invertendo-se os lançamentos por ocasião do
vencimento do contrato ou da extinção do compromisso.
Em relação aos atos e fatos administrativos, julgue o próximo item.
Pagamento de salários, compra de mercadoria à vista e
recebimento de duplicatas com juros são, respectivamente, fato
modificativo diminutivo, fato permutativo entre elementos do
ativo e fato misto aumentativo.
Em relação aos atos e fatos administrativos, julgue o próximo item.
Representam algumas das possibilidades de fatos administrativos que devem ser contabilizados: fatos modificativos diminutivos; fatos permutativos entre elementos ativos e passivos que provoquem aumento no patrimônio; fatos permutativos entre elementos ativos e passivos que provoquem diminuição no patrimônio; e fatos permutativos entre elementos passivos.
Em relação aos atos e fatos administrativos, julgue o próximo item.
Assinaturas de contratos de compra e venda com fornecedores
e compra de mercadorias a prazo são exemplos de fatos
administrativos e que, portanto, devem ser contabilizados.
Em relação aos atos e fatos administrativos, julgue o próximo item.
Os atos administrativos relevantes, como é o caso de fianças
para terceiros, podem, futuramente, modificar o patrimônio da
entidade.
Em relação aos conceitos, objetivos e finalidades da contabilidade, julgue o item subsequente.
A controladoria, uma ramificação da contabilidade, é uma
estrutura encontrada nas organizações e que supervisiona, entre
outras, as áreas responsáveis pela contabilidade financeira,
contabilidade de custos, auditoria interna e contabilidade
fiscal.
Em relação aos conceitos, objetivos e finalidades da contabilidade, julgue o item subsequente.
O objeto de estudo da contabilidade são as entidades
econômico-administrativas, o que inclui as instituições com
fins sociais.
O principal objetivo da contabilidade é fornecer informações úteis sobre o patrimônio da entidade para finalidades diversas, entre as quais, planejamento, controle e auxílio no processo decisório.
Julgue o item seguinte, a respeito da elaboração das demonstrações contábeis segundo os pronunciamentos do CPC e a legislação vigente.
A segregação usual entre ativos circulantes e não circulantes,
realizada no balanço patrimonial, pode ser substituída pela
apresentação de alguns ativos e passivos por ordem de
liquidez, quando tal procedimento fornecer informação mais
confiável e relevante sobre tais itens patrimoniais,
mantendo-se, para os demais ativos e passivos, o critério
tradicional.
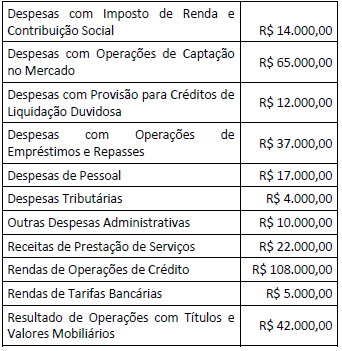
Considerando-se apenas as informações fornecidas, o Resultado Bruto da Intermediação Financeira a ser evidenciado na Demonstração do Resultado é de:
A respeito do registro em contas de compensação, considere os itens descritos a seguir.
I. Registro do valor dos títulos e documentos endossados a terceiros, para cobrança, em contrapartida a TÍTULOS EM COBRANÇA, código 3.0.5.80.00-2; II. Registro da liquidação de operação de câmbio de compra de moeda estrangeira, em contrapartida com a conta CÂMBIO COMPRADO A LIQUIDAR, código 1.8.2.06.00-9; III. Registro dos títulos e valores mobiliários oferecidos pela instituição em garantia de operações, em contrapartida com CAUÇÃO DE TÍTULOS, código 9.0.4.70.00-4; IV. Registro dos direitos relativos a empréstimo de ações, em contrapartida a TÍTULOS DE RENDA VARIÁVEL, código 1.3.1.20.00-1.
São exemplos de utilização das Contas de Compensação os registros constantes somente nos itens:
O método das partidas dobradas, amplamente usado para registro das transações contábeis, é baseado na lógica de lançamento de origem e aplicação de recursos.
Assim, o registro contábil do pagamento de saldo em aberto de R$ 1.000,00 a fornecedores tem como lançamento referente à aplicação de recursos um
Em termos práticos e acadêmicos, para facilitar o entendimento do funcionamento contábil das contas e do balanço patrimonial, adota-se a representação gráfica em T, o que permite uma compreensão mais clara da movimentação do patrimônio das empresas.
Nesse contexto, no gráfico em T, representativo do patrimônio (balanço patrimonial), as contas evidenciadas no lado direito desse gráfico indicam que elas formam o seguinte grupo de elementos:

 Conheça nossos planos