Questões de Concurso Sobre contabilidade - noções gerais em contabilidade geral

Foram encontradas 10.116 questões

Q1767476 Contabilidade Geral
Para responder à questão, considere as afirmações sobre o Pronunciamento Técnico CPC 00 (R2).

O Pronunciamento Técnico CPC 00 (R2) definiu a Estrutura Conceitual para Relatório Financeiro, na qual estão definidas as características qualitativas de informações financeiras úteis. Considere as afirmações abaixo referentes a cada uma delas.

I Informações financeiras úteis são capazes de fazer diferença nas decisões tomadas pelos usuários.
II Não diz respeito a um único item, exigindo, no mínimo, dois itens, o que a diferencia das demais características.
III Relatórios financeiros evidenciam fenômenos econômicos em palavras e números. Para serem úteis, informações financeiras não devem apenas representar fenômenos relevantes mas também a essência desses fenômenos.
IV De modo geral, quanto mais antiga a informação, menos útil ela é.
As afirmativas I, II, III e IV correspondem, respectivamente, às características qualitativas
Alternativas
Q1767475 Contabilidade Geral
Para responder à questão, considere as afirmações sobre o Pronunciamento Técnico CPC 00 (R2).

O Pronunciamento Técnico CPC 00 (R2) definiu a Estrutura Conceitual para Relatório Financeiro, na qual estão definidas as características qualitativas de informações financeiras úteis. Considere as afirmações abaixo referentes a cada uma delas.

I Informações financeiras úteis são capazes de fazer diferença nas decisões tomadas pelos usuários.
II Não diz respeito a um único item, exigindo, no mínimo, dois itens, o que a diferencia das demais características.
III Relatórios financeiros evidenciam fenômenos econômicos em palavras e números. Para serem úteis, informações financeiras não devem apenas representar fenômenos relevantes mas também a essência desses fenômenos.
IV De modo geral, quanto mais antiga a informação, menos útil ela é.
As características qualitativas de informações financeiras úteis são agrupadas em características fundamentais e características de melhoria. As características fundamentais estão nos itens
Alternativas
Q1762851 Contabilidade Geral
O balanço patrimonial é a demonstração da situação patrimonial e financeira da empresa em determinada data. Considere que você é o responsável por organizar a ordem das contas do balanço e recebeu as informações de que Duplicatas a receber vencem em 30 dias, Estoques possuem prazo médio de estocagem de 90 dias, Duplicatas a pagar vencem em 45 dias, Valores a receber vencem em 450 dias, Salários a pagar vencem em 20 dias e Financiamentos vencem em 780 dias. Diante do exposto, assinale a alternativa que apresenta a ordem das contas do Ativo Circulante.
Alternativas
Ano: 2021 Banca: FGV Órgão: IMBEL Prova: FGV - 2021 - IMBEL - Supervisor - Contador |
Q1756988 Contabilidade Geral
Em 31/12/X0, uma empresa apresentava, em seu Balanço Patrimonial, um edifício. O prédio estava desocupado, mas era mantido pela empresa para ser arrendado no futuro, em um arrendamento operacional.
Assinale a opção que indica a classificação correta do edifício no Balanço Patrimonial.
Alternativas
Ano: 2021 Banca: FGV Órgão: IMBEL Prova: FGV - 2021 - IMBEL - Supervisor - Contador |
Q1756982 Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 00 – Estrutura Conceitual para Relatório Financeiro, as informações financeiras relevantes são capazes de fazer diferença nas decisões tomadas pelos usuários e podem ter valor preditivo. Em relação às informações financeiras relevantes com valor preditivo, assinale a afirmativa correta.
Alternativas
Q1756005 Contabilidade Geral

De acordo com a Norma Brasileira de Contabilidade, NBC TG Estrutura Conceitual de 2019, analise as seguintes assertivas: 


I.O objetivo das demonstrações contábeis é fornecer informações financeiras sobre os ativos, passivos, patrimônio líquido, receitas e despesas da entidade que reporta, que sejam úteis aos usuários das demonstrações contábeis na avaliação das perspectivas para futuros fluxos de entrada de caixa líquidos para a entidade que reporta e na avaliação da gestão de recursos da administração sobre os recursos econômicos da entidade. 


II. As demonstrações contábeis são elaboradas para um período de tempo específico (período de relatório) e fornecem informações sobre:

(a)  ativos e passivos – incluindo ativos e passivos não reconhecidos – e patrimônio líquido que existiam no final do período de relatório, ou durante o período de relatório; e

(b)  receitas e despesas para o período de relatório. 


III. Demonstrações contábeis consolidadas não se destinam a fornecer informações separadas sobre ativos, passivos, patrimônio líquido, receitas e despesas de qualquer controlada específica. As demonstrações contábeis próprias da controlada destinam-se a fornecer essas informações.

Quais estão corretas?

Alternativas
Q1756004 Contabilidade Geral

De acordo com a Norma Brasileira de Contabilidade, NBC TG Estrutura Conceitual de 2019, analise as seguintes assertivas:


I. Ativo é uma obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados e Passivo é um recurso econômico presente controlado pela entidade como resultado de eventos passados.

II.Direitos sobre o patrimônio líquido são direitos sobre a participação residual nos ativos da entidade após a dedução de todos os seus passivos. Em outras palavras, são reivindicações contra a entidade que não atendem à definição de passivo. Essas reivindicações podem ser estabelecidas por contrato, legislação ou meios similares, e incluem, na medida em que não atendem à definição de passivo:

(a) ações de diversos tipos emitidas pela entidade; e

(b) algumas obrigações da entidade de emitir outro direito sobre o patrimônio líquido.

III.Diferentes classes de direitos sobre o patrimônio líquido, tais como ações ordinárias e ações preferenciais, podem conferir a seus titulares diferentes direitos, por exemplo, direitos de receber a totalidade ou parte dos seguintes itens do patrimônio líquido:

(a) dividendos, se a entidade decide pagar dividendos aos titulares elegíveis; (b) proventos pelo cumprimento dos direitos sobre o patrimônio líquido, seja integralmente na liquidação, ou parcialmente em outras ocasiões; ou (c) outros direitos sobre o patrimônio líquido.

Quais estão INCORRETAS?

Alternativas
Q1754594 Contabilidade Geral
Assinale a opção que indica a correta contabilização da conta “ICMS sobre o faturamento” nas Demonstrações Contábeis de uma empresa.
Alternativas
Q1754591 Contabilidade Geral
Assinale a opção que apresenta a conta do Patrimônio Líquido que é evidenciada com saldo negativo no Balanço Patrimonial.
Alternativas
Q1754589 Contabilidade Geral
Uma loja realizava vendas à vista e em cartão de crédito, sendo que estas eram recebidas no mês seguinte à venda.
A loja registrou as seguintes vendas no primeiro trimestre de X0:
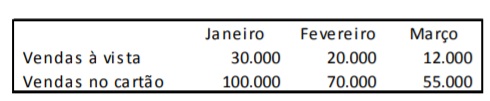
Imagem associada para resolução da questão

                             Em relação à receita da loja, de acordo com o Regime de Competência, assinale a afirmativa correta.
Alternativas
Q1754588 Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 00 – Estrutura Conceitual para Relatório Financeiro, assinale a opção que apresenta uma restrição generalizada sobre as informações que podem ser fornecidas em relatório financeiro.
Alternativas
Q1754587 Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 00 – Estrutura Conceitual para Relatório Financeiro, a compreensibilidade é uma das características qualitativas de melhoria de informações financeiras úteis.
Em relação às implicações da característica qualitativa da compreensibilidade, assinale a afirmativa correta.
Alternativas
Q1751384 Contabilidade Geral
Com relação aos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o próximo item.
A dívida que uma entidade mantém com o intuito de negociação no mercado deve ser classificada no passivo circulante.
Alternativas
Q1751376 Contabilidade Geral

Com relação à técnica de escrituração contábil, julgue o item subsequente.


A terceira fórmula de lançamento contábil, também denominada fórmula complexa, requer a utilização de uma conta devedora e duas ou mais contas credoras para o registro de um evento contábil.

Alternativas
Q1751375 Contabilidade Geral

Com relação à técnica de escrituração contábil, julgue o item subsequente.


Os rendimentos decorrentes das aplicações financeiras representam um fato modificativo cujo lançamento contábil deve ser efetuado a débito da própria conta representativa dessas aplicações financeiras.

Alternativas
Q1751374 Contabilidade Geral

Com relação à técnica de escrituração contábil, julgue o item subsequente.


Os saldos da conta fornecedores e da conta impostos a recolher são, por natureza, devedores.

Alternativas
Q1751372 Contabilidade Geral

Com relação à técnica de escrituração contábil, julgue o item subsequente.


No livro Razão devem ser apresentados os saldos das contas representativas dos elementos patrimoniais de uma entidade.

Alternativas
Q1751370 Contabilidade Geral
Considere que a empresa XYZ tenha quitado antecipadamente uma dívida, tendo obtido, no ato da quitação, um desconto pela antecipação dos valores até então pendentes de pagamento. Com base nessa situação hipotética, julgue o item seguinte.
O desconto obtido pela empresa XYZ deve ser reconhecido como receita financeira na mesma data da quitação da dívida, em consonância com o regime de competência.
Alternativas
Q1751369 Contabilidade Geral
Considere que a empresa XYZ tenha quitado antecipadamente uma dívida, tendo obtido, no ato da quitação, um desconto pela antecipação dos valores até então pendentes de pagamento. Com base nessa situação hipotética, julgue o item seguinte.
O pagamento antecipado da dívida representa um fato contábil misto para a empresa XYZ.

Alternativas
Q1750724 Contabilidade Geral
Considere que a empresa Alfa tenha influência significativa sobre a empresa Beta e que, em determinado exercício social, a empresa Alfa tenha recebido dividendos da empresa Beta. Considere, ainda, que ambas as empresas são domiciliadas no Brasil e aplicam as normas vigentes no país. Nesse caso, o recebimento de dividendos pela empresa Alfa advindo do investimento na empresa Beta é contabilizado por meio de
Alternativas
Respostas
3981: D
3982: A
3983: C
3984: D
3985: C
3986: D
3987: A
3988: E
3989: B
3990: C
3991: B
3992: E
3993: C
3994: E
3995: C
3996: E
3997: C
3998: C
3999: C
4000: A