Questões de Concurso Sobre contabilidade - noções gerais em contabilidade geral

Foram encontradas 10.116 questões

Q1846153 Contabilidade Geral
Assinale a opção que indica a situação em que a receita mensal contabilizada pelo Regime de Competência e pelo Regime de Caixa é a mesma.  
Alternativas
Q1846145 Contabilidade Geral

Em 01/01/X0, uma entidade adquiriu um computador para utilizar em seus negócios por R$ 8.000. Na data, a entidade esperava utilizar o computador durante quatro anos, e não considerava valor residual.


Em 30/06/X1, a entidade decidiu colocar o computador à venda, contabilizando-o em seu balanço patrimonial como Ativo não Circulante mantido para venda. Na data, o valor justo líquido de despesas de venda era de R$ 6.000.


Em 31/12/X1, a empresa ainda não conseguiu vender o ativo, e o valor justo líquido de despesas de venda era estimado em R$ 3.000.


Assinale a opção que indica o valor do computador contabilizado no Balanço Patrimonial da entidade, em 31/12/X1.

Alternativas
Q1846085 Contabilidade Geral

Em janeiro de X0, uma entidade que vende roupas recebeu uma encomenda de vestidos no valor de R$30.000. O valor foi recebido em duas parcelas iguais, em fevereiro e em março de X0. A entidade produziu os vestidos nos meses de março, abril e maio, sendo que a entrega foi feita em junho.


De acordo com o Regime de Competência, assinale a opção que indica a correta contabilização da receita pela entidade.

Alternativas
Q1846083 Contabilidade Geral
Em relação à entidade que reporta, pode-se presumir, por meio da premissa de continuidade operacional, que
Alternativas
Q1846082 Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 00 – Estrutura Conceitual para Relatório Financeiro, para ajudar os usuários a identificar e avaliar mudanças e tendências, as demonstrações contábeis devem 
Alternativas
Q1846081 Contabilidade Geral

De acordo com o Pronunciamento Técnico CPC 00 – Estrutura Conceitual para Relatório Financeiro, a representação fidedigna é uma das características qualitativas fundamentais de informações financeiras úteis.


Para ser fidedigna, a representação deve ser 
Alternativas
Q1842606 Contabilidade Geral
Às entidades, sem finalidade de lucro, aplicam-se os princípios fundamentais de contabilidade, bem como as Normas Brasileiras de Contabilidade e suas Interpretações Técnicas e Comunicados Técnicos, editados pelo Conselho Federal de Contabilidade. A Norma Brasileira de Contabilidade CTG 2001 (R3) “define as formalidades da escrituração contábil em forma digital, para fins de atendimento ao Sistema Público de Escrituração Digital (SPED)” e, no que trata do registro contábil, determina que contenha o número de identificação do lançamento, relacionado ao respectivo documento, de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem os fatos patrimoniais e, ainda:
Alternativas
Q1842597 Contabilidade Geral
Considerando que a relevância e a compreensibilidade são características qualitativas da informação contábil, o que, em conjunto com outros atributos, as tornam úteis para os seus usuários, dando suporte para a prestação de contas, responsabilização (accountability) e tomada de decisão, há que se ter um tratamento cuidadoso com as informações relevantes, sabendo que a ocultação das mesmas pode ser causada por situações como: 
Alternativas
Q1842568 Contabilidade Geral
Um importante ramo da contabilidade é a contabilidade financeira, que tem como principal objetivo coletar e processar todos os dados financeiros e contábeis de uma organização, seguindo princípios e normas dos órgãos técnicos e reguladores. No processo de contabilização, em uma fundação de direito privado, esses princípios e normas devem ser observados. Neste contexto, no reconhecimento da receita e da despesa, aplicam-se os seguintes princípios: 
Alternativas
Q1841528 Contabilidade Geral
Em janeiro de X0, uma sociedade empresária comprou passagens aéreas no valor de R$ 6.000, para seus funcionários participarem de um congresso em junho de X0. O valor foi pago em duas parcelas iguais, em fevereiro e março de X0. Em maio, o congresso foi adiado para outubro e a empresa teve que pagar R$ 1.200 para remarcar as passagens. Em outubro, os funcionários viajaram e participaram do congresso. Assinale a opção que indica a contabilização da despesa com a viagem, de acordo com o Regime de Competência. 
Alternativas
Q1841525 Contabilidade Geral
Com relação à finalidade da Estrutura Conceitual da Contabilidade, de acordo com o Pronunciamento Técnico CPC 00 (R2) - Estrutura Conceitual para Relatório Financeiro, analise as afirmativas a seguir. I. Auxiliar o desenvolvimento das normas internacionais de contabilidade, para que tenham base em conceitos consistentes. II. Auxiliar os usuários a interpretar e entender os pronunciamentos técnicos. III. Auxiliar os responsáveis pela elaboração dos relatórios financeiros a desenvolver políticas contábeis consistentes. São finalidades da Estrutura Conceitual da Contabilidade o que se afirma em
Alternativas
Ano: 2021 Banca: CEFET-MG Órgão: CEFET-MG Prova: CEFET-MG - 2021 - CEFET-MG - Contador |
Q1841506 Contabilidade Geral
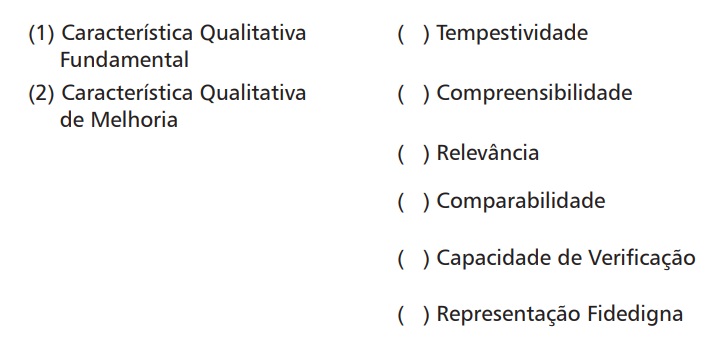
Associe as características qualitativas da informação contábil financeira útil à sua correspondente classificação, conforme disposto na NBC TG Estrutura Conceitual.
Imagem associada para resolução da questão

A associação correta é
Alternativas
Ano: 2021 Banca: CEFET-MG Órgão: CEFET-MG Prova: CEFET-MG - 2021 - CEFET-MG - Contador |
Q1841505 Contabilidade Geral
Considere as seguintes afirmações em relação ao disposto na NBC TG Estrutura Conceitual:
I. Ativo é um recurso financeiro passado, controlado pela entidade como resultado de eventos futuros. II. Passivo é uma obrigação passada da entidade de transferir um recurso financeiro como resultado de eventos futuros. III. Receitas são aumentos nos ativos, ou reduções nos passivos, que resultam em aumentos no patrimônio líquido, exceto aqueles referentes a contribuições de detentores de direitos sobre o patrimônio. IV. Despesas são reduções nos ativos, ou aumentos nos passivos, que resultam em reduções no patrimônio líquido, exceto aqueles referentes a distribuições aos detentores de direitos sobre o patrimônio. V. Receitas e despesas são os elementos das demonstrações contábeis que se referem ao desempenho financeiro da entidade.
Estão corretas apenas as afirmativas
Alternativas
Q1838907 Contabilidade Geral
A revogação da Resolução n.° 750/1993 não extinguiu os princípios contábeis contidos naquela norma do Conselho Federal de Contabilidade, segundo os quais é correto afirmar que a adoção da atualização monetária como base de mensuração é um desdobramento do princípio do(da) 
Alternativas
Q1837142 Contabilidade Geral
Os sistemas de escrituração de contabilidade brasileiros invariavelmente adotam o método das partidas dobradas e o regime de competência. No plano de contas desse regime – de competência –, é necessário que haja determinadas contas que são desnecessárias no regime de caixa. É um exemplo dessas contas:
Alternativas
Q1836026 Contabilidade Geral
Os atos administrativos são considerados como atos da gestão que não provocam alterações nos elementos pertencentes ao patrimônio de uma entidade; enquanto que os fatos administrativos são àqueles que provocam alterações nos elementos das demonstrações contábeis, sendo que estes últimos são de interesse da contabilidade, denominados como fatos contábeis. Os fatos contábeis são divididos em: fatos permutativos, fatos modificativos e fatos mistos. Em relação aos fatos permutativos, podemos afirmar que estes podem provocar
Alternativas
Q1836025 Contabilidade Geral
As demonstrações contábeis são elaboradas e apresentadas com vistas a atender as necessidades dos usuários externos em geral, tendo em vista suas finalidades distintas e necessidades diversas. Portanto, as demonstrações contábeis possuem a finalidade de satisfazer as necessidades comuns da maioria dos seus usuários, uma vez que estes necessitam tomar decisões econômicas sobre os eventos reportados pela contabilidade. Portanto, conforme a Estrutura Conceitual para Relatório Financeiro (NBC TG Estrutura Conceitual), em sua última revisão, os principais usuários, isto é, aqueles a quem se destinam os relatórios para fins gerais, são: 
Alternativas
Q1836024 Contabilidade Geral
Conforme aponta a Estrutura Conceitual para Relatório Financeiro emitido mediante Normas Brasileiras de Contabilidade (NBC TG Estrutura Conceitual de 2019), a entidade que reporta é a entidade que é obrigada a, ou decide, elaborar demonstrações contábeis. Assim, o objetivo das demonstrações contábeis consiste em fornecer informações financeiras sobre os ativos, passivos, patrimônio líquido, receitas e despesas da entidade que reporta. Portanto, conforme a NBC TG Estrutura Conceitual de 2019, pode-se afirmar que Patrimônio Líquido é participação residual 
Alternativas
Q1831534 Contabilidade Geral
Em relação à escrituração dos livros contábeis, assinalar a alternativa CORRETA:
I. Todas as operações que envolvam o patrimônio da empresa devem ser registradas no livro diário, um dos principais livros da contabilidade e com criação obrigatória em todas as empresas. II. A empresa tem a opção de lançar todos os registros contábeis no livro razão, onde cada operação é lançada individualmente e em ordem cronológica. III. Como formalidade interna, a escrituração deve ser escrita em língua e moeda estrangeiras, em ordem alfabética. IV. É vedado o uso de outros livros que não sejam o livro razão e livro diário.
Estão CORRETOS:

Alternativas
Q1828901 Contabilidade Geral
A ABC S.A assinou, em 05.07.2020, um contrato que lhe garante o direito de explorar um espaço em uma praça de alimentação de um centro de convenções municipal. No contrato, está previsto que a ABC poderá utilizar o espaço por 10 (dez) anos, sem direito à prorrogação, por um valor total de R$ 1.200.000,00. O contador da ABC S.A deverá reconhecer o espaço como 
Alternativas
Respostas
3861: B
3862: A
3863: D
3864: B
3865: C
3866: D
3867: B
3868: C
3869: B
3870: E
3871: E
3872: D
3873: E
3874: A
3875: D
3876: A
3877: B
3878: C
3879: A
3880: A