Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.116 questões


Coluna 1
1. Ações em Tesouraria.
2. Adiantamento de Clientes.
3. Custo das Mercadorias Vendidas.
4. Depreciação Acumulada.
5. Receitas Financeiras.
Coluna 2
( ) Conta de resultado com saldo credor.
( ) Conta de resultado com saldo devedor.
( ) Conta do ativo com saldo credor.
( ) Conta do passivo com saldo credor.
( ) Conta do patrimônio líquido com saldo devedor.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
A respeito do processo de escrituração contábil, julgue o item subsequente.
São imprescindíveis, para a correta elaboração do livro
razão, a identificação da conta escriturada, o histórico do
lançamento e o saldo da conta contendo a indicação de
devedor ou credor.
A respeito do processo de escrituração contábil, julgue o item subsequente.
Além dos livros razão e diário, o sistema contábil de uma
entidade poderá adotar somente os livros auxiliares que
estejam autorizados pela legislação pertinente.
A respeito do processo de escrituração contábil, julgue o item subsequente.
Uma partida denominada simples é aquela que registra
apenas a causa ou o efeito de um fenômeno patrimonial.
Fornecer informações úteis que subsidiem o processo de tomada de decisões econômicas é um dos principais objetivos da contabilidade.
Sob a ótica da ciência contábil, sem patrimônio não existe entidade contábil.
As ciências contábeis são uma ciência social pertencente à área de conhecimento das ciências humanas.
Os livros contábeis obrigatórios, entre eles o livro diário e o livro-razão, em formato digital, devem ser assinados digitalmente pela entidade e pelo profissional da contabilidade regularmente habilitado.
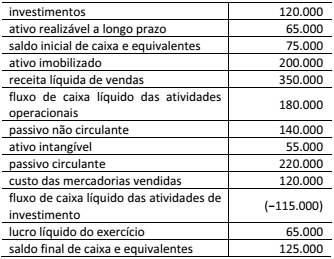
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
O objeto da contabilidade aplicada ao setor público é o patrimônio público, ainda que neste estejam compreendidos os chamados bens dominicais, que são aqueles aos quais se tenha dado estrutura de direito privado.
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
Se uma entidade adquirir menos de 20% do capital social de outra, presume-se que esse percentual não lhe garantirá influência significativa na investida, devendo o investimento ser avaliado pelo método de custo.
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
A companhia deverá efetuar, periodicamente, análise sobre a recuperação dos valores registrados no imobilizado e no intangível, a fim de que sejam registradas as perdas de valor do capital aplicado, quando comprovado que não poderão produzir resultados suficientes para recuperação desse valor.
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
As contrapartidas de aumentos ou diminuições de valor atribuídos a elementos do ativo e do passivo, em decorrência da sua avaliação a valor justo, devem ser imediatamente lançadas no resultado do exercício, em obediência aos princípios contábeis da competência e da oportunidade.
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
Na companhia em que o ciclo operacional da empresa tiver duração maior que o exercício social, a classificação no circulante ou longo prazo terá por base o prazo desse ciclo.
Na Demonstração do Resultado do Exercício da entidade, os gastos relacionados à campanha são contabilizados como
No período seguinte, o investimento foi vendido. Em consequência, assinale a afirmativa correta acerca do tratamento contábil em relação à variação cambial do investimento no momento da venda.
Assinale a opção que indica ativos intangíveis classificados na mesma classe.
A entidade obtém um compromisso firme de compra e, como resultado, o comprador impõe inesperadamente condições à transferência do terreno que irão estender o período exigido para que a venda seja concluída por mais doze meses. As ações necessárias para responder às condições foram tomadas e a administração espera uma solução favorável dos fatores que causaram o atraso.
No balanço patrimonial, o terreno deve ser contabilizado como
Assinale a opção que indica a contabilização da contrapartida do aumento em caixa nas demonstrações contábeis da entidade.
Essas mercadorias foram vendidas em junho de X0 por R$100.000, sendo que o valor foi recebido em 60 dias. Assinale a opção que indica o mês em que houve reconhecimento do passivo pela entidade em X0.

 Conheça nossos planos