Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.116 questões


I- No ativo circulante da empresa está registrado o valor de R$ 5.000,00 e no passivo circulante o valor de R$ 4.500,00.
II- Tanto o ativo quanto o passivo registram valores de R$ 6.600,00.
III- O ativo não circulante registra valor de R$ 1.600,00.
Assinale a alternativa correta:
I- As contas patrimoniais devem ser classificadas na ordem decrescente de grau de liquidez.
II- No Passivo são lançadas as obrigações e também os direitos que a empresa tem para receber com mais de 360 dias.
III- Os estoques devem ser classificados no ativo não circulante.
Qual alternativa está correta?
I- Princípio que pressupõe que a Entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta está circunstância.
II- Princípio contábil traz que as receitas e as despesas devem ser incluídas na apuração do resultado do período em que ocorrerem, sempre simultaneamente quando se correlacionarem, independentemente de recebimento ou pagamento.
III- O Princípio contábil que determina a adoção do menor valor para os componentes do ATIVO e do maior para os do PASSIVO, sempre que se apresentem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido.
Qual alternativa representa os princípios respectivamente?
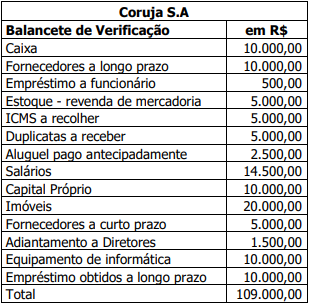
O valor do ativo circulante da Companhia Coruja S.A, em 31/12/2022, é de?
O Conselho Federal de Contabilidade estabelece na Resolução nº 750/93 que a observância dos Princípios Fundamentais de Contabilidade é obrigatória no exercício da profissão e constitui condição de legitimidade das Normas Brasileiras de Contabilidade (NBC).
Desta forma o Princípio que reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios existentes, independentemente de pertencer a uma pessoa, um conjunto de pessoas, uma sociedade ou instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos é o ________. Por consequência, nesta acepção, o Patrimônio não se confunde com aqueles dos seus sócios ou proprietários, no caso de sociedade ou instituição.
A alternativa que preenche corretamente a lacuna é:
As técnicas contábeis são procedimentos que complementam as funções contábeis, com o intuito de facilitar a correta aplicação da contabilidade.
Relacione as colunas 1 e 2 abaixo em relação a essas técnicas.
Coluna 1 Técnicas
1. Escrituração
2. Demonstrações contábeis
3. Auditoria
4. Análise
Coluna 2 Definição
( ) Técnica que visa validar a exatidão dos registros efetuados e apresentados nas demonstrações contábeis.
( ) Registro, em ordem cronológica, das ocorrências que influenciam a evolução patrimonial.
( ) Interpretação das informações fornecidas pela contabilidade, visando facilitar seu manuseio e sua utilização.
( ) Apresentação de todos os registros efetuados em forma condensada que exiba os resultados atingidos pela organização em determinado período.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
_____________ são aquelas utilizadas para a apuração do resultado do exercício social. Basicamente são as contas de receita e despesa que periodicamente são confrontadas para apurar o lucro ou prejuízo.
I- A data da ocorrência da transação. II- A conta debitada. III- A conta creditada. IV- O histórico da transação de forma descritiva. V- O valor da transação. VI- O número de controle para identificar os registros eletrônicos que integram um mesmo lançamento contábil.
Dentre as alternativas, marque a opção correta.

 Conheça nossos planos