Questões de Concurso
Comentadas sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 1.361 questões


- Prestação de serviços no mês de setembro de 2025 para recebimento no mês seguinte: R$ 250.000,00.
- Valor da folha de pagamento do mês de setembro de 2025 a ser paga no mês de outubro: R$ 120.000,00.
- Impostos sobre a receita do mês, a serem pagos no mês seguinte: R$ 20.000,00.
- Valor da despesa do mês de agosto de 2025 pago no mês de setembro: R$ 30.000,00.
Assinale a alternativa que apresenta o valor do Lucro obtido no período:
- Total do Ativo: R$ 2.700.000,00.
- Total do Passivo: R$ 1.800.000,00.
- Total do Patrimônio Líquido: R$ 900.000.
Em seguida, ocorreram as seguintes operações:
- Apropriação da folha de pagamento do mês, no valor de R$ 250.000,00, para pagamento no mês seguinte.
- Aquisição, a vista, de mercadorias para estoque, no valor de R$ 150.000,00.
- Compra, a prazo, de veículo para ser utilizado pela empresa, valor da operação: R$ 200.000,00.
Após os registros contábeis, é possível afirmar que:
( ) O passivo contingente é divulgado quando for provável a entrada de benefícios econômicos.
( ) O ativo contingente é divulgado, a menos que seja remota a possibilidade de uma saída de recursos que incorporam benefícios econômicos.
( ) Os ativos contingentes não são reconhecidos nas demonstrações contábeis, uma vez que pode tratar-se de resultado que nunca venha a ser realizado.
I. Cada componente de um item do ativo imobilizado com custo significativo em relação ao custo total do item deve ser depreciado separadamente.
II. A depreciação do ativo se inicia quando este está disponível para uso, ou seja, quando está no local e em condição de funcionamento na forma pretendida pela administração.
III. Com algumas exceções, como as pedreiras e os locais usados como aterro, os terrenos têm vida útil ilimitada e, portanto, não são depreciados. Os edifícios têm vida útil limitada e, por isso, são ativos depreciáveis.
IV. O método dos saldos decrescentes resulta em despesa crescente durante a vida útil.
São CORRETAS as afirmações:
I. As receitas e despesas são consideradas em função do recebimento da Receita ou do pagamento da Despesa;
II. As despesas de um exercício são aquelas incorridas nesse período, independente se tenham sido pagas ou não;
III. As receitas de um exercício são aquelas cujo fato gerador se deu nesse período, não importando se tenham sido recebidas ou não.
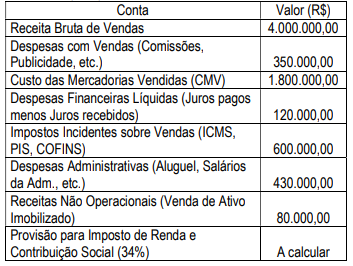
Com base nas informações acima e considerando a alíquota de 34% sobre o lucro (IRPJ e CSLL), qual é o Lucro Bruto apurado pela Concursos S/A em 2024?
A respeito das principais demonstrações contábeis utilizadas no Brasil, julgue o item subsequente.
O balancete de verificação, que pode ser organizado em duas, quatro, seis ou oito colunas, é uma demonstração contábil não obrigatória utilizada por muitas empresas para a identificação, de forma ampla, de eventuais falhas em seu processo de escrituração.
Julgue o item seguinte, relativos à escrituração contábil de fatos administrativos.
O agrupamento racional de valores em contas de mesma natureza é encontrado no livro-razão, cuja adoção é facultativa.
Julgue o item seguinte, relativos à escrituração contábil de fatos administrativos.
Considere uma conta recebida de um cliente, no valor total de R$ 1.500, sobre o qual incorreram multa e juros que totalizaram 10%, já que o pagamento da conta estava atrasado. Nessas condições, a empresa que recebeu o crédito poderá utilizar um lançamento de terceira fórmula para representar o fato.
Em relação a patrimônio e atos e fatos administrativos, julgue o próximo item.
O lançamento que se segue representa um fato administrativo modificativo diminutivo, pois, além de um lançamento de igual valor no ativo e no passivo, envolve uma conta de resultado credora.
debite: imobilizado
debite: juros passivos a transcorrer
credite: financiamentos bancários
I. salário-base bruto R$ 10.000,00;
II. horas extras R$ 800,00;
III. desconto de INSS R$ 1.100,00;
IV. imposto de Renda Retido na Fonte R$ 700,00;
V. adiantamento de salários concedido R$ 400,00.
O montante a ser debitado na conta “Despesas de Salários” será de
A principal finalidade do relatório financeiro para fins gerais é atender às necessidades da administração da entidade, fornecendo informações internas detalhadas para o planejamento e controle operacional e priorizando os usuários internos em detrimento dos externos.
A tabela a seguir mostra algumas das contas patrimoniais de uma empresa em 31/12/2024 (valores em R$):
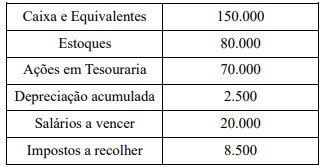
Os valores totais nas contas de ativo e de passivo constantes dessa tabela são, respectivamente:
Determinada entidade hipotética apresentou os seguintes saldos em suas contas:
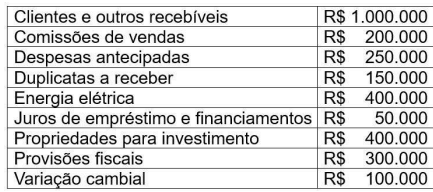
Assinale a alternativa que apresenta corretamente a soma das contas patrimoniais da entidade:
Julgue o item que se segue, em relação a patrimônio e variações patrimoniais.
As retenções a pagar decorrentes dos salários dos empregados nas folhas de pagamentos são fatos permutativos entre elementos passivos.
A respeito do regime de competência, julgue o item subsequente.
O regime de competência proporciona uma visão fiel da situação patrimonial e do desempenho econômico da organização.

 Conheça nossos planos