Questões de Concurso
Comentadas sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 1.361 questões


Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE / CEBRASPE - 2011 - TRE-ES - Analista - Contabilidade - Específicos |
Q89539
Contabilidade Geral
Texto associado
Julgue os itens que se seguem, acerca da utilização das técnicas
contábeis no registro e controle do patrimônio das entidades.
contábeis no registro e controle do patrimônio das entidades.
O sistema de partidas dobradas consiste no registro de fatos contábeis de modo que, para cada conta debitada, corresponde uma conta creditada e com o mesmo valor.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE / CEBRASPE - 2011 - TRE-ES - Analista - Contabilidade - Específicos |
Q89534
Contabilidade Geral
Texto associado
Com referência a conceitos abásicos de contabilidade, julgue os
itens seguintes.
itens seguintes.
A confusão normalmente feita entre os termos capital e patrimônio é causada pelo fato de, na contabilidade, o capital ser constituído pelo patrimônio líquido, enquanto o patrimônio é formado pelo ativo total das entidades.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
PREVIC
Provas:
CESPE - 2011 - PREVIC - Analista Administrativo - Contabilidade
|
CESPE - 2011 - PREVIC - Especialista em Previdência Complementar - Finanças e Contábil |
Q88818
Contabilidade Geral
Texto associado
Acerca de noções básicas da metodologia e do sistema contábil,
julgue o item a seguir.
julgue o item a seguir.
O exercício social das empresas regidas pela Lei das Sociedades Anônimas deve ter a duração de um ano, ainda que seu intervalo não coincida com o ano civil, ressalvados os casos em que a entidade esteja em seu primeiro ano de operação ou tenha acabado de sofrer alteração estatutária.
Ano: 2011
Banca:
FCC
Órgão:
TRT - 24ª REGIÃO (MS)
Prova:
FCC - 2011 - TRT - 24ª REGIÃO (MS) - Analista Judiciário - Contabilidade |
Q85699
Contabilidade Geral
Em dezembro de 2010, o banco debitou R$ 25.000,00 na conta da empresa referente a juros sobre empréstimos, tendo enviado o aviso bancário em 5 de janeiro de 2011. Considerando esses juros como único item pendente, o valor de R$ 25.000,00, na conciliação bancária do mês de dezembro/2010, deverá ser apresentado da seguinte forma:
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
STM
Prova:
CESPE - 2011 - STM - Analista Judiciário - Contabilidade - Específicos |
Q84074
Contabilidade Geral
Texto associado
Com relação à Ciência Contábil e suas características, julgue os
itens que se seguem.
itens que se seguem.
Todos os itens relevantes ao patrimônio da entidade são apresentados em suas demonstrações contábeis.
Q2955130
Contabilidade Geral
Considerando as diferenças entre a Contabilidade Geral e a Contabilidade Pública, assinale a alternativa com a assertiva correta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE / CEBRASPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q2219682
Contabilidade Geral
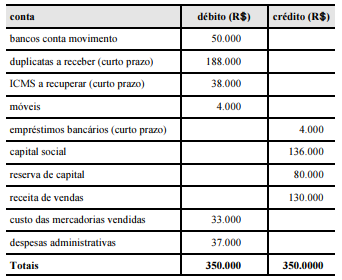
Com base no balancete de verificação de determinada empresa, levantado em 31/12/20X1 e mostrado acima, e na apuração do balanço patrimonial e na demonstração do resultado do exercício (DRE), assinale a opção correta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ANEEL
Prova:
CESPE / CEBRASPE - 2010 - ANEEL - Analista Administrativo - Área 2 |
Q1650312
Contabilidade Geral

Considerando o balancete de verificação de determinada companhia que, no ano X9, apresentava, no encerramento do exercício, os saldos da tabela acima, julgue o item.
No caso apresentado, as contas do ativo, representativas dos
bens e direitos da companhia, excedem as contas de origens de
recursos.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ANEEL
Prova:
CESPE / CEBRASPE - 2010 - ANEEL - Especialista em Regulação de Serviços Públicos de Energia - Área 3 |
Q1650125
Contabilidade Geral
A escrituração contábil é realizada com base no método das partidas dobradas. Com relação às fórmulas de lançamentos contábeis utilizadas para registro dos fatos, julgue o item seguinte.
Lançamento de segunda fórmula registra fatos que envolvem
duas contas devedoras e duas contas credoras.
Q458737
Contabilidade Geral
Assinale abaixo a única opção que contém uma afirmativa falsa.
Q291099
Contabilidade Geral
O método das partidas dobradas prevê que cada registro de crédito deve ter, em contrapartida, um registro de débito e vice-versa. A respeito desse método, assinale a opção correta.
Ano: 2010
Banca:
CONSULPLAN
Órgão:
Prefeitura de Itabaiana - SE
Prova:
CONSULPLAN - 2010 - Prefeitura de Itabaiana - SE - Técnico de Contabilidade |
Q115463
Contabilidade Geral
Marque a alternativa que NÃO representa o mesmo que capital próprio:
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 21ª Região (RN)
Prova:
CESPE - 2010 - TRT - 21ª Região (RN) - Analista Judiciário - Contabilidade |
Q109898
Contabilidade Geral
Texto associado
Com relação à escrituração contábil, julgue os itens que se seguem.
Entre as formalidades intrínsecas da escrituração contábil, consta a obrigação de manter livros sem rasuras, emendas, entrelinhas, borrões ou raspaduras, espaços em branco, observações ou escritas à margem.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INMETRO
Prova:
CESPE - 2010 - INMETRO - Técnico de Contabilidade |
Q109313
Contabilidade Geral
Acerca dos livros obrigatórios ou facultativos comuns às empresas, assinale a opção correta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-BA
Prova:
CESPE - 2010 - TRE-BA - Técnico Judiciário - Contabilidade |
Q94466
Contabilidade Geral
Texto associado
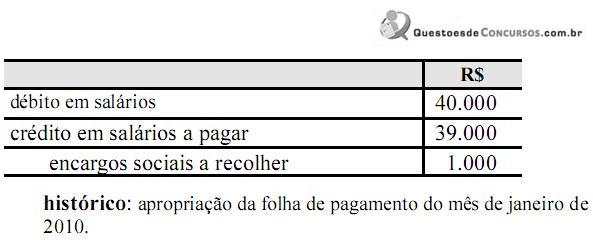
Cada um dos itens a seguir apresenta uma partida dobrada efetuada
em um livro diário de uma empresa industrial seguida de um
histórico a ser julgado.
em um livro diário de uma empresa industrial seguida de um
histórico a ser julgado.
Salvador, 31 de dezembro de 2009
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-BA
Prova:
CESPE - 2010 - TRE-BA - Técnico Judiciário - Contabilidade |
Q94464
Contabilidade Geral
Texto associado
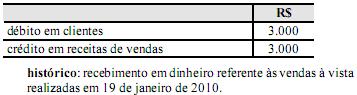
Cada um dos itens a seguir apresenta uma partida dobrada efetuada
em um livro diário de uma empresa industrial seguida de um
histórico a ser julgado.
em um livro diário de uma empresa industrial seguida de um
histórico a ser julgado.
Salvador, 20 de janeiro de 2010
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-BA
Prova:
CESPE - 2010 - TRE-BA - Técnico Judiciário - Contabilidade |
Q94444
Contabilidade Geral
Texto associado
Em cada um dos itens a seguir é apresentada uma situação
hipotética, referente a registros contábeis, seguida de uma assertiva
a ser julgada com base nas normas brasileiras de contabilidade.
hipotética, referente a registros contábeis, seguida de uma assertiva
a ser julgada com base nas normas brasileiras de contabilidade.
Uma floricultura recebeu uma fatura da companhia de águas referente ao consumo do mês de dezembro de 2009, com vencimento para os primeiros dias de 2010. Nessa situação, a fatura recebida deve ser contabilizada com uma partida dobrada cujo débito deve ser feito em uma conta de despesa e o crédito, em uma conta do passivo circulante no exercício de 2010.
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
ESAF - 2010 - CVM - Inspetor - prova 2 |
Q91977
Contabilidade Geral
Ao apurar o resultado no fim do período contábil, a empresa encontrou um lucro líquido, antes dos tributos sobre o lucro e das participações, no montante de R$ 1.520,00.
A planilha de custos trazida para compor o resultado do período continha juros relativos a dezembro de 2009, já pagos, no valor de R$ 125,00; juros relativos a janeiro de 2010, ainda não pagos, no valor de R$ 180,00; juros relativos a dezembro de 2009, ainda não pagos, no valor de R$ 160,00; juros relativos a janeiro de 2010, já pagos, no valor de R$ 200,00. Referida planilha já havia sido contabilizada segundo o regime de caixa. As demais contas estavam certas, com saldos já contabilizados, segundo o regime de competência. A empresa, então, mandou promover o registro contábil das alterações necessárias para apresentar os eventos segundo o regime de competência, em obediência à regulamentação vigente. Após os lançamentos cabíveis, o rédito do período passou a ser lucro de
A planilha de custos trazida para compor o resultado do período continha juros relativos a dezembro de 2009, já pagos, no valor de R$ 125,00; juros relativos a janeiro de 2010, ainda não pagos, no valor de R$ 180,00; juros relativos a dezembro de 2009, ainda não pagos, no valor de R$ 160,00; juros relativos a janeiro de 2010, já pagos, no valor de R$ 200,00. Referida planilha já havia sido contabilizada segundo o regime de caixa. As demais contas estavam certas, com saldos já contabilizados, segundo o regime de competência. A empresa, então, mandou promover o registro contábil das alterações necessárias para apresentar os eventos segundo o regime de competência, em obediência à regulamentação vigente. Após os lançamentos cabíveis, o rédito do período passou a ser lucro de
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista de Mercado de Capitais - prova 2
|
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
ESAF - 2010 - CVM - Inspetor - prova 2 |
Q91975
Contabilidade Geral
Aponte abaixo a opção que contém uma assertiva
incorreta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q85933
Contabilidade Geral
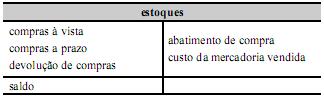
Considerando que razonetes são registros simplificados que contrapõem em suas colunas os débitos e créditos de cada conta contábil, cada um dos próximos itens apresenta uma conta e os fatos que a alteram. Julgue os razonetes apresentados nos próximos itens de acordo com a conta que representam.

 Conheça nossos planos