Questões de Concurso
Comentadas sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 1.361 questões


Considerando os conceitos, objetivos e finalidades da contabilidade, julgue o item que se segue.
O objetivo fundamental da contabilidade, hoje, é fornecer informações que auxiliem a tomada de decisões econômico-financeiras a todos os interessados.
Considerando os conceitos, objetivos e finalidades da contabilidade, julgue o item que se segue.
O objeto da contabilidade, na teoria contábil atual, é mais que o conjunto de bens, direitos e obrigações de propriedade da entidade.
Considerando os conceitos, objetivos e finalidades da contabilidade, julgue o item que se segue.
Coletar informações, sintetizá-las e registrá-las são algumas das ações que visam ao acompanhamento sistemático do objeto da ciência contábil.
A conta contábil, caixa ou bancos, é o item menos líquido do grupo de contas do ativo.
O registro contábil deve conter o número de identificação do lançamento, em ordem sequencial, conforme o regime de caixa.
As avaliações acerca do grau de incerteza atrelado ao fluxo de benefícios econômicos futuros devem ser feitas com base na evidência disponível quando da elaboração das demonstrações contábeis.
As demonstrações contábeis são elaboradas para serem apresentadas a usuários externos.
O reconhecimento da receita ocorre simultaneamente com o reconhecimento de aumento nos ativos ou de diminuição nos passivos.
O custo de gerar a informação é uma restrição sempre presente na entidade no processo de elaboração e divulgação do relatório contábil-financeiro.
Para simplificar a demonstração dos razonetes, no encerramento do exercício, as contas de receita devem aparecer à esquerda, ao passo que as de despesa devem constar à direita.
O conceito de probabilidade deve ser adotado nos critérios de reconhecimento para determinar o grau de incerteza dos benefícios econômicos futuros.
A contabilização de uma venda de mercadorias à vista envolve a característica qualitativa da consistência.
As despesas devem ser reconhecidas na demonstração do resultado do exercício quando resultarem em decréscimo nos benefícios econômicos futuros, por exemplo, a alocação por competência de obrigações trabalhistas.
Um dos componentes da equação fundamental do patrimônio é o ativo.
As características qualitativas da informação contábil-financeira estão reunidas em classificação única.
A informação contábil-financeira que tem valor preditivo jamais tem valor confirmatório.
A manutenção do capital financeiro só pode ser medida pela unidade monetária nominal.
A empresa Tá Fácil S.A. apresentou, em 30/11/2023, os seguintes saldos em seu Balanço Patrimonial:
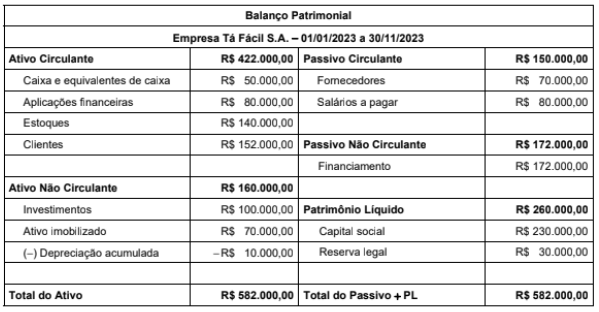
Durante o mês de dezembro de 2023, a empresa Tá Fácil S.A. realizou as seguintes transações:
- Venda de mercadorias à vista no valor de R$ 60.000,00, sendo que o custo das mercadorias vendidas correspondente foi de R$ 27.000,00;
- Pagamento de parte do saldo da conta de salários a pagar no valor de R$ 20.000,00;
- Recebimento de parte do saldo da conta de clientes no valor de R$ 52.000.00;
- Reconhecimento de depreciação mensal no valor de R$ 800,00;
- Compra a prazo de mercadorias no valor de R$ 45.000,00.
Com base apenas nas informações fornecidas e considerando as transações ocorridas durante o mês de dezembro, o Balanço Patrimonial da empresa Tá Fácil S.A. apresentará, em 31/12/2023, saldo de
Uma entidade apresentou as seguintes informações (em reais) durante o exercício financeiro.
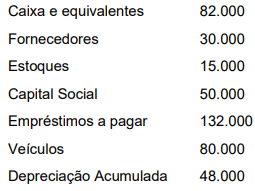
Com base nessas informações, a entidade apresentou uma situação líquida de passivo a descoberto no valor de R$ 33.000,00.
ATENÇÃO! Para resolução da questão, considere o Balancete de Verificação da Cia. Rouxinol a seguir demonstrado (ele contém apenas contas patrimoniais com saldos em 31/12/2023).
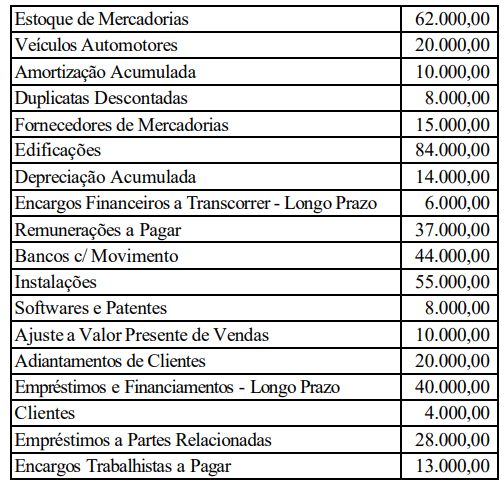
Com base nas contas apresentadas e seus saldos, assinale a alternativas que demonstra o saldo do Ativo Circulante e do Ativo Não-Circulante, respectivamente, em 31/12/2023.

 Conheça nossos planos