Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Com a alteração da norma contábil aplicável às empresas privadas,
houve diversas modificações na estrutura das demonstrações
contábeis e nos critérios de avaliação dos itens patrimoniais. Com
relação à mensuração dos itens patrimoniais e de resultado e seus
reflexos na evidenciação contábil, julgue o item.
Com a alteração da norma contábil aplicável às empresas privadas,
houve diversas modificações na estrutura das demonstrações
contábeis e nos critérios de avaliação dos itens patrimoniais. Com
relação à mensuração dos itens patrimoniais e de resultado e seus
reflexos na evidenciação contábil, julgue o item.
data: 1.°/2/2011; operação: estoque inicial; quantidade: 10; unitário (R$): 120; total (R$): 1.200
data: 9/2/2011; operação: compra; quantidade: 8; unitário (R$): 115; total (R$): 920
data: 13/2/2011; operação: compra; quantidade: 6; unitário (R$): 118; total (R$): 708
data: 20/2/2011; operação: compra; quantidade: 7; unitário (R$): 113; total (R$): 791
data: 28/2/2011; operação: compra; quantidade: 3; unitário (R$): 121; total (R$): 363
data: 28/2/2011; operação: estoque final; quantidade: 4; unitário (R$): ; total (R$):
Com base na tabela acima, referente a uma empresa X, e nos
métodos de controle de estoques, julgue o item.
data: 1.°/2/2011; operação: estoque inicial; quantidade: 10; unitário (R$): 120; total (R$): 1.200
data: 9/2/2011; operação: compra; quantidade: 8; unitário (R$): 115; total (R$): 920
data: 13/2/2011; operação: compra; quantidade: 6; unitário (R$): 118; total (R$): 708
data: 20/2/2011; operação: compra; quantidade: 7; unitário (R$): 113; total (R$): 791
data: 28/2/2011; operação: compra; quantidade: 3; unitário (R$): 121; total (R$): 363
data: 28/2/2011; operação: estoque final; quantidade: 4; unitário (R$): ; total (R$):
Com base na tabela acima, referente a uma empresa X, e nos
métodos de controle de estoques, julgue o item.
data: 1.°/2/2011; operação: estoque inicial; quantidade: 10; unitário (R$): 120; total (R$): 1.200
data: 9/2/2011; operação: compra; quantidade: 8; unitário (R$): 115; total (R$): 920
data: 13/2/2011; operação: compra; quantidade: 6; unitário (R$): 118; total (R$): 708
data: 20/2/2011; operação: compra; quantidade: 7; unitário (R$): 113; total (R$): 791
data: 28/2/2011; operação: compra; quantidade: 3; unitário (R$): 121; total (R$): 363
data: 28/2/2011; operação: estoque final; quantidade: 4; unitário (R$): ; total (R$):
Com base na tabela acima, referente a uma empresa X, e nos
métodos de controle de estoques, julgue o item.
data: 1.°/2/2011; operação: estoque inicial; quantidade: 10; unitário (R$): 120; total (R$): 1.200
data: 9/2/2011; operação: compra; quantidade: 8; unitário (R$): 115; total (R$): 920
data: 13/2/2011; operação: compra; quantidade: 6; unitário (R$): 118; total (R$): 708
data: 20/2/2011; operação: compra; quantidade: 7; unitário (R$): 113; total (R$): 791
data: 28/2/2011; operação: compra; quantidade: 3; unitário (R$): 121; total (R$): 363
data: 28/2/2011; operação: estoque final; quantidade: 4; unitário (R$): ; total (R$):
Com base na tabela acima, referente a uma empresa X, e nos
métodos de controle de estoques, julgue o item.
Acerca das diversas perspectivas adotadas para a conceituação, a
mensuração e a avaliação dos componentes patrimoniais e de
resultado das empresas, julgue o item.
Acerca das diversas perspectivas adotadas para a conceituação, a
mensuração e a avaliação dos componentes patrimoniais e de
resultado das empresas, julgue o item.
Acerca das diversas perspectivas adotadas para a conceituação, a
mensuração e a avaliação dos componentes patrimoniais e de
resultado das empresas, julgue o item.
Acerca das diversas perspectivas adotadas para a conceituação, a
mensuração e a avaliação dos componentes patrimoniais e de
resultado das empresas, julgue o item.
Com relação a fatos contábeis e respectivas variações e avaliações
dos componentes patrimoniais, julgue o item a seguir.
Com relação a fatos contábeis e respectivas variações e avaliações
dos componentes patrimoniais, julgue o item a seguir.
O registro e o controle do aludido benefício fiscal da depreciação acelerada incentivada são feitos no livro
A legislação fiscal, entretanto, só admite a dedução, na base de cálculo, do imposto de renda das pessoas jurídi- cas, as despesas decorrentes da provisão de
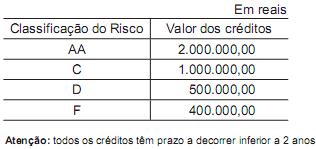
Considerando-se exclusivamente as informações recebidas e que o Banco realizou a provisão para fazer face aos créditos de liquidação duvidosa, pelo percentual mínimo previsto na Resolução no 2.682/99 do Conselho Monetário Nacional, o saldo da conta dessa provisão em 30/04/2011, em reais, é
itens subsecutivos.
itens subsecutivos.
em moedas estrangeiras, o método de conversão adotado pelo CPC
02, inspirado na IAS 21, é o método da taxa corrente. A conversão
será realizada a partir de demonstrações na moeda estrangeira, já
ajustadas aos critérios brasileiros. Acerca desse assunto, julgue os
itens subsequentes.
físicos, julgue os itens subsequentes.

A tabela acima mostra os dados levantados pelo contador após a
apuração do resultado anual de determinada empresa. Ele notou que
apenas uma conta era redutora. Com base nesses dados, na natureza
dessas contas e na codificação extraída do plano de contas, julgue
os itens a seguir.

 Conheça nossos planos