Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Uma sociedade empresária ao proceder a avaliação dos itens classificados no Ativo Imobilizado para efeito de elaboração do seu Balanço Patrimonial em 31.12.2018, aplicou o Teste de Impairment (Teste de Recuperabilidade) em uma Máquina Industrial, com as seguintes informações:
- Máquina adquirida por R$ 400.000,00 em janeiro de 2017.
- Vida útil da máquina: dez anos.
Na realização do Teste de Impairment, em 31.12.2018, a empresa obteve os seguintes parâmetros de avaliação da Máquina Industrial, conforme NBC TG(R4) de 2017:
- Valor Justo da Máquina: R$ 250.000,00
- Valor em Uso da Máquina: R$ 280.000,00.
Considerando as informações e as normas pertinentes, é correto afirmar que será aplicado o:
De acordo o artigo 178 da Lei 6404/76, no Balanço Patrimonial, as contas serão classificadas segundo os elementos do patrimônio que registrem e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia.
Conforme o § 1º do mesmo artigo, no ativo, as contas serão dispostas em ordem:
Uma empresa foi constituída em 1º/abr./14 e encerra seus exercícios sociais a cada 31/dez. Ela possui apenas dois veículos e os deprecia mensalmente adotando a mesma taxa de depreciação para ambos.
Em 31/dez./17, o “veículo mais antigo” estava 40,625% depreciado, e sua depreciação acumulada era de $ 1.092,00.
Em 31/mar./18, o “veiculo mais antigo” ficou 43,75% depreciado e o “veículo mais recente” ficou 31,25% depreciado. Nessa data (31/mar./18), a depreciação acumulada do “veículo mais recente” era de $ 990,00.
Uma empresa foi constituída em 1º/abr./14 e encerra seus exercícios sociais a cada 31/dez. Ela possui apenas dois veículos e os deprecia mensalmente adotando a mesma taxa de depreciação para ambos.
Em 31/dez./17, o “veículo mais antigo” estava 40,625% depreciado, e sua depreciação acumulada era de $ 1.092,00.
Em 31/mar./18, o “veiculo mais antigo” ficou 43,75% depreciado e o “veículo mais recente” ficou 31,25% depreciado. Nessa data (31/mar./18), a depreciação acumulada do “veículo mais recente” era de $ 990,00.
Uma empresa foi constituída em 1º/abr./14 e encerra seus exercícios sociais a cada 31/dez. Ela possui apenas dois veículos e os deprecia mensalmente adotando a mesma taxa de depreciação para ambos.
Em 31/dez./17, o “veículo mais antigo” estava 40,625% depreciado, e sua depreciação acumulada era de $ 1.092,00.
Em 31/mar./18, o “veiculo mais antigo” ficou 43,75% depreciado e o “veículo mais recente” ficou 31,25% depreciado. Nessa data (31/mar./18), a depreciação acumulada do “veículo mais recente” era de $ 990,00.
A Cia. Colina negocia roupas, está sediada em um país onde não há inflação e onde não há qualquer tipo de tributação. Ela encerra seus exercícios sociais a cada 31/dez. O estatuto social da Cia. Colina prevê que, do lucro líquido de cada exercício social, 5% sejam destinados para a reserva legal e 20% sejam destinados para dividendos (os quais sempre são pagos aos acionistas durante o exercício social seguinte). A seguir são apresentados os balanços patrimoniais de 31/dez./16 e de 31/dez./17 e a demonstração do fluxo de caixa de 2017 da empresa.
Três valores não são informados no balanço de 31/dez./17. Tais valores não necessitam ser preenchidos. As demais informações já impressas nas demonstrações estão corretas.

A Cia. Colina somente negocia a prazo, quer nas compras, quer nas vendas. Ela não dá qualquer adiantamento a seus fornecedores e não recebe qualquer adiantamento de seus clientes. Em 2017, a Cia. Colina não adquiriu novos “Móveis” (do Imobilizado/Ativo Não Circulante) e não vendeu qualquer dos que era proprietária em 31/dez./16.
Em 2017, comerciais da Cia. Colina foram levados ao ar, veiculados pela emissora de TV sobre a qual a Cia. Colina possuía um direito em 31/dez./16. Com isso, extinguiu-se completamente o direito que a Cia. Colina possuía sobre a referida emissora.
A Cia. Colina negocia roupas, está sediada em um país onde não há inflação e onde não há qualquer tipo de tributação. Ela encerra seus exercícios sociais a cada 31/dez. O estatuto social da Cia. Colina prevê que, do lucro líquido de cada exercício social, 5% sejam destinados para a reserva legal e 20% sejam destinados para dividendos (os quais sempre são pagos aos acionistas durante o exercício social seguinte). A seguir são apresentados os balanços patrimoniais de 31/dez./16 e de 31/dez./17 e a demonstração do fluxo de caixa de 2017 da empresa.
Três valores não são informados no balanço de 31/dez./17. Tais valores não necessitam ser preenchidos. As demais informações já impressas nas demonstrações estão corretas.
A Cia. Colina somente negocia a prazo, quer nas compras, quer nas vendas. Ela não dá qualquer adiantamento a seus fornecedores e não recebe qualquer adiantamento de seus clientes. Em 2017, a Cia. Colina não adquiriu novos “Móveis” (do Imobilizado/Ativo Não Circulante) e não vendeu qualquer dos que era proprietária em 31/dez./16.
Em 2017, comerciais da Cia. Colina foram levados ao ar, veiculados pela emissora de TV sobre a qual a Cia. Colina possuía um direito em 31/dez./16. Com isso, extinguiu-se completamente o direito que a Cia. Colina possuía sobre a referida emissora.
A Cia. Relax negocia roupas, situa-se em um país onde não há inflação e onde não há qualquer espécie de tributação e encerra seus exercícios sociais a cada 31/dez. O estatuto social da Relax prevê uma única destinação para o lucro líquido de cada exercício: 10% para dividendos, que sempre são pagos no exercício seguinte.
Desde que foi constituída, a Cia. Relax sempre apurou lucros em todos os seus exercícios sociais. Sabe-se que todas as operações efetuadas até 31/dez./15 foram corretamente registradas e que, inclusive, foram corretamente preparadas as demonstrações contábeis relativas ao exercício de 2015.
No início de 2016, a Cia. Relax contratou um novo contador, não muito experiente. Ele registrou as operações de 2016 da empresa. No final de 2016, o contador apurou um lucro líquido (relativo a 2016). Desse lucro, o contador destinou a parcela para dividendos (registrando a dívida no passivo). Finalmente, elaborou as demonstrações contábeis relativas ao exercício social que se encerrou em 31/dez./16 (o balanço patrimonial de 31/dez./16, a demonstração do resultado do exercício de 2016 e assim por diante).
Logo no início de 2017, o contador lhe mostra o balanço patrimonial de 31/dez./16 da Cia. Relax, que ele preparou. Tal balanço patrimonial apresenta os seguintes valores:
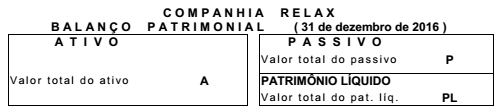
No balanço de 31/dez./16, apresentado pelo contador, o valor do patrimônio líquido realmente é a diferença entre o valor do ativo e o valor do passivo, ou seja, PL = A - P. Outrossim, as demonstrações contábeis por ele preparadas estão em perfeita consonância entre si, inclusive com as relativas ao exercício social que se encerrou em 31/dez./15.
Logo após, você tem a oportunidade de examinar todas as operações realizadas pela Cia. Relax no decorrer de 2016. De seu exame você conclui que:
• o valor do ativo do balanço patrimonial de 31/dez./16 (o apresentado pelo contador) está errado, pois não foram contabilizados $ 60 de depreciação efetivamente ocorrida durante 2016;
• no valor do passivo do balanço patrimonial de 31/dez./16 (o apresentado pelo contador) não está incluída uma dívida de $ 200 relativa ao aluguel do mês de dez./16, que realmente a Cia. Relax ficou devendo.
Você verifica que, mesmo que tais erros não tivessem sido cometidos, ainda assim a Cia. Relax
teria apresentado um excelente lucro líquido em 2016. Com base nas informações contidas no
enunciado, analise as afirmativas abaixo e assinale a alternativa correta.
Em relação ao imposto dos Estados e do Distrito Federal sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação, de acordo com a Lei Complementar nº 87/1996, analise as afirmativas abaixo e assinale a alternativa correta.
I. O imposto não incide sobre operações com livros, jornais, periódicos e o papel destinado a sua impressão, operações decorrentes de alienação fiduciária em garantia, inclusive a operação efetuada pelo credor em decorrência do inadimplemento do devedor, e sobre o serviço prestado no exterior ou cuja prestação se tenha iniciado no exterior.
II. Compete aos Estados e ao Distrito Federal instituir o imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação, exceto quando as operações e as prestações se iniciem no exterior e se finalizem no referido ente.
III. De acordo com a lei, é vedada a atribuição da responsabilidade pelo pagamento do imposto e acréscimos devidos pelo contribuinte ou responsável a terceiros.
IV. Para efeito de exigência do imposto por substituição tributária, inclui-se como fato gerador do imposto, a entrada de mercadoria ou bem no estabelecimento do adquirente ou em outro por ele indicado.
A Cia. Incorpórea tinha registrado, em 31/12/17, um ativo intangível com vida útil indefinida (marca X), cujo valor contábil de R$ 520.000,00 era composto por:
Custo de aquisição............................................................................................................. R$ 650.000,00.
Perda por desvalorização (reconhecida em 2016)............................................................ R$ 130.000,00.
Nesta data, antes de elaborar as demonstrações contábeis, a Cia. realizou o teste de recuperabilidade do ativo intangível e obteve as seguintes informações:
Valor em uso ..................................................................................................................... R$ 470.000,00.
Valor justo líquido de despesas de venda.......................................................................... R$ 670.000,00.
Com base nas informações acima, a Cia. Incorpórea, em 31/12/17,
A Cia. Vende & Revende comprou, à vista, mercadorias no valor de R$ 280.000,00, obtendo um desconto de R$ 14.000,00 em função do volume. Adicionalmente, incorreu nos seguintes gastos que foram pagos à parte:
- Imposto de importação no valor de R$ 20.000,00.
- Gasto com transporte das mercadorias até a empresa no valor de R$ 8.000,00.
- Gastos com seguros para transporte das mercadorias até a empresa no valor de R$ 3.000,00.
- IPI não recuperável no valor de R$ 6.000,00.
- ICMS recuperável no valor de R$ 9.000,00.
O valor atribuído ao estoque das mercadorias adquiridas pela Cia. Vende & Revende foi, em reais,
Em 30/11/2017, a Cia. Comercial apresentava a seguinte situação patrimonial:
- Caixa e Equivalentes de caixa.......................................................................................................... R$ 96.000,00
- Capital social.................................................................................................................................... R$ 150.000,00
- Fornecedores.................................................................................................................................... R$ 80.000,00
- Imobilizado........................................................................................................................................ R$ 170.000,00
- Depreciação Acumulada................................................................................................................... R$ 36.000,00
Durante o mês de dezembro de 2017, a Cia. Comercial realizou as seguintes operações:
- Aquisição de estoque no valor de R$ 50.000,00, à vista.
- Pagamento de R$ 18.000,00 aos Fornecedores.
- Obtenção de empréstimo, em 01/12/2017, no valor de R$ 200.000,00, sendo que a taxa de juros compostos contratada foi de 3% a.m. Os juros serão pagos no vencimento, em 30/11/2019.
- Venda de 40% do estoque disponível por R$ 120.000,00, à vista.
- Pagamento de despesas gerais referentes ao mês de dezembro de 2017 no valor total de R$ 15.000,00.
- Aquisição de estoque no valor de R$ 70.000,00, à vista.
Sabe-se que, na data da aquisição, a vida útil estimada para o imobilizado era 36 meses e o valor residual era R$ 26.000,00, não tendo ocorrido qualquer alteração nestas estimativas. A empresa adota o método das cotas constantes para cálculo da despesa de depreciação.
O total do Ativo da Cia. Comercial era, em 31/12/2017, em reais,
De acordo com a Resolução CMN n. 2.682/1999, a provisão para fazer face aos créditos de liquidação duvidosa deve ser constituída com determinada periodicidade, não podendo essa provisão ser inferior a determinados valores.
De acordo com a citada Resolução, a mencionada periodicidade é
Uma empresa obteve um equipamento industrial por meio de um contrato de arrendamento. O contrato foi realizado em 31/12/2016, o prazo total é de 8 anos e a empresa pagará 8 parcelas anuais de R$ 502.403,29, vencendo-se a primeira parcela em 31/12/2017. O valor presente das parcelas do contrato, na data de início do arrendamento, era R$ 3.000.000,00 e foi calculado com a taxa implícita de juros do contrato que era 7% ao ano.
No final do prazo do contrato o equipamento será transferido gratuitamente para a empresa que pretende ficar com o mesmo após este prazo. Sabendo-se que a empresa estimou a vida útil para o equipamento em 10 anos e o valor residual esperado em R$ 480.000,00, a despesa total reconhecida na Demonstração do Resultado de 2017, decorrente da operação de arrendamento realizada foi, em reais
Para financiar suas atividades, uma empresa emitiu debêntures no valor de R$ 40.000.000,00, com as seguintes características:
- Data da emissão: 31/12/2017.
- Taxa de juros: 10% ao ano (juros compostos).
- Prazo total: 15 anos.
- Forma de pagamento: parcelas anuais constantes no valor de R$ 5.258.951,08.
A empresa incorreu em custos de transação no valor total de R$ 416.000,00 para a emissão e colocação das debêntures no mercado. Como havia uma expectativa de queda nas taxas de juros nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu obter um valor superior ao desejado, vendendo-as por R$ 42.800.000,00.
Sabendo-se que a taxa de custo efetivo da operação foi 9% ao ano (juros compostos), o impacto no resultado de 2018 decorrente das debêntures emitidas foi, em reais,
Considere os dados abaixo para responder à questão.

Considere os dados abaixo para responder à questão.

 Conheça nossos planos