Questões de Concurso
Comentadas sobre balanço patrimonial em contabilidade geral
Foram encontradas 2.000 questões


I. Os estoques são bens tangíveis ou intangíveis adquiridos ou produzidos pela empresa com o objetivo de venda ou utilização própria no curso normal de suas atividades.
II. Para fins de mensuração dos estoques a regra é: valor de custo ou valor realizável líquido, dos dois o menor.
III. Um débito na conta Custo das Mercadorias Vendidas e um crédito de mesmo valor na conta Estoques de Mercadorias significa a baixa pela venda de mercadorias.
IV. O Estoque de Produtos em Elaboração representa a totalidade das matérias-primas já requisitadas que estão em processo de transformação e todas as cargas de custos diretos e indiretos relativos à produção não concluída na data do Balanço Patrimonial.
Assinale a alternativa que contém as sentenças corretas:
I. Ativos são todos os bens e diretos de propriedade da entidade, mensuráveis monetariamente, que representam benefícios presentes ou benefícios futuros para a empresa.
II. Contas a receber, duplicatas a receber, terrenos, veículos e títulos de créditos são tipos de ativos.
III. O passivo exigível evidencia toda a obrigação (dívida) que a entidade tem com terceiros. São tipos de passivos: contas a pagar, fornecedores de matéria-prima (a prazo), impostos a pagar e despesas comerciais.
IV. Despesa é o bem ou serviço consumido de forma anormal, ou involuntária e inesperada, que não tem a capacidade de gerar benefícios no presente ou no futuro.
Assinale a alternativa correta:
Cada um do próximo item apresenta uma situação hipotética seguida de uma assertiva a ser julgada em relação ao reconhecimento, à mensuração e à evidenciação contábil, de acordo com os pronunciamentos técnicos e as orientações do Comitê de Pronunciamentos Contábeis.
Em 1.º/1/2014, certa sociedade empresária adquiriu dois ativos intangíveis com as seguintes características:
ativo intangível valor de aquisição vida útil
I R$ 100.000 5 anos
II R$ 100.000 indefinida
Em 31/12/2014, os valores justos dos intangíveis I e II foram
avaliados em R$ 90.000 e R$ 80.000, respectivamente. Dessa
forma, em 31/12/2014, o valor líquido desses dois ativos
evidenciado no balanço patrimonial foi de R$ 180.000.
Cada um do próximo item apresenta uma situação hipotética seguida de uma assertiva a ser julgada em relação ao reconhecimento e à mensuração contábil, de acordo com os pronunciamentos contábeis emitidos pelo Comitê de Pronunciamentos Contábeis.
Determinada indústria teve gastos extraordinários de
estocagem no valor de R$ 4.000 e perdas anormais de
matérias-primas aplicadas na produção no valor de R$ 5.000.
Nessa situação, o valor de estoque desses produtos será
reduzido em R$ 1.000.
Determinada empresa, no final do exercício, levantou os seguintes saldos contábeis:
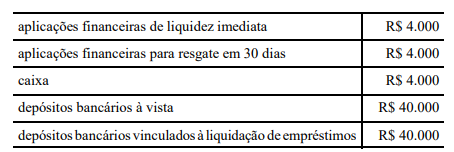
Nessa situação, a conta disponibilidade (caixa e equivalentes de caixa) registrará um saldo de R$ 52.000.
De acordo com a International Public Sector Accounting Standards (IPSAS) 19, que trata de provisões, passivos contingentes e ativos contingentes, publicada pelo International Public Sector Accounting Standards Board, uma provisão é um passivo de prazo ou valor incerto.
A partir dessa definição, o único item a seguir que NÃO atende a esse conceito está relacionado ao pagamento de:
A Cia. Expec adquiriu mercadorias a prazo, no dia 01/04/20x4, pelo valor de R$50.000, com incidência de 18% de ICMS. O estoque adquirido era composto por 2.000 unidades. Após a inspeção das mercadorias recebidas, a empresa procedeu à devolução de 15% da compra.
O lançamento contábil para registro da devolução pela Cia. Expec é o seguinte:
A Cia. Expec comercializa projetores multimídia e, no início do mês de janeiro de 20x4, tinha um estoque de 25 unidades ao custo unitário de R$1.100. Durante esse mês foram realizadas as seguintes movimentações:
03/01 – Compra a prazo de seis unidades a R$1.180 cada uma;
07/01 – Devolução de uma das unidades adquiridas na compra anterior, por defeito;
09/01 – Venda à vista de treze unidades, pelo preço unitário de R$2.150;
16/01 – Compra à vista de sete unidades pelo valor unitário de R$1.150;
21/01 – Venda a prazo de dezesseis unidades, pelo preço unitário de R$2.100.
Considerando apenas as informações apresentadas, após os
registros no controle de estoque durante o mês de janeiro de
20x4 na Cia. Expec, é correto afirmar que:
No exercício de 20x4, a Cia. Norte apurou perdas de R$12.000,00 por redução ao valor recuperável de um ativo imobilizado, cujo custo de aquisição foi de R$80.000,00 e estava 40% depreciado.
Os lançamentos contábeis da Cia. Norte ao final do exercício de 20x4 relativos à redução do imobilizado ao seu valor recuperável são os seguintes:
Os capitais sociais da Cia. Digama e da Zeta S.A. eram compostos integralmente por ações ordinárias, distribuídas conforme indicado pelo diagrama abaixo.
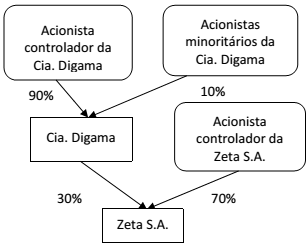
Em 5 de maio de 2015 foi celebrado um contrato entre os acionistas de ambas as companhias, nos seguintes termos:
• A Zeta S.A. incorporou a Cia. Digama;
• As 30.000 ações da Zeta S.A. que a Cia. Digama possuía foram canceladas;
• A Zeta S.A. emitiu 90.000 novas ações, que foramdistribuídas aos acionistas da Cia. Digama na proporçãodas participações que detinham nessa companhia antesda celebração do contrato.
Sabendo que após a celebração desse contrato não houve qualquer acordo entre os acionistas da Zeta S.A. que impusesse restrições a seus direitos de voto, para que essa combinação de negócios seja contabilizada, é necessário que:
A Armazéns Gerais Épsilon S.A. é proprietária de diversas instalações ao redor do Brasil. Uma dessas instalações está localizada próximo a uma rodovia que dá acesso a um porto, e foi inaugurada em 1º de março de 2008, quando se estimava que essa instalação teria uma vida útil de 30 anos e nenhum valor residual. Desde então essas estimativas não se modificaram, nem tampouco houve o reconhecimento de quaisquer ajustes para perdas, e a Armazéns Gerais Épsilon S.A. vem depreciando o custo de R$60.000.000 da instalação pelo método da linha reta.
Porém, em fevereiro de 2015, foi anunciado que o porto ao qual a rodovia próxima a essa instalação da companhia dá acesso deverá passar por uma longa reforma. Considerando desde a licitação do projeto até a conclusão das obras, o processo de reforma do porto poderá se estender por mais de 5 anos. Em virtude disso, a administração da Armazéns Gerais Épsilon S.A. acredita que o volume de negócios dessa instalação será comprometido, e decidiu aplicar um teste de redução ao valor recuperável desse ativo. O teste foi concluído em 1º de março de 2015, data em que o valor justo da instalação foi avaliado em R$47.000.000, e o valor em uso foi avaliado em R$40.000.000.
Como a administração da Armazéns Gerais Épsilon S.A. estima que a venda dessa instalação acarretaria despesas de R$3.000.000, o valor líquido pelo qual esse ativo deve ser apresentado em 1º de março de 2015 é de:
Em 31/12/2013, o patrimônio líquido da Cia. Alfa apresentava a seguinte composição, em reais:
Capital subscrito 1.000.000
Capital a integralizar (300.000)
Reserva legal 140.000
Reserva estatutária 50.000
Total do patrimônio líquido 890.000
Durante o exercício de 2014 foram integralizados R$ 100.000 ao
capital social da Cia. Alfa, em dinheiro, e o lucro líquido apurado
pela companhia em 31/12/2014 foi de R$ 500.000.
Considerando que não houve constituição de reserva para
contingências nem de reserva de lucros a realizar neste
exercício, e que o estatuto da companhia é omisso quanto aos
dividendos obrigatórios, seus acionistas terão direito a receber
como dividendo obrigatório relativo ao exercício de 2014 a
importância de:

 Conheça nossos planos