Questões de Concurso
Comentadas sobre balanço patrimonial em contabilidade geral
Foram encontradas 2.000 questões


I. São contas do Patrimônio Líquido: Capital Social; Prejuízos Acumulados; Dividendos a Pagar.
II. Passivo a Descoberto ocorre quando a soma dos saldos das contas do ativo for maior que a soma dos saldos das contas do passivo.
III. Patrimônio Líquido é a participação residual nos ativos da entidade após a dedução de todos os seus passivos.
IV. O valor contábil total do patrimônio líquido não é mensurado diretamente. Equivale ao total dos valores contábeis de todos os ativos reconhecidos menos o total dos valores contábeis de todos os passivos reconhecidos
São CORRETAS as afirmações:
No início do mês de maio, a papelaria tinha o seguinte movimento em seu estoque:
• 01/05 (Estoque Inicial): 20 unidades a R$ 5,00 cada.
• 10/05 (Compra 1): 30 unidades a R$ 6,00 cada.
• 20/05 (Venda 1): 40 unidades foram vendidas.
• 25/05 (Compra 2): 10 unidades a R$ 7,00 cada.
Com base nessas movimentações, assinale qual é o valor total do Estoque Final da papelaria no dia 31 de maio:
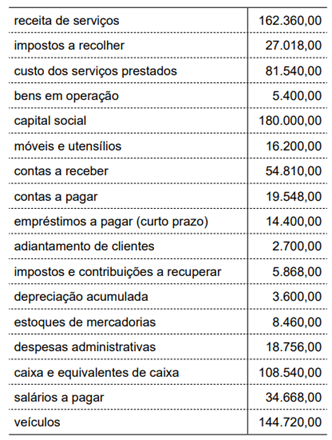
Considerando essas informações, e desconsiderando incidência de impostos, após a apuração do resultado do exercício foi elaborado o Balanço Patrimonial, que apresentou, correta e respectivamente, no grupo relativo ao Capital Próprio, Capital de Terceiros, Ativo Circulante e Ativo Não Circulante, os seguintes valores, em R$:
Das informações prestadas nessa situação hipotética, conclui-se que a receita dessa venda, líquida da receita financeira, na data em que se deu a transação era
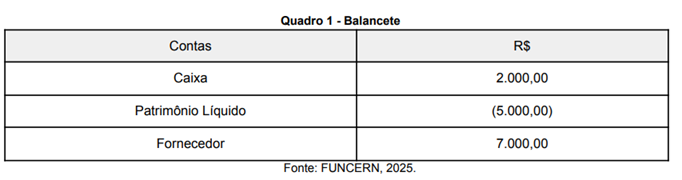
Nessa situação, considerando os saldos das contas apresentadas, a entidade se encontra em uma condição de
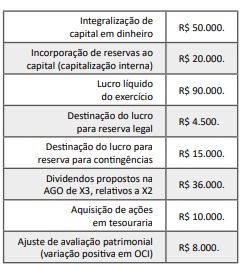
Com base nessa situação hipotética, assinale o montante do patrimônio líquido da empresa em 31/12/X2.
• Disponibilidades: R$ 50.000.
• Capital Social: R$60.000.
• Prejuízos Acumulados: -R$ 10.000.
Já a Cia W apresentava os seguintes saldos: Disponibilidades: R$ 15.000; Capital Social: R$ 20.000; Prejuízos Acumulados: -R$ 5.000.
Em 01/01/2025, a Cia Z adquiriu 100% de participação na Cia W por R$ 15.000, à vista.
Ao elaborar o Balanço Patrimonial Consolidado, após a compra, o patrimônio líquido apresentado era de
I A segregação em circulantes e não circulantes feita com os ativos e os passivos de uma entidade também se aplica a seus impostos diferidos.
II Se, à data do balanço, a entidade não tiver a prerrogativa de postergar a quitação de uma obrigação por período que supere o fim do próximo exercício social, então essa obrigação é um passivo circulante.
III Ressalvados os dispositivos legais, é facultado à administração de cada entidade escolher se prefere apresentar suas despesas pelo método funcional ou pelo método da natureza da despesa.
Assinale a opção correta.
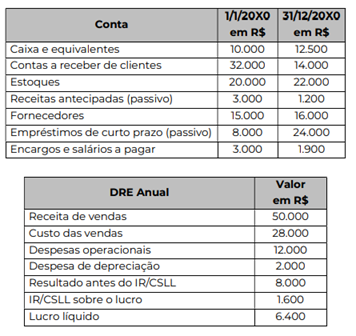
Considere as informações de uma empresa apresentadas acima em contas de Balanço Patrimonial e Demonstração do Resultado do Exercício e assinale a alternativa que apresenta o valor recebido de clientes em 20x0.
A companhia Guabiroba é uma prestadora de serviços de limpeza e conservação de edifícios. Em determinada data, adquiriu produtos diretamente da indústria, que serão aplicados como insumos na prestação de serviços aos seus clientes.
No documento fiscal de aquisição, entre outros dados, constaram os seguintes:
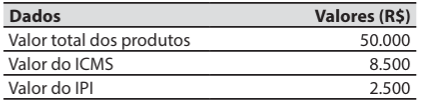
Na data da aquisição dos produtos, a companhia Guabiroba teve gastos, pagos à vista, com o frete e o seguro dos produtos transportados desde a indústria até o seu estabelecimento, no valor de R$ 3.000.
O valor que a companhia Guabiroba registrou na conta contábil estoques, referente à aquisição dos produtos, foi de:
As informações sobre os equipamentos retirados de operação são relatadas a seguir:
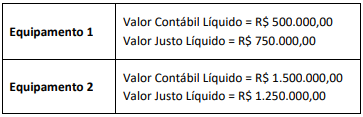
Sabendo que os novos equipamentos adquiridos já estão em uso, um plano de venda desses ativos (Equipamentos 1 e 2) foi submetido e aprovado pelo Conselho de Administração, que considerou a venda altamente provável de ser concluída nos próximos 12 meses.
Logo, segundo a NBC TG 31 (R3) – ATIVO NÃO CIRCULANTE MANTIDO PARA VENDA E OPERAÇÃO DESCONTINUADA, a mensuração subsequente dos equipamentos a ser adotada pela empresa a partir da decisão do Conselho de Administração é:
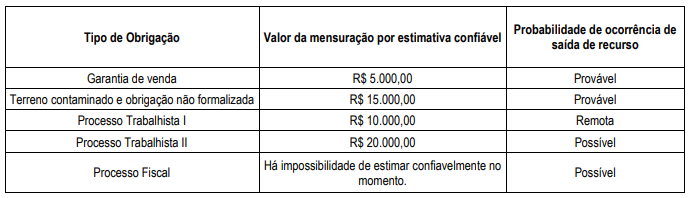
Com base nos dados, seguindo a NBC TG 25 (R2) - PROVISÕES, PASSIVOS CONTINGENTES E ATIVOS CONTINGENTES, o montante a ser reconhecido como provisões no Balanço Patrimonial da empresa deve ser de
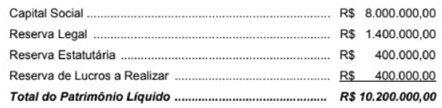
No ano de 2023, o lucro líquido apurado pela empresa foi R$ 4.800.000,00 e as seguintes informações sobre a destinação são conhecidas:
I. A Reserva Legal é constituída de acordo com o estabelecido na Lei das Sociedades por Ações.
II. A Reserva Estatutária é definida no valor de 10% do Lucro Líquido sem qualquer dedução.
III. Não houve realização de qualquer valor correspondente à conta Reserva de Lucros a Realizar.
IV. O estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório.
O valor do dividendo mínimo obrigatório que deveria ser evidenciado no passivo, no Balanço Patrimonial de 31/12/2023, era
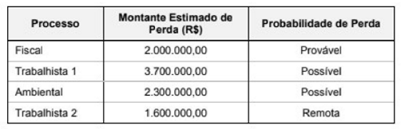
O valor a ser evidenciado no Balanço Patrimonial em 31/12/2020, exclusivamente em relação aos processos apresentados, era
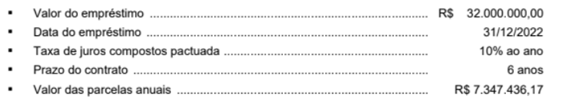
Para a obtenção do empréstimo, a empresa pagou, na data de início do prazo, custos de transação no valor total de R$ 960.000,00, fazendo com que a taxa de custo efetivo do empréstimo fosse a 11% ao ano.
Em relação a este empréstimo, exclusivamente, o

Sabendo que a empresa utiliza o método das cotas constantes para cálculo da amortização, o saldo contábil do ativo intangível evidenciado pela empresa, no Balanço Patrimonial de 31/12/2023, deveria ser, em reais,
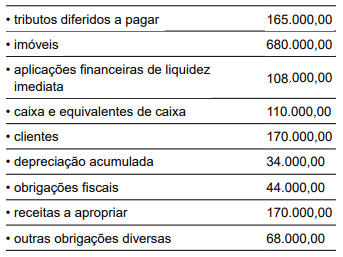
Considerando essas informações, em 31.12.2024, a situação líquida patrimonial da empresa apresentou o valor de

 Conheça nossos planos