Questões de Concurso
Comentadas sobre balanço patrimonial em contabilidade geral
Foram encontradas 2.000 questões


Ano: 2026
Banca:
IBADE
Órgão:
CREF - 19ª Região (AL)
Prova:
IBADE - 2026 - CREF - 19ª Região (AL) - Contador |
Q3849968
Contabilidade Geral
No imobilizado, uma máquina teve perda por redução ao
valor recuperável no exercício anterior e ficou registrada
por 920 mil. No exercício corrente, o valor recuperável é
980 mil e o valor que teria sem impairment seria 950 mil.
Assinale a alternativa correta sobre reversão e novo valor contábil.
Assinale a alternativa correta sobre reversão e novo valor contábil.
Ano: 2026
Banca:
FGV
Órgão:
PC-PI
Prova:
FGV - 2026 - PC-PI - Perito Criminal - Contabilidade e Economia |
Q3849643
Contabilidade Geral
Um perito contábil desejava calcular o capital circulante líquido de
uma sociedade empresária.
Para isso, verificou, em 31/12/2025, os seguintes saldos apresentados em seus ativos e passivos, no Balanço Patrimonial:
Imposto de renda diferido ativo: R$18.000;
Provisão para imposto de renda, para pagamento no primeiro trimestre de 2026: R$28.000;
Estoques com previsão de venda em 90 dias: R$32.000;
Salários a pagar em 30 dias: R$36.000.;
Clientes, com previsão de recebimento em 380 dias: R$45.000;
Disponibilidades: R$50.000;
Empréstimos com vencimento em 540 dias: R$54.000;
Terrenos, classificados como ativo não circulante mantido para venda: R$73.000.
O perito constatou que o capital circulante líquido na data era o seguinte:
Para isso, verificou, em 31/12/2025, os seguintes saldos apresentados em seus ativos e passivos, no Balanço Patrimonial:
Imposto de renda diferido ativo: R$18.000;
Provisão para imposto de renda, para pagamento no primeiro trimestre de 2026: R$28.000;
Estoques com previsão de venda em 90 dias: R$32.000;
Salários a pagar em 30 dias: R$36.000.;
Clientes, com previsão de recebimento em 380 dias: R$45.000;
Disponibilidades: R$50.000;
Empréstimos com vencimento em 540 dias: R$54.000;
Terrenos, classificados como ativo não circulante mantido para venda: R$73.000.
O perito constatou que o capital circulante líquido na data era o seguinte:
Ano: 2026
Banca:
FGV
Órgão:
PC-PI
Prova:
FGV - 2026 - PC-PI - Perito Criminal - Contabilidade e Economia |
Q3849640
Contabilidade Geral
Em 31/12/2025, uma sociedade empresária apresentava Ativo de
R$70.000 e passivo de R$20.000.
Em 31/12/2024, os saldos eram, respectivamente, de R$80.000 e R$50.000.
Ao comparar os dois Balanços Patrimoniais, o perito constatou que o capital próprio da sociedade empresária aumentou
Em 31/12/2024, os saldos eram, respectivamente, de R$80.000 e R$50.000.
Ao comparar os dois Balanços Patrimoniais, o perito constatou que o capital próprio da sociedade empresária aumentou
Ano: 2026
Banca:
FGV
Órgão:
PC-PI
Prova:
FGV - 2026 - PC-PI - Perito Criminal - Contabilidade e Economia |
Q3849639
Contabilidade Geral
Em 31/12/2024, a Cia B apresentava os seguintes saldos em seu
Balanço Patrimonial: Disponibilidades: R$40.000; Capital Social:
R$40.000.
Em 01/01/2025, a Cia A adquiriu 100% de participação na Cia B por R$65.000. A diferença entre o valor pago e o valor contábil foi justificado, em laudo de avaliação de terceiros, pelo valor da marca da Cia B, que possuía prestígio no mercado brasileiro.
Ao analisar a situação, um perito contábil certificou que o valor da marca deve ser reconhecido no Balanço Patrimonial Consolidado na seguinte conta
Em 01/01/2025, a Cia A adquiriu 100% de participação na Cia B por R$65.000. A diferença entre o valor pago e o valor contábil foi justificado, em laudo de avaliação de terceiros, pelo valor da marca da Cia B, que possuía prestígio no mercado brasileiro.
Ao analisar a situação, um perito contábil certificou que o valor da marca deve ser reconhecido no Balanço Patrimonial Consolidado na seguinte conta
Ano: 2026
Banca:
FGV
Órgão:
PC-PI
Prova:
FGV - 2026 - PC-PI - Perito Criminal - Contabilidade e Economia |
Q3849630
Contabilidade Geral
Ao verificar os saldos dos Balanços Patrimoniais de uma sociedade
empresária em 31/12/2024 e 31/12/2025, um perito constatou
que houve diminuição no saldo “Estoques”, no entanto, não houve
reconhecimento de Receita de Vendas na Demonstração do
Resultado de 31/12/2025.
O perito considerou o possível acontecimento dos seguintes fatos em 2025:
I. O estoque foi considerado obsoleto.
II. Houve baixa do estoque vendido no ano.
III. Houve reconhecimento de perdas estimadas com a desvalorização do estoque.
De acordo com o cumprimento das normas contábeis, podem ter ocorrido em 2025 os fatos que figuram em
O perito considerou o possível acontecimento dos seguintes fatos em 2025:
I. O estoque foi considerado obsoleto.
II. Houve baixa do estoque vendido no ano.
III. Houve reconhecimento de perdas estimadas com a desvalorização do estoque.
De acordo com o cumprimento das normas contábeis, podem ter ocorrido em 2025 os fatos que figuram em
Ano: 2026
Banca:
VUNESP
Órgão:
Prefeitura de São José do Rio Preto - SP
Prova:
VUNESP - 2026 - Prefeitura de São José do Rio Preto - SP - Auditor Fiscal Tributário Municipal |
Q3847498
Contabilidade Geral
De acordo com a Estrutura Conceitual para Elaboração
e Divulgação de Relatório Contábil Financeiro, o desreconhecimento é a retirada de parte ou da totalidade de
ativo ou passivo reconhecido do balanço patrimonial da
entidade. O desreconhecimento normalmente ocorre
quando esse item não atende mais à definição de ativo
ou passivo.
Para o ativo, o desreconhecimento normalmente ocorre quando a entidade
Para o ativo, o desreconhecimento normalmente ocorre quando a entidade
Ano: 2026
Banca:
VUNESP
Órgão:
Prefeitura de São José do Rio Preto - SP
Prova:
VUNESP - 2026 - Prefeitura de São José do Rio Preto - SP - Auditor Fiscal Tributário Municipal |
Q3847497
Contabilidade Geral
A empresa SJRP Ltda apresentou no balanço patrimonial,
encerrado em 31.12.2024, as seguintes informações:
– Ativo não Circulante igual a 68% do total dos ativos da empresa.
– Passivo Circulante no valor de R$ 864.000,00. Tal valor equivale a 50% do valor do Ativo Circulante e 40% do Passivo não Circulante.
Considerando exclusivamente essas informações, pode-se afirmar que o Patrimônio Líquido da empresa, no dia 31.12.2024, corresponde a
– Ativo não Circulante igual a 68% do total dos ativos da empresa.
– Passivo Circulante no valor de R$ 864.000,00. Tal valor equivale a 50% do valor do Ativo Circulante e 40% do Passivo não Circulante.
Considerando exclusivamente essas informações, pode-se afirmar que o Patrimônio Líquido da empresa, no dia 31.12.2024, corresponde a
Q3846805
Contabilidade Geral
Na elaboração de um laudo relacionado à situação financeira de
uma entidade em 31/12/2024, foi constatado que as suas
obrigações com terceiros eram de R$ 30.000 e que estas deveriam
ser pagas em até 9 meses.
Em relação ao Balanço Patrimonial da entidade, tinha saldo de R$ 30.000 o grupo denominado
Em relação ao Balanço Patrimonial da entidade, tinha saldo de R$ 30.000 o grupo denominado
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Mogi das Cruzes - SP
Prova:
VUNESP - 2026 - Câmara de Mogi das Cruzes - SP - Contador |
Q3834876
Contabilidade Geral
Texto associado
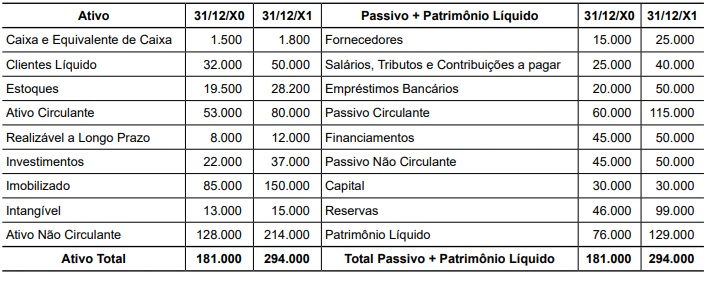
Observe os balanços apresentados a seguir para responder a questão.
São apresentados os balanços patrimoniais da Cia. Breve, encerrados ao final dos exercícios X0 e X1, considerando que,
durante o ano de X1, a inflação foi de 50%:
Com base nos balanços de 31/12/X0 e 31/12/X1 da Cia. Breve, é correto afirmar que o crescimento real do Ativo
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Mogi das Cruzes - SP
Prova:
VUNESP - 2026 - Câmara de Mogi das Cruzes - SP - Contador |
Q3834875
Contabilidade Geral
Texto associado
Observe os balanços apresentados a seguir para responder a questão.
São apresentados os balanços patrimoniais da Cia. Breve, encerrados ao final dos exercícios X0 e X1, considerando que,
durante o ano de X1, a inflação foi de 50%:
Os crescimentos ou decréscimos reais (em percentual arredondado, sem casas decimais) das contas Caixa e Equivalentes de Caixa, Clientes Líquido e Estoques foram respectivamente de:
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Alumínio - SP
Prova:
VUNESP - 2026 - Câmara de Alumínio - SP - Contador |
Q3831615
Contabilidade Geral
Quando os elementos do ativo imobilizado tiverem vida
útil econômica limitada, ficam sujeitos a depreciação sistemática durante esse período. A depreciação tem como
característica fundamental a redução do valor do bem e
se inicia a partir do momento em que o item do ativo se
tornar disponível para uso.
A depreciação é o declínio do potencial de geração de serviços por ativos de longa duração, ocasionada pelos seguintes fatores:
A depreciação é o declínio do potencial de geração de serviços por ativos de longa duração, ocasionada pelos seguintes fatores:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Agudo - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Agudo - RS - Contador |
Q3819176
Contabilidade Geral
Analise a seguintes assertivas, assinalando V, se verdadeiras, ou F, se falsas.
( ) O patrimônio líquido pode ter subclassificações no balanço patrimonial, como recursos aportados pelos sócios, reservas resultantes de retenções de lucros e reservas representando ajustes para manutenção do capital, demonstradas separadamente.
( ) Em alguns casos, a constituição de reservas é exigida por estatuto ou lei para proporcionar maior proteção à entidade e aos seus credores contra os efeitos de prejuízos.
( ) O montante agregado do patrimônio líquido normalmente corresponde ao valor de mercado agregado das ações da entidade e ao montante que pode ser obtido pela venda dos seus ativos líquidos.
( ) A definição de patrimônio líquido e os demais aspectos da Estrutura Conceitual que tratam do patrimônio líquido são igualmente aplicáveis a entidades que não sejam sociedades por ações, como firmas individuais e sociedades limitadas.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
( ) O patrimônio líquido pode ter subclassificações no balanço patrimonial, como recursos aportados pelos sócios, reservas resultantes de retenções de lucros e reservas representando ajustes para manutenção do capital, demonstradas separadamente.
( ) Em alguns casos, a constituição de reservas é exigida por estatuto ou lei para proporcionar maior proteção à entidade e aos seus credores contra os efeitos de prejuízos.
( ) O montante agregado do patrimônio líquido normalmente corresponde ao valor de mercado agregado das ações da entidade e ao montante que pode ser obtido pela venda dos seus ativos líquidos.
( ) A definição de patrimônio líquido e os demais aspectos da Estrutura Conceitual que tratam do patrimônio líquido são igualmente aplicáveis a entidades que não sejam sociedades por ações, como firmas individuais e sociedades limitadas.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Agudo - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Agudo - RS - Contador |
Q3819175
Contabilidade Geral
Com base nas normas contábeis vigentes, analise as assertivas a seguir:
I. As contas patrimoniais representam bens, direitos e obrigações da entidade e são evidenciadas no balanço patrimonial, compondo o ativo, o passivo e o patrimônio líquido.
II. As contas de resultado registram as receitas e despesas do período e têm seus saldos encerrados ao final do exercício, sendo transferidos para a conta de apuração do resultado.
III. As contas patrimoniais são utilizadas exclusivamente para apurar o resultado do exercício, razão pela qual não permanecem com saldo após o encerramento do período contábil.
Quais estão INCORRETAS?
I. As contas patrimoniais representam bens, direitos e obrigações da entidade e são evidenciadas no balanço patrimonial, compondo o ativo, o passivo e o patrimônio líquido.
II. As contas de resultado registram as receitas e despesas do período e têm seus saldos encerrados ao final do exercício, sendo transferidos para a conta de apuração do resultado.
III. As contas patrimoniais são utilizadas exclusivamente para apurar o resultado do exercício, razão pela qual não permanecem com saldo após o encerramento do período contábil.
Quais estão INCORRETAS?
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264676
Contabilidade Geral
Os atos praticados pelos administradores ou proprietários que afetam o patrimônio da entidade devem
ser registrados por meio de lançamentos contábeis. Em determinado período, a empresa Vista Formosa
apresentou os seguintes fatos contábeis:
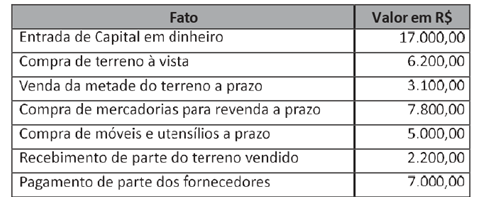
Com base nas informações dadas, assinale a alternativa que apresenta corretamente os valores do Ativo, do Passivo e do Patrimônio Líquido, respectivamente.
Com base nas informações dadas, assinale a alternativa que apresenta corretamente os valores do Ativo, do Passivo e do Patrimônio Líquido, respectivamente.
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
CODERN
Prova:
INSTITUTO AOCP - 2025 - CODERN - Analista Técnico Administrativo - Contador |
Q3985583
Contabilidade Geral
Considere que, no encerramento do exercício de 2024, a empresa pública federal Companhia Docas do Rio
Grande do Norte (CODERN) apresentou o seguinte Balanço Patrimonial (valores em R$): 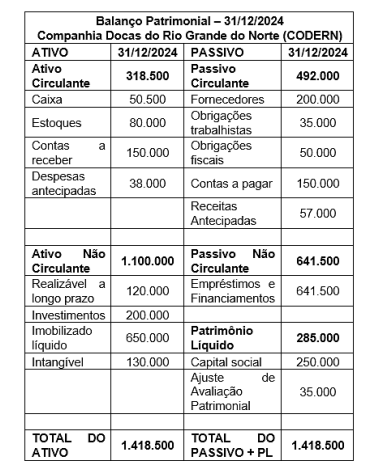 No primeiro semestre de 2025, ocorreram as seguintes operações:
• compra de mercadorias no valor de R$ 100.000, sendo R$ 30.000 à vista e o restante a prazo; • venda de mercadorias por R$ 200.000, sendo metade recebida à vista e o restante a prazo; • o custo das mercadorias vendidas foi de R$ 50.000; • pagamento a fornecedores no valor de R$ 10.000; • aquisição de um veículo por R$ 300.000, sendo R$ 50.000 pagos à vista e o restante financiado junto ao banco; • pagamento de obrigações trabalhistas de 2024 no valor de R$ 28.000; • obtenção de novo empréstimo bancário no valor de R$ 200.000, com crédito em conta; • reconhecimento de despesa com depreciação do imobilizado no valor de R$ 25.000; • compra à vista de móveis e utensílios para o escritório no valor de R$ 50.000; • pagamento de obrigações fiscais no valor de R$ 15.000; • o lucro do período foi destinado ao aumento do capital social.
Com base nessas informações, os valores do ativo total e do passivo exigível total, em 30/06/2025, foram:
No primeiro semestre de 2025, ocorreram as seguintes operações:
• compra de mercadorias no valor de R$ 100.000, sendo R$ 30.000 à vista e o restante a prazo; • venda de mercadorias por R$ 200.000, sendo metade recebida à vista e o restante a prazo; • o custo das mercadorias vendidas foi de R$ 50.000; • pagamento a fornecedores no valor de R$ 10.000; • aquisição de um veículo por R$ 300.000, sendo R$ 50.000 pagos à vista e o restante financiado junto ao banco; • pagamento de obrigações trabalhistas de 2024 no valor de R$ 28.000; • obtenção de novo empréstimo bancário no valor de R$ 200.000, com crédito em conta; • reconhecimento de despesa com depreciação do imobilizado no valor de R$ 25.000; • compra à vista de móveis e utensílios para o escritório no valor de R$ 50.000; • pagamento de obrigações fiscais no valor de R$ 15.000; • o lucro do período foi destinado ao aumento do capital social.
Com base nessas informações, os valores do ativo total e do passivo exigível total, em 30/06/2025, foram:
Ano: 2025
Banca:
IDCAP
Órgão:
PPSA
Prova:
IDCAP - 2025 - PPSA - Analista de Gestão Corporativa - Controle Contábil |
Q3821484
Contabilidade Geral
O critério de avaliação efetuado pelo custo de aquisição
ou produção, deduzido de provisão para ajustá-lo ao
valor de mercado, quando este for inferior é aplicado
para o seguinte componente patrimonial:
Ano: 2025
Banca:
IDCAP
Órgão:
PPSA
Prova:
IDCAP - 2025 - PPSA - Analista de Gestão Corporativa - Controle Contábil |
Q3821477
Contabilidade Geral
O patrimônio líquido das empresas constituídas sob a
forma de sociedades anônimas apresenta em sua
estrutura a seguinte composição:
Ano: 2025
Banca:
IDCAP
Órgão:
PPSA
Prova:
IDCAP - 2025 - PPSA - Analista de Gestão Corporativa - Controle Contábil |
Q3821465
Contabilidade Geral
Segundo estabelece o CPC 26 - Apresentação das
Demonstrações Contábeis, para que um passivo seja
classificado como circulante é necessário que satisfaça a
seguinte condição:
Ano: 2025
Banca:
IDCAP
Órgão:
PPSA
Prova:
IDCAP - 2025 - PPSA - Analista de Gestão Corporativa - Controle Contábil |
Q3821463
Contabilidade Geral
O ativo intangível atende aos preceitos estabelecidos no
CPC 04 quanto à reconhecimento e mensuração, entre
os quais se destaca:
Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819260
Contabilidade Geral
Um lote de debêntures, no valor de R$ 20.000.000,00, foi emitido em 31/12/2023 pela empresa Sem Recursos S.A., com asseguintes características:
• Taxa de juros compostos: 9% ao ano
• Prazo total: 15 anos
• Forma de pagamento: parcelas fixas anuais no valor de R$ 2.629.475,54
• Datas dos pagamentos: 31 de dezembro de cada ano, a partir de 31/12/2024
A empresa incorreu em custos de transação para a colocação das debêntures no valor de R$ 208.000,00 que foram pagos na data da emissão e, como consequência, a taxa de custo efetivo da operação foi 10% ao ano (juros compostos).
O impacto no resultado de 2024 da empresa Sem Recursos S.A. decorrente exclusivamente das debêntures emitidas citadas foi, em reais:
• Taxa de juros compostos: 9% ao ano
• Prazo total: 15 anos
• Forma de pagamento: parcelas fixas anuais no valor de R$ 2.629.475,54
• Datas dos pagamentos: 31 de dezembro de cada ano, a partir de 31/12/2024
A empresa incorreu em custos de transação para a colocação das debêntures no valor de R$ 208.000,00 que foram pagos na data da emissão e, como consequência, a taxa de custo efetivo da operação foi 10% ao ano (juros compostos).
O impacto no resultado de 2024 da empresa Sem Recursos S.A. decorrente exclusivamente das debêntures emitidas citadas foi, em reais:

 Conheça nossos planos