Questões de Concurso
Comentadas sobre balanço patrimonial em contabilidade geral
Foram encontradas 2.000 questões


Valor de custo ou valor de mercado — dos dois, o menor: essa é a regra consagrada para a avaliação do valor dos itens mantidos em estoque.
Avaliam-se as contas a receber pelo valor presente dos títulos, deduzidas as estimativas de perdas para levá-los ao valor provável de realização.
Considere que determinada indústria tenha adquirido um equipamento industrial pelo valor de R$ 1,0 milhão e que sua vida útil tenha sido estimada em 10 anos. Considere ainda que essa indústria trabalhe com uma expectativa de valor residual de 10% do valor original e adote o método da soma dos dígitos decrescente para o cálculo da depreciação. Nessa situação, o valor contábil líquido do bem, ao final do quarto ano integral de depreciação, será superior a R$ 450 mil.
Saldos bancários negativos, ainda que não compensáveis com outros saldos bancários, devem ser deduzidos do montante de equivalentes de caixa, para fins da apuração do saldo desse grupo.
No balanço patrimonial, um ativo significativo que represente uma linha de negócios da entidade e seja classificado como mantido para venda deve ser segregado de itens que não possuam a mesma classificação.
Leia as informações a seguir da empresa Estrela Dalva Ltda., para responder à questão.
Balancete de verificação em 31.12.2022:
Descrição da conta Reais
Caixa 30.000
Equivalentes de Caixa 105.000
Contas a receber 180.000
Estoques –
Despesas antecipadas 45.000
Máquinas e equipamentos 750.000
Depreciação de máquinas e equipamentos 150.000
Financiamento a longo prazo 600.000
Capital 240.000
Reservas de lucros 90.000
Vendas líquidas 900.000
CMV 810.000
Despesas administrativas –
Despesas de salários 90.000
Despesas financeiras 15.000
Receitas financeiras 45.000
O contador da Estrela Dalva está procedendo ao fechamento do balancete do referido exercício, no entanto, necessita ainda incluir alguns lançamentos contábeis, sendo:
1) Depreciação do imobilizado e 10% sobre o valor de custo dos bens e será reconhecido como despesas administrativas.
2) Dos seguros pagos antecipadamente, 2/3 (dois terços) do saldo da conta é despesa administrativa do exercício.
3) O total de receita de juros do exercício deveria ser de R$ 75.000, já recebidos.
4) Os juros sobre o financiamento a longo prazo a ser reconhecido ainda no exercício de 2022 montam a R$ 30.000.
5) Houve uma devolução de vendas da ordem de R$ 90.000, cujo CMV foi de R$ 60.000. A empresa restituiu o cliente a vista, por intermédio de transferência bancária.
Trata-se de transações hipotéticas, portanto, não há
valores de impostos.
Analise as informações indicadas a seguir.
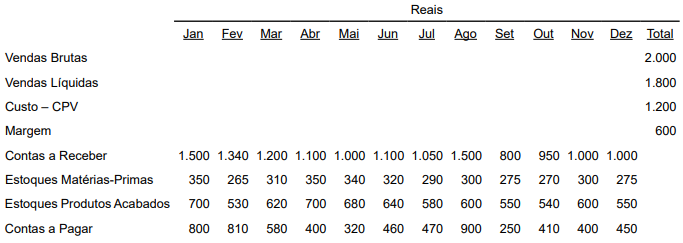
Com base nas informações prestadas, assinale a alternativa que apresenta a rotatividade dos estoques de produtos acabados no período de um ano. Considere apenas duas casas decimais e o critério de arredondamento da segunda casa decimal, para a resposta.
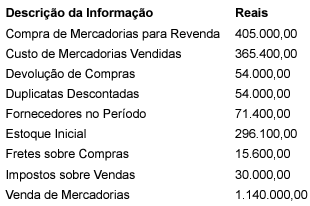
Assinale a alternativa que apresenta o valor, em reais, do Estoque Final, em 31 de dezembro de 2022.
• Controle permanente de estoque. • Critério de valorização dos estoques: custo médio ponderado. • Todas as operações de compra e venda estão isentas de quaisquer tipos de impostos ou tributos. • Em 30.11.2019, seu estoque final de material para revenda era de 8.900 unidades com um custo unitário de R$ 90,00. • Durante o mês de dezembro de 2019, ocorreram as seguintes operações: • Em outubro/2019, compra à vista de 4.000 unidades do material para revenda, com um custo unitário de R$ 95,00. • Em novembro/2019, baixa por venda à prazo de 8.400 unidades. • Em dezembro/2019, compra a prazo de 5.500 unidades com um custo unitário de R$ 100,00.
De acordo com as informações anteriores, os valores aproximados, em Reais, do saldo final de material para revenda e o custo unitário médio ponderado, em 31.12.2019, desse material são, respectivamente:
Observação: Valores aproximados. Desprezar os centavos no resultado e sem o critério de arredondamento.
I. Subscrição de ações ou debêntures para revenda no mercado. II. Participação no capital social de sociedades empresárias. III. Operação em aceites de títulos cambiários para colocação no mercado de capitais. IV. Operações de arrendamento mercantil, inclusive com recursos provenientes de instituições públicas federais de desenvolvimento. V. Constituição, administração e gestão de fundos de investimentos.
Quais estão corretas?
Um supermercado apresentava, em 31/12/X0, o seguinte balanço patrimonial:
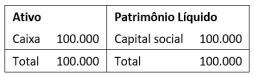
Em janeiro de X1, aconteceram os seguintes fatos:
• Compra de computadores para serem utilizados na atividade fim, à vista: R$12.000.
• Compra à vista de estoque para revenda: R$30.000.
• Reconhecimento de despesas gerais com pagamento previsto para fevereiro de X1: R$25.000.
Assinale a opção que indica o saldo do ativo circulante da
sociedade empresária, em 31/01/X1.
Assinale a opção que indica o saldo da conta “fornecedores” contabilizado no Balanço Patrimonial da sociedade empresária em 31/12/X0, considerando que houve apenas essa transação a prazo.
• Reconhecimento do lucro do período: R$800.000. • Reconhecimento de dividendos declarados: R$400.000. • Reconhecimento de juros sobre o capital próprio: R$100.000. • Integralização de capital social com a utilização de reserva: R$200.000. • Incorrência de gastos na emissão de ações: R$50.000.
Com base nesses fatos, no ano de X0, o patrimônio líquido da sociedade empresária apresentou o seguinte aumento:
Receita bruta de vendas: R$250.000; devolução de vendas: R$20.000; custo das mercadorias vendidas: R$100.000; despesa de depreciação: R$25.000; despesa de salários: R$30.000; despesa de juros: R$15.000; despesa de aluguel: R$24.000.
Assinale a opção que indica o resultado bruto da sociedade empresária em 31/12/X0.
O recebimento do montante aconteceu do seguinte modo:
• 30% à vista • 50% a prazo, com recebimento previsto para fevereiro. • 20% a prazo, com recebimento previsto para março.
O custo das mercadorias vendidas relacionado à venda foi de R$200.000. Além disso, a loja estimava um percentual de inadimplência de 2%.
Assinale a opção que indica o montante contabilizado como “Despesa com perdas estimadas com crédito de liquidação duvidosa” da loja em 31/01/X0.
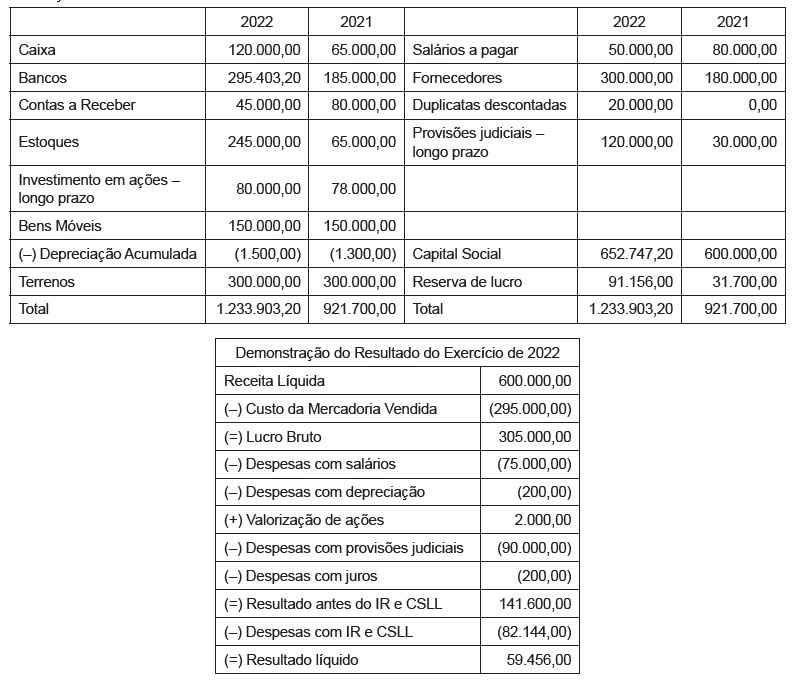
Essas informações podem ser convertidas para diversos índices de desempenho. Relacione cada um desses índices com sua respectiva característica.
1. Liquidez. 2. Endividamento. 3. Lucratividade. 4. Rentabilidade. ( ) Capacidade de pagamento de dívidas com recursos financeiros disponíveis e contas a receber. ( ) Passivos que financiam investimentos. ( ) Faz a relação entre a DRE e certas variáveis do Balanço Patrimonial (Patrimônio líquido ou ativos). ( ) Determina se a receita obtida é capaz de pagar a operação e ainda sobrar algo.
Assinale a opção que indica a relação correta na ordem apresentada.
Os benefícios econômicos correspondem às entradas de caixa ou às reduções das saídas de caixa.
As entradas de caixa ou as reduções das saídas de caixa podem derivar da(o)

 Conheça nossos planos