Questões de Concurso
Comentadas sobre balanço patrimonial em contabilidade geral
Foram encontradas 2.000 questões


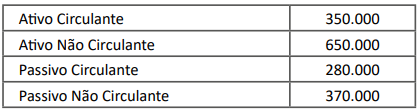
Em 31/12/2023, uma sociedade empresária apresentava o seguinte balanço patrimonial:
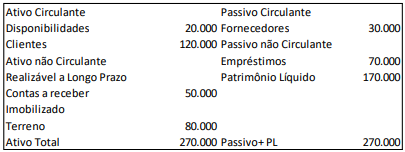
Dos ativos e passivos no balanço patrimonial, a empresa considera que a movimentação da conta clientes tem efeito relevante.
Assinale a opção que indica as contas que devem ser ajustadas a
valor presente, de acordo com a NBC TG 12 (R1) – Ajuste a Valor
Presente.
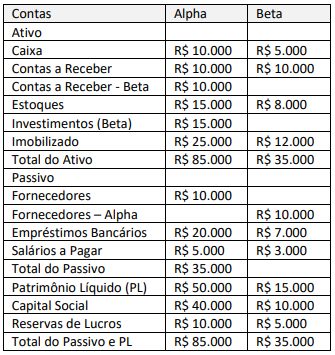
A única transação entre empresas é um Contas a Receber em Alpha de R$ 10.000 da empresa Beta.
Considerando-se as informações apresentadas, os valores do Patrimônio Líquido Consolidado e do Ativo Total Consolidado de Alpha são, respectivamente:
Em 31/12/2021, ao analisar o Balanço Patrimonial da Organização Federal PWQ, um
profissional da área financeira apurou os seguintes saldos em Contas de Compensação:
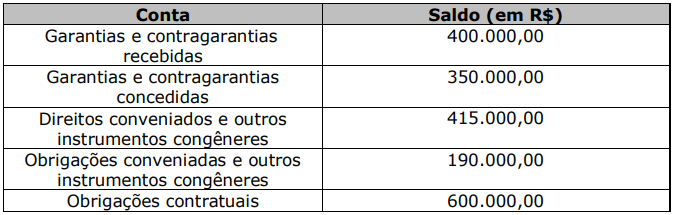
Nesse contexto, os Atos Potenciais Passivos totalizaram:
A Cia. Mercúrio é uma entidade comercial, que atua na revenda de utilidades e ferramentas a consumidores finais. No encerramento de 2023, suas contas de resultado apresentaram os seguintes saldos.
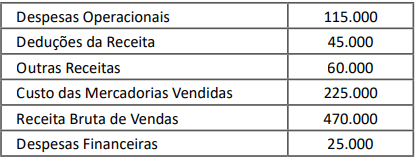
• As alíquotas de imposto de renda e contribuição social sobre o lucro são, respectivamente, de 12% e 8%.
Após os procedimentos de encerramento do exercício, o balanço patrimonial apresentou as informações a seguir (após a apropriação do resultado do exercício).
Com base nessa situação hipotética, julgue o item a seguir.
O retorno sobre o patrimônio líquido auferido pela empresa em 2023 é superior a 25%.
A Cia. Mercúrio é uma entidade comercial, que atua na revenda de utilidades e ferramentas a consumidores finais. No encerramento de 2023, suas contas de resultado apresentaram os seguintes saldos.
• As alíquotas de imposto de renda e contribuição social sobre o lucro são, respectivamente, de 12% e 8%.
Após os procedimentos de encerramento do exercício, o balanço patrimonial apresentou as informações a seguir (após a apropriação do resultado do exercício).
Com base nessa situação hipotética, julgue o item a seguir.
O patrimônio líquido da Cia. Mercúrio em 31/12/2023 equivale a R$ 280.000.
A Cia. Mercúrio é uma entidade comercial, que atua na revenda de utilidades e ferramentas a consumidores finais. No encerramento de 2023, suas contas de resultado apresentaram os seguintes saldos.
• As alíquotas de imposto de renda e contribuição social sobre o lucro são, respectivamente, de 12% e 8%.
Após os procedimentos de encerramento do exercício, o balanço patrimonial apresentou as informações a seguir (após a apropriação do resultado do exercício).
Com base nessa situação hipotética, julgue o item a seguir.
A margem líquida de vendas da empresa no exercício de 2023 foi inferior a 20%.
A Cia. Mercúrio é uma entidade comercial, que atua na revenda de utilidades e ferramentas a consumidores finais. No encerramento de 2023, suas contas de resultado apresentaram os seguintes saldos.
• As alíquotas de imposto de renda e contribuição social sobre o lucro são, respectivamente, de 12% e 8%.
Após os procedimentos de encerramento do exercício, o balanço patrimonial apresentou as informações a seguir (após a apropriação do resultado do exercício).
Com base nessa situação hipotética, julgue o item a seguir.
O índice de liquidez corrente da Cia. Mercúrio em 31/12/2023 era de 1,25.
Julgue o item que se segue, relativo a testes de impairment, critérios de avaliação e mensuração do imobilizado e demonstração dos fluxos de caixa.
De acordo com o disposto na Lei n.º 6.404/1976, a entidade
pode optar pelo método de custo ou pelo método de
reavaliação para a mensuração de bens tangíveis após o seu
reconhecimento inicial.
Em relação à mensuração de ativos, julgue o item a seguir.
Ao adotar o conceito de valor em uso de um ativo, uma
entidade deve considerá-lo um valor presente não observável
no mercado.
Em relação à mensuração de ativos, julgue o item a seguir.
O valor recuperável de um ativo é passível de apuração pelo
confronto entre o seu custo de aquisição e seu valor
realizável líquido, dos dois o menor.
Considerando as Normas Brasileiras de Contabilidade e seus reflexos nos registros, mensuração e evidenciação contábil, julgue o item a seguir.
A reavaliação de ativos imobilizados deve ser realizada
anualmente e os ajustes resultantes devem ser reconhecidos
diretamente no patrimônio líquido, sem passar pelo resultado
do exercício.
Analise as informações a seguir, referentes ao Balanço Patrimonial da empresa XYZ:
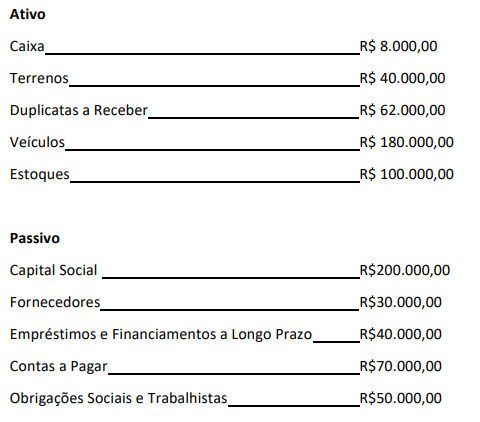
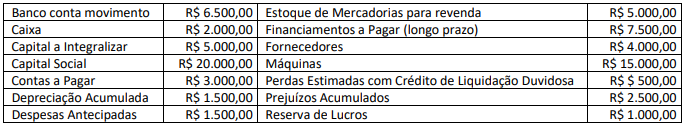
Considerando as informações, o Balanço Patrimonial evidenciará o Ativo Circulante e o Patrimônio Líquido nos valores, respectivamente, de:
Atenção! Para resolução das próximas duas questões, utilize os dados a seguir:
No encerramento do exercício de 2023, a Cia. Mustang era financiada por Capitais de Terceiros equivalentes a R$ 600.000,00. 25% deste montante eram exigíveis no curto prazo. Na mesma data, o Ativo Total da entidade era de R$ 1.000.000,00, sendo que 30% do total se tratavam de ativos realizáveis no exercício social subsequente.
De acordo com os dados, o valor do Patrimônio Líquido da Cia. Mustang em 31/12/2023 era de:
Atenção! Para resolução das próximas duas questões, utilize os dados a seguir:
No encerramento do exercício de 2023, a Cia. Mustang era financiada por Capitais de Terceiros equivalentes a R$ 600.000,00. 25% deste montante eram exigíveis no curto prazo. Na mesma data, o Ativo Total da entidade era de R$ 1.000.000,00, sendo que 30% do total se tratavam de ativos realizáveis no exercício social subsequente.
Com base nas informações apresentadas, assinale a alternativa que contém o valor do Ativo Não-Circulante da entidade em 31/12/2023.
Ainda de acordo com a NBC TG – Estrutura Conceitual, assinale a alternativa que corresponde fielmente à conceituação de ‘Passivo’.
À luz da NBC TG - Estrutura Conceitual para Relatório Financeiro, do Conselho Federal de Contabilidade, informe se é verdadeiro (V) ou falso (F) para o que se afirma a seguir.
( ) Uma informação contábil é considerada material se a sua omissão, distorção ou obscuridade puder influenciar, razoavelmente, as decisões que os principais usuários de relatórios financeiros para fins gerais tomam com base nesses relatórios.
( ) Passivo é uma obrigação presente da entidade, fundada em compromisso formal e público, de transferir um recurso econômico para terceiros como resultado de eventos passados ou futuros.
( ) Valor histórico é o preço que seria recebido pela venda de ativo ou que seria pago pela transferência de passivo em transação ordenada entre participantes do mercado na data de mensuração.
A sequência está correta em:
Determinada entidade comercial realiza venda de mercadorias a um antigo cliente, emitindo Nota Fiscal no valor de 32.000,00. Ao ir buscar as mercadorias, o cliente informa que pagará à vista, e então recebe um desconto no valor de 2.000,00. Assinale a alternativa que representa a correta contabilização do fato na entidade vendedora.
Preconiza o atual regramento contábil brasileiro que, no Ativo as contas serão dispostas ___________ dos elementos nelas registrados, enquanto que, no Passivo, as contas serão dispostas _______________. Assinale a alternativa que correta e sequencialmente preenche as lacunas da sentença anterior.
ATENÇÃO! Para resolução das questões 26 e 27, considere o Balancete de Verificação da Cia. Rouxinol a seguir demonstrado (ele contém apenas contas patrimoniais com saldos em 31/12/2023).
Estoque de Mercadorias | 62.000,00 |
Veículos Automotores | 20.000,00 |
Amortização Acumulada | 10.000,00 |
Duplicatas Descontadas | 8.000,00 |
Fornecedores de Mercadorias | 15.000,00 |
Edificações | 84.000,00 |
Depreciação Acumulada | 14.000,00 |
Encargos Financeiros a Transcorrer - Longo Prazo | 6.000,00 |
Remunerações a Pagar | 37.000,00 |
Bancos c/ Movimento | 44.000,00 |
Instalações | 55.000,00 |
Softwares e Patentes | 8.000,00 |
Ajuste a Valor Presente de Vendas | 10.000,00 |
Adiantamentos de Clientes | 20.000,00 |
Empréstimos e Financiamentos - Longo Prazo | 40.000,00 |
Clientes | 4.000,00 |
Empréstimos a Partes Relacionadas | 28.000,00 |
Encargos Trabalhistas a Pagar | 13.000,00 |
Com base nas contas apresentadas e seus saldos, assinale a alternativas que demonstra o saldo do Ativo Circulante e do Ativo Não-Circulante, respectivamente, em 31/12/2023.

 Conheça nossos planos