Questões de Concurso
Sobre balancete de verificação em contabilidade geral
Foram encontradas 396 questões


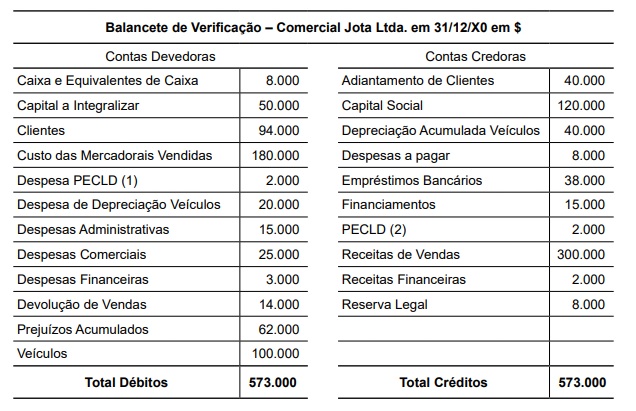
Considere os dados do balancete de verificação da Comercial Jota Ltda., em 31/12/X0, para responder a questão.
• Fornecedores: R$ 109.000; • Capital social: R$ 250.000; • Móveis e equipamentos: R$ 135.000; • Depreciação acumulada: R$ 55.000; • Veículos: R$ 185.000; • Caixa e bancos: R$ 143.000; • Estoques: R$ 67.000; • Empréstimos e financiamento: R$ 250.000; • Marcas e patentes: R$ 285.000; • Reserva de contingência: R$ 46.000; • Aluguel a pagar: R$ 15.000; • Salários a pagar: R$ 47.000; • Impostos a recolher: R$ 43.000.
Com base nessas informações, calcule o valor do Ativo, do Passivo Exigível e do Patrimônio Líquido e assinale a alternativa correta.
Com base na escrituração e nas operações contábeis, julgue o item a seguir.
O balancete de verificação, que se elabora antes da apuração do resultado, é o relatório contábil que demonstra, de forma antecipada, o lucro ou o prejuízo do exercício.
A respeito das principais demonstrações contábeis utilizadas no Brasil, julgue o item subsequente.
O balancete de verificação, que pode ser organizado em duas, quatro, seis ou oito colunas, é uma demonstração contábil não obrigatória utilizada por muitas empresas para a identificação, de forma ampla, de eventuais falhas em seu processo de escrituração.
O balancete de verificação permite que se identifiquem lançamentos que, embora estejam com débito e crédito equilibrados, tenham sido registrados equivocadamente em contas indevidas.
Julgue o item subsequente, relativo ao plano de contas e aos procedimentos de escrituração.
São elementos essenciais em um balancete de verificação: a data em que é levantado; a identificação de cada conta envolvida; e o saldo, devedor ou credor, das contas.
As contas a seguir e os respectivos saldos foram extraídos da contabilidade de uma empresa.

Levando em conta, exclusivamente, essas informações, qual a situação líquida da empresa?
I. Deve evidenciar tanto o saldo das contas patrimoniais incluindo as retificadoras do ativo e passivo, quanto as contas de resultado.
II. Pode conter erros, como lançamentos em contas inadequadas, mesmo que as somas dos débitos e créditos estejam em equilíbrio.
III. Não reflete os saldos de contas de resultado, pois estas são apuradas e encerradas na demonstração do resultado do exercício (DRE) no final do exercício contábil.
IV. Os saldos de débitos e créditos iguais garante que todas as contas foram classificadas corretamente nos lançamentos contábeis.
Estão corretas
Acerca da disciplina de contabilidade geral, e à luz da legislação aplicável, julgue o item a seguir.
O balancete de verificação é utilizado para avaliar a exatidão dos lançamentos contábeis, mas não garante a inexistência de erros.

Com base nessas informações e no balancete hipotético precedente, julgue o item seguinte.
As disponibilidades da empresa em questão totalizam R$ 100.
Com base nessas informações e no balancete hipotético precedente, julgue o item seguinte.
O total do ativo da referida empresa é de R$ 5.500.
A Cia PBL apresentou os seguintes saldos em seu balancete:
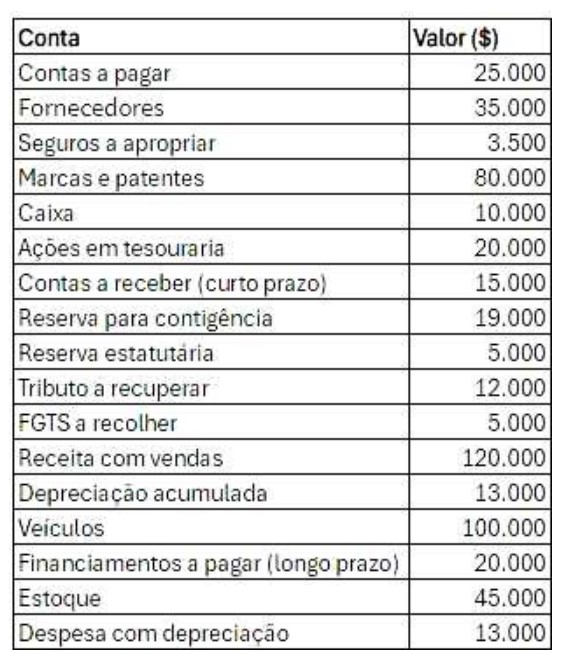
Com base nas informações, assinale a opção que demonstra corretamente o valor do ativo da empresa.
Em relação ao balancete de verificação, julgue o item seguinte.
O balancete de seis colunas apresenta o efeito líquido do movimento de cada conta no período.
(__)Informações bancárias.
(__)Valor dos estoques.
(__)Previsão de custos de colaboradores.
(__)Descritivo societal.
A seguir assinale a alternativa com a ordem correta de cima para baixo:

 Conheça nossos planos