Questões de Concurso
Sobre balancete de verificação em contabilidade geral
Foram encontradas 396 questões


1. Aquisição de computadores e periféricos por R$ 10.450,00, pagando 15% de entrada;
2. Venda de um veículo de uso 100% depreciado por R$ 35.000,00, com perda de 30%.
Finalizadas as operações, devidamente escrituradas nos livros diário e razão, na emissão do balancete de verificação, o técnico em contabilidade validou com veracidade os seguintes saldos:
(1)Transposição dos lançamentos para as contas individualizadas no livro Razão.
(2)Elaboração das demonstrações contábeis do período.
(3)Registro das operações, em ordem cronológica, no livro Diário.
(4)Levantamento do balancete de verificação com os saldos das contas.
Assinale a alternativa que apresenta a ordem lógica correta dessas etapas no ciclo de escrituração:
Em relação à ferramenta contábil balancete de verificação, julgue o item seguinte.
Uma das principais funções do balancete de verificação, cujas informações são extraídas diretamente do livro-razão, é auxiliar a verificar se o método das partidas dobradas foi respeitado durante o período contábil.
Em relação à ferramenta contábil balancete de verificação, julgue o item seguinte.
No modelo mais completo de balancete de verificação, apresentam-se, primeiro, os saldos iniciais, tanto devedores quanto credores, das rubricas cujo saldo final, no período que está sendo conferido, seja diferente de zero; em seguida, constam as movimentações ocorridas no período, bem como a indicação do tipo de movimentação — se a débito ou a crédito; e, por fim, registram-se os saldos finais, devedores ou credores.
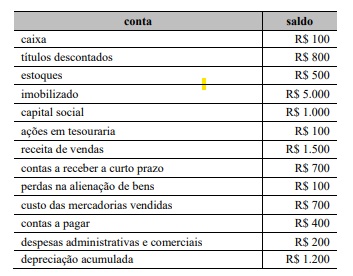
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
O total do saldo das contas credoras soma menos de R$ 4.500.
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
As contas de natureza devedora totalizam saldo superior a R$ 7.000.
• Caixa: devedor de R$ 18.000,00 • Bancos: devedor de R$ 42.000,00 • Clientes: devedor de R$ 35.000,00 • Estoques: devedor de R$ 55.000,00 • Equipamentos: devedor de R$ 80.000,00 • Despesas com salários: devedor de R$ 35.000,00 • Despesas com aluguel: devedor de R$ 15.000,00 • Fornecedores: credor de R$ 48.000,00 • Empréstimos a pagar: credor de R$ 62.000,00 • Capital social: credor de R$ 100.000,00 • Receita de serviços: credor de R$ 70.000,00
No balancete de verificação, os totais dos saldos devedores e credores serão, respectivamente:
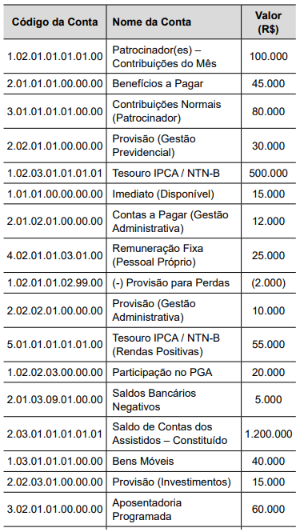
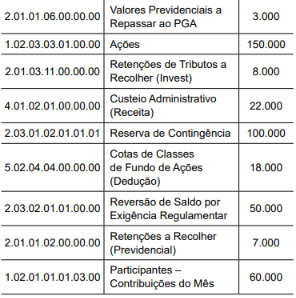
No que se refere ao balancete de verificação contábil, julgue o item a seguir.
Balancetes de verificação podem ser apresentados tanto no formato mais simples, apenas com duas colunas, quanto no mais completo, com seis colunas.
No que se refere ao balancete de verificação contábil, julgue o item a seguir.
O balancete de verificação, quer seja elaborado no início do período contábil, quer no encerramento do período, conterá o conjunto de contas patrimoniais e de resultado utilizadas pela entidade ao longo do exercício social, seus saldos e suas movimentações.
As contas e os saldos listados a seguir foram extraídos, entre outras contas, do Livro Razão da entidade Força Naval, no último dia do exercício, conforme apresentado abaixo:
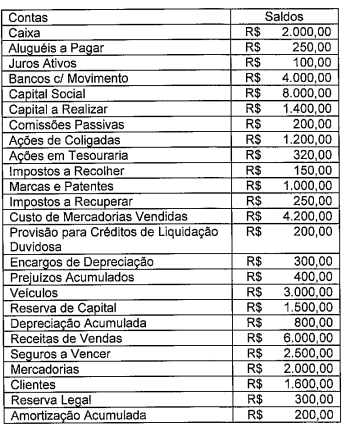
Considerando, exclusivamente, as contas acima listadas, é correto afirmar que o somatório dos saldos devedores e credores da entidade estão nela evidenciados, respectivamente, pelos valores de:
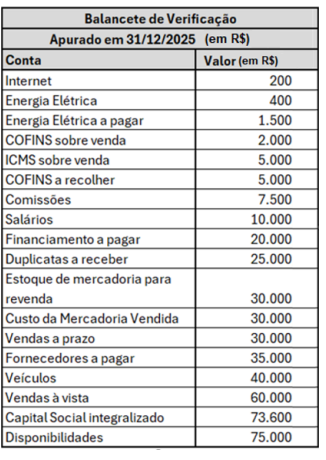
Com base nas informações do balancete de informação, foi elaboradora a Demonstração de Resultado do mesmo período, a partir da qual é possível concluir que
I. O balancete de verificação é uma relação de contas extraídas do livro diário, com seus saldos devedores ou credores.
II. O balancete de verificação constitui demonstração contábil obrigatória e pode ser apresentado exclusivamente em duas ou quatro colunas.
III. No balancete de verificação, a movimentação do período é evidenciada por balancetes de quatro, seis ou oito colunas.
I.O balancete de verificação garante que todos os lançamentos foram efetuados nas contas corretas, eliminando a possibilidade de erros de classificação contábil.
II.A igualdade entre a soma dos saldos devedores e credores no balancete comprova que o método das partidas dobradas foi respeitado durante o período de escrituração.
III.Erros de omissão de um lançamento completo ou a inversão total de contas com saldos de mesma natureza podem não ser detectados apenas pela análise do balancete.
Está correto o que se afirma em:
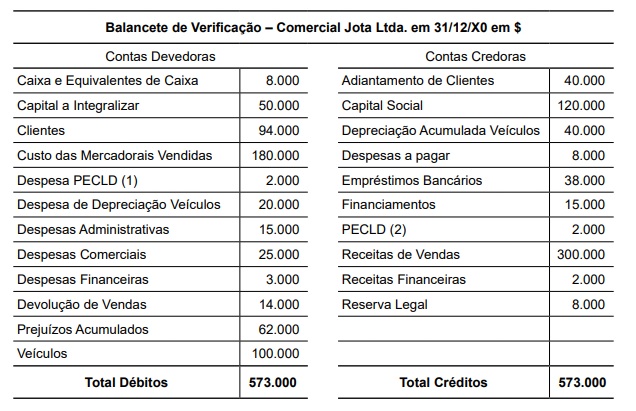
Considere os dados do balancete de verificação da Comercial Jota Ltda., em 31/12/X0, para responder a questão.

 Conheça nossos planos