Questões de Concurso
Sobre amortização, depreciação e exaustão em contabilidade geral
Foram encontradas 1.149 questões


A depreciação de um ativo deve cessar em determinadas situações, como, por exemplo, quando ele se torna ocioso ou é retirado do uso normal, mesmo que não esteja totalmente depreciado.
Com relação à mensuração de ativos e à composição de passivos, julgue o item seguinte.
A amortização consiste na redução do valor dos bens
tangíveis pelo desgaste ou pela perda de utilidade por uso,
ação da natureza ou obsolescência.
Texto 1A2-I A
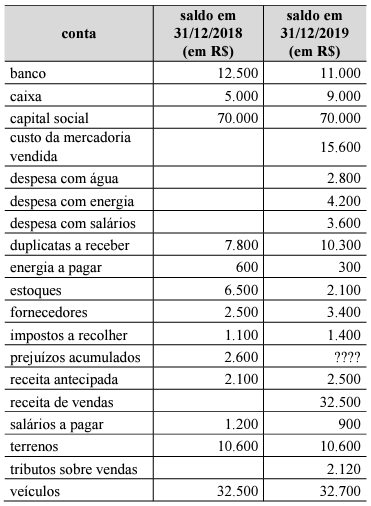
A próxima tabela representa um conjunto de contas de determinada entidade.
Uma Sociedade Ltda. apresentou os seguintes saldos em 30/11/2020:
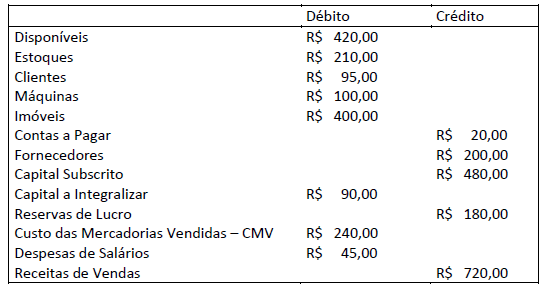
Durante o mês de dezembro de 2020, ocorreram os seguintes fatos contábeis:
1. Empréstimo a um dos sócios no valor de R$ 110,00 sem juros, a ser pago em 15/10/2021;
2. Venda de mercadorias a ser recebida em três meses no valor de R$ 230,00. O CMV foi de R$ 110,00;
3. Compra de R$ 130,00 em mercadorias, sendo 70% à vista e o restante com o vencimento em quatro meses;
4. Venda de mercadorias à vista pelo valor de R$ 135,00. O CMV foi de R$ 65,00;
5. Integralização de R$ 20,00 em espécie, por um dos sócios; e,
6. Reconhecimento da despesa de salário no valor de R$ 10,00. Valor será pago em 05/01/2021.
Após os lançamentos do mês de dezembro e do encerramento do exercício de 2020, desconsiderando a presença de impostos e
depreciações, informe I. o total do Ativo; II. o total do Patrimônio Líquido; e, III. o saldo do Ativo não Circulante.
( ) Bens com custo relevante sobre o montante do imobilizado são depreciados separadamente. ( ) A despesa de depreciação de cada período deve ser reconhecida no resultado, ainda que inclusa no valor contábil de outro ativo. ( ) A depreciação é reconhecida mesmo que o seu valor residual exceda o valor contábil. ( ) O método de depreciação em linha reta, o método dos saldos crescentes e o método de unidades produzidas podem ser utilizados de forma sistêmica. ( ) O valor depreciável do ativo é apropriado de forma sistêmica, ao longo de sua vida útil.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:


Enquanto um acréscimo no saldo da conta depreciação acumulada gera impacto negativo sobre o patrimônio líquido, um débito não necessariamente melhora a situação patrimonial líquida da entidade.
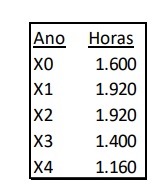
Em relação à depreciação acumulada da máquina, considerando que a máquina foi utilizada conforme a estimativa, assinale a afirmativa correta.
Texto 3
Uma entidade adquiriu um imóvel em 01/07/2019 e definiu que sua depreciação seria apurada pelo método das cotas constantes. O valor total de aquisição foi R$ 750.000,00, incluídos R$ 150.000,00 relativos ao valor do terreno. Considerando os padrões de uso programados para o imóvel, estimou-se uma vida útil de 25 anos. O valor residual do imóvel foi estimado em 5% do valor de aquisição.
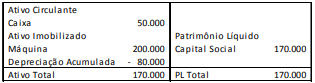
A máquina era depreciada pelo método da linha reta e tinha vida útil estimada em 5 anos. Ainda, a sociedade empresária considerava valor residual de zero. Na elaboração das demonstrações contábeis de 31/12/X2, os contadores da sociedade empresária julgaram que a informação contábil seria mais relevante e confiável depreciando os ativos imobilizados pelo método dos benefícios gerados. Assinale a opção que indica, de acordo com o Pronunciamento Técnico CPC 23 – Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, o procedimento contábil a ser efetuado pela sociedade empresária e o efeito decorrente da aplicação.
Os contadores da sociedade empresária Y fazem anualmente o teste de recuperabilidade de seus ativos imobilizados, estimando o valor justo líquido de despesas de venda e o valor em uso. Em relação à máquina, eles constataram que:
Ano Venda Uso
31/12/X1 350.000 380.000
31/12/X2 350.000 300.000
31/12/X3 210.000 200.000
31/12/X4 180.000 180.000
31/12/X5 180.000 210.000
Assinale a opção que indica a depreciação acumulada da máquina, em 31/12/X5.
A baixa de um bem que tenha sido totalmente depreciado e para o qual não tenha havido previsão de valor residual não afetará o resultado do exercício, tampouco o saldo do grupo de contas do ativo do qual aquele bem faça parte.
Com base na Resolução CFC n.º 1.374/2011 – NBC TG Estrutura Conceitual, revogada pela Resolução CFC NBCTGEC de 21/11/2019, julgue o item.
A exaustão, como apropriação da perda da capacidade de geração de benefícios futuros resultante da exploração de recursos naturais, leva em conta, em seu cálculo, entre outros fatores, a quantidade estimada da produção total e o volume efetivo da produção no período.

 Conheça nossos planos