Questões de Concurso
Sobre terminologia aplicada e finalidade em contabilidade de custos
Foram encontradas 203 questões


Em relação à terminologia aplicada à contabilidade de custos, julgue o item a seguir.
Os gastos para a obtenção de bens que se destinem aos
estoques da entidade são considerados investimentos.
Em relação à terminologia aplicada à contabilidade de custos, julgue o item a seguir.
Custo da produção acabada e custo de produção do período
são conceitos distintos e não podem apresentar valores iguais
na apuração de custos de determinado período.
Analise as alternativas a seguir acerca dos conceitos de Contabilidade de Custos e assinale a alternativa correta.
I. Os Princípios Contábeis hoje aceitos não admitem o uso de Demonstrações de Resultados e de Balanços avaliados à base do Custeio Variável.
II. Além de serem classificados em Diretos e Indiretos, os custos podem ser classificados em Fixos e Variáveis.
III. As despesas assim como os custos podem ser classificadas em diretas e indiretas e fixas e variáveis.
IV. De forma geral a despesa pode ser conceituada como bem ou serviço consumido direta ou indiretamente para a obtenção de receitas. A comissão do vendedor, por exemplo, é um gasto que se torna imediatamente uma despesa.
Assinale a alternativa correta:
Em relação à terminologia aplicada à contabilidade de custos, julgue o item a seguir.
A terminologia utilizada na indústria de calçados e em uma
empresa prestadora de serviços é idêntica.
Em relação à terminologia aplicada à contabilidade de custos, julgue o item a seguir.
O custo da produção acabada de uma fábrica consiste na soma
dos custos relativos à produção finalizada no período e não
contém custos de exercícios anteriores.
Com relação à terminologia de custos, julgue o seguinte item.
A matéria-prima é considerada um investimento no momento
de sua aquisição, e torna-se custo ao ser utilizada para a
geração do produto.
Uma Sociedade Empresária apresentou os seguintes gastos mensais:
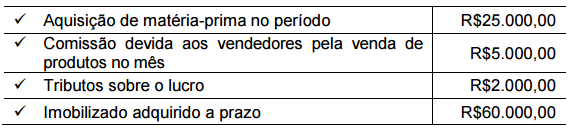
Considerando-se as terminologias utilizadas em custos, assinale a opção CORRETA.
Situação hipotética: A empresa Alfa desenvolve soluções de tecnologia da informação e, para atender a demanda de um cliente, subcontratou serviços da empresa Beta. O pagamento da empresa Alfa para a empresa Beta foi realizado em três parcelas. Assertiva: Nessa situação, ocorreu desembolso, em função dos pagamentos, e investimento, considerando-se os benefícios atribuíveis a futuros períodos.
1. Custos diretos. ( ) Representam o somatório de matéria-prima e mão de obra direta.
2. Custos indiretos. ( ) Independem do volume de produção.
3. Custos primários ( ) Possuem relação objetivamente verificável com os produtos.
4. Custos fixos. ( ) Custos para os quais não há uma medida objetiva de alocação
aos produtos.
Assinale a alternativa que apresenta a numeração correta da coluna da direita, de cima para baixo.
A respeito da terminologia aplicada à contabilidade de custos e à distinção entre custos e despesas, julgue o item subsecutivo.
Investimentos são os gastos essenciais à produção, como
aqueles realizados, por exemplo, com o objetivo de adquirir
novos produtos ou serviços.
A respeito da terminologia aplicada à contabilidade de custos e à distinção entre custos e despesas, julgue o item subsecutivo.
Gastos efetuados com salários, comissões sobre vendas e juros
bancários, por exemplo, são considerados despesas, uma vez
que estão relacionados à venda de produtos e serviços para a
geração de receitas.
Uma instituição financeira, em razão da ausência de estoques, deve adotar, na contabilidade de custos, termos e conceitos substancialmente diferentes daqueles utilizados pelas indústrias.
Em uma empresa industrial, cuja política de pagamentos estabelece que as compras sejam pagas com trinta dias contados a partir da data da aquisição, a matéria-prima representa uma despesa, no momento em que é adquirida pela empresa, e um custo, ao ser consumida no processo produtivo.
I Custos que tendem a se manter constantes nas alterações do volume das at ividades operacionais.
II São os gastos industriais que não podem ser alocados de forma direta ou objetiva aos produtos ou a outro segmento ou atividade operacional. Caso venham a sê -lo, será por meio de algum critério de distribuição (rateio, alocação ou apropriação).
III Custos que podem ser fisicamente identificados para um segmento particular sob consideração, como os materiais e a mão-de-obra envolvidos na sua manufatura.
IV São assim chamados os custos e despesas cujo montante em unidad es monetárias varia na proporção direta das variações do nível de atividade.
No cálculo do ponto de equilíbrio operacional, é necessária e obrigatória a classificação dos custos em apenas duas dessas categorias, que estão definidas nos itens
Considerando-se os conceitos de custos e despesas fixas e variáveis, um exemplo de custo variável é

 Conheça nossos planos