Questões de Concurso
Sobre sistema de custos aplicado às entidades públicas em contabilidade de custos
Foram encontradas 339 questões


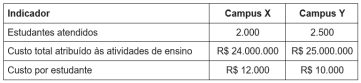
Ao analisar os dados, um gestor concluiu que o Campus X é necessariamente menos eficiente que o Campus Y, uma vez que apresenta maior custo por estudante, e propôs utilizar diretamente essa diferença para fundamentar a realocação de recursos entre as unidades.
Verificou-se, contudo, que os campi estão localizados em regiões com características distintas e apresentam diferenças relevantes de infraestrutura e de condições operacionais.
Considerando a NBC TSP 34 - Custos no Setor Público, analise as afirmativas a seguir.
I. Para garantir a qualidade da análise comparativa entre os campi, a instituição deve aplicar modelo de gerenciamento de custos padronizado às unidades comparadas.
II. A diferença observada no custo por estudante, isoladamente, não é suficiente para sustentar a conclusão do gestor, pois a interpretação dos custos deve considerar especificidades decorrentes, entre outros fatores, das condições geográficas, da infraestrutura e das condições operacionais das unidades.
III. As diferenças estruturais e operacionais entre os campi impedem a utilização da análise comparativa para subsidiar decisões sobre alocação de recursos, ainda que sejam adotados critérios consistentes de mensuração e consideradas as especificidades das unidades.
IV. Se o custo por estudante representar a mensuração de um objeto de custo final para fins de comparação, recomenda-se a adoção do custeio por absorção integral, de modo que os custos comparáveis resultem da atribuição dos custos finalísticos e de suporte.
Está CORRETO o que se afirma em:
Para produzir uma análise comparativa tecnicamente adequada, conforme a NBC TSP 34, o órgão deve:
Em relação ao sistema de custos empregado na contabilidade pública, julgue o item seguinte.
As matérias-primas adquiridas para suprir o uso futuro nos processos industriais constituem custos desses processos, distinguindo-se dos investimentos efetuados.
No que diz respeito ao tratamento contábil de tributos, ao sistema de custos e ao PCASP, julgue o item que se segue.
No setor público, a informação de custos deve apoiar o planejamento, o controle, a avaliação de desempenho e a prestação de contas, não se limitando à mensuração de estoques ou à apuração de resultado econômico.
No que concerne aos custos normal e suplementar dos planos de benefícios, julgue o item seguinte.
A cobertura de gastos administrativos e passivos contingenciais não previstos pelo plano de benefícios constitui um custo suplementar.
I. Direcionador de custo é o indicador que permite estabelecer a relação de causa e efeito para alocação dos custos indiretos.
II. Os principais usuários da informação de custos são os gestores, em sua tomada de decisão sobre a aplicação dos recursos que lhes são confiados. Por isso, em regra, demandam informações customizadas, no formato de relatórios de custos genéricos.
III. A identificação e segregação entre custos e perdas é necessária, pois as perdas são atribuídas aos objetos de custos.
IV. Todo objeto de custo que corresponda a bens e serviços entregues à sociedade é considerado intermediário.
Quais estão corretas?
Acerca da apuração de custos no setor público e do plano de contas aplicado ao setor público (PCASP), julgue o item a seguir.
Para ser útil e compreensível ao usuário, a informação de custos deve levar em consideração as características qualitativas de relevância, representação fidedigna e comparabilidade.
Acerca da apuração de custos no setor público e do plano de contas aplicado ao setor público (PCASP), julgue o item a seguir.
A definição de custo se refere ao consumo ou à utilização de recursos para a geração de bens ou serviços, enquanto a perda representa o consumo anormal e imprevisível.
A INFRA S.A., empresa pública de capital fechado
controlada pela União e vinculada ao Ministério dos Transportes,
elabora suas demonstrações contábeis em conformidade com as
Leis n.º 6.404/1976, n.º 4.320/1964 e n.º 13.303/2016, bem como
com o MCASP (11.ª edição) e as NBC TSP. No exercício de
2025, a entidade executou despesas orçamentárias vinculadas a
obras de infraestrutura ferroviária, realizou abertura de créditos
adicionais com base em superávit financeiro, elaborou suas
demonstrações contábeis obrigatórias e estruturou seu sistema de
informações de custos para subsidiar decisões gerenciais e prestar
contas ao Ministério dos Transportes.
Considerando essa situação hipotética, julgue o item a seguir.
Para que a informação de custos seja gerada com integridade pela INFRA S.A., deve-se observar, para transações independentes da execução orçamentária, o regime de caixa, e, para as dependentes, o regime de competência.
Com base nas noções de custos no setor público e nas normas aplicáveis, assinale a alternativa CORRETA.
O sistema de informações de custos qualifica a tomada de decisão e o controle gerencial na administração pública. Dado o contexto, analise as afirmativas a seguir.
I. O sistema de informação de custos do setor público registra, processa e evidencia os custos de bens e serviços e demais objetos de custos, produzidos e oferecidos à sociedade pela entidade pública.
II. A apuração de custos no setor público subsidia a avaliação da eficiência do gasto, sendo restrita aos serviços diretamente remunerados por taxas ou preços públicos.
III. A alimentação do sistema de custos utiliza informações orçamentárias, patrimoniais e financeiras da entidade, dispensando a integração com dados físicos e operacionais da prestação dos serviços.
Está correto o que se afirma em:

 Conheça nossos planos