Questões de Concurso Sobre contabilidade de custos
Foram encontradas 4.925 questões


Com base nos princípios e na legislação societária aplicáveis às demonstrações contábeis, julgue o item subseqüente.
É correto classificar a conta antecipação de férias como
redutora da provisão para férias quando o saldo líquido
dessas duas contas for credor.
O preço de transferência representa o valor monetário cobrado, pelo departamento fornecedor, por produto ou serviço disponibilizado a outro departamento de uma mesma empresa. Assim, ao transferir um produto semi-elaborado ao departamento de acabamento, o preço de transferência fará parte da composição do custo final do produto acabado.
Ao ratear os custos indiretos de fabricação, a empresa buscará o critério menos arbitrário possível. Ao adotar o custeio baseado em atividades, a empresa estabelecerá os critérios para rateio que, geralmente, são vinculados ao volume de insumos consumidos globalmente no departamento.
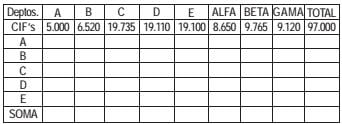
Sabe-se que:
⋅ os Departamentos A, B, C, D e E são de serviços;
⋅ os Departamentos Alfa, Beta e Gama são de produção;
⋅ já foi realizado o rateio primário (rateio dos custos indiretos de fabricação aos diversos departamentos);
⋅ o Departamento A serve a todos os demais departamentos, utilizando como critério de rateio o número de empregados de cada um.
As bases de rateio são apresentadas a seguir.
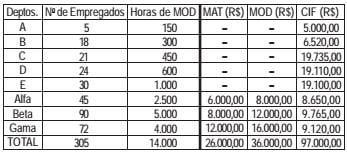
Com base nos dados acima, os valores, em reais, rateados do Departamento A para os Departamentos Alfa, Beta e Gama, respectivamente, são:
Preço de venda: R$ 300,00 a arroba;
Custos variáveis de produção: R$ 200,00 por arroba;
Custos fixos – totais: R$ 150.000,00.
Com base nos dados apresentados, assinale a alternativa que indica a quantidade de arrobas que a Campo Belo deverá produzir e comercializar, de modo a conseguir um lucro operacional que corresponda a 25% sobre a receita de vendas?
Custo fixo = R$ 5.000
Custo variável por unidade = R$ 6,50
Tamanho do lote = 1.000 unidades
Preço de venda = R$ 15,00
O custo médio por unidade produzida é
Considerando a análise custo–volume–lucro e suas peculiaridades, julgue o item subseqüente.
Na maioria dos casos, a elaboração do gráfico de análise custo
– volume – lucro obedece ao intervalo de significância. A
adoção do intervalo de significância não impede a existência de
outros pontos de equilíbrio além do primeiro ponto de equilíbrio
representado.
Considerando a análise custo–volume–lucro e suas peculiaridades, julgue o item subseqüente.
A equação da receita total não pode ser representada
matematicamente por uma função que não seja de primeiro grau.
Considerando a análise custo–volume–lucro e suas peculiaridades, julgue o item subseqüente.
A utilização de retas para a representação da análise
custo–volume–lucro desconsidera a lei dos rendimentos
decrescentes.
Para atendimento às normas, as empresas apuram o custo da mercadoria e elaboram suas demonstrações contábeis segundo o custeio por absorção.
O custeio variável e o custeio por absorção possuem uma característica em comum: ambos são embasados em volume.
Acerca dos métodos de apuração do custo da mercadoria em estoque, julgue o item a seguir.
Em uma economia inflacionária o sistema de controle UEPS
tende a proporcionar um estoque de mercadorias remanescentes
menor que o sistema PEPS.

 Conheça nossos planos