Questões de Concurso Sobre contabilidade de custos
Foram encontradas 4.916 questões


I. Matéria-prima consumida, sendo possível identificar com precisão a quantidade utilizada em cada produto.
II. Salários da supervisão geral da fábrica.
III. Energia elétrica da fábrica, sem possibilidade de associação direta a cada produto.
IV. Depreciação das máquinas, calculada pelo método linear, sem controle por produto.
Assinale a alternativa que classifica CORRETAMENTE cada item, respectivamente, quanto à relação com o produto (direto ou indireto) e quanto ao comportamento em relação ao volume de produção (fixo ou variável):
I Custo corresponde ao consumo ou à utilização de recursos para a geração de bens ou serviços.
II A alocação dos custos indiretos deve ocorrer por meio de direcionadores de custos.
III O objeto de custo final restringe-se às atividades de apoio administrativo da entidade.
Assinale a opção correta.
I A exigência legal de geração de informação de custos no setor público brasileiro remonta à Lei n.º 4.320/1964, que determinou a organização dos serviços de contabilidade de forma a permitir a determinação dos custos dos serviços industriais.
II A Lei de Responsabilidade Fiscal tornou facultativa a manutenção de sistema de custos pela administração pública, condicionando sua implementação à regulamentação por lei específica.
III O sistema de custos do governo federal foi instituído por portaria da Secretaria do Tesouro Nacional, que atua como órgão central desse sistema.
Assinale a opção correta.
Os custos da produção de bombas e motores são demonstrados no quadro a seguir:
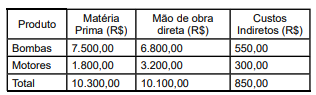
Sabendo que foram produzidas 30 bombas e 10 motores, os custos unitários dos produtos equivalem, respectivamente, a R$:
CASTRO, LR; BITTENCOURT, KF; CARVALHO, LJ. In.: Gestão em Unidades de Alimentação e Nutrição da Teoria à Prática. Antunes, MT, Bosto, SMD. 1ª ed. Curitiba: Appris, 2019.
Com relação aos custos em Unidades de Alimentação e Nutrição, é incorreto afirmar que
A produção efetiva foi:
2024: 30.000 unidades; 2025: 25.000 unidades; 2026: 20.000 unidades; 2027: 15.000 unidades; 2028: 10.000 unidades.
Considerando que não houve mudança de estimativas, o valor da despesa de depreciação reconhecida no ano de 2024, de acordo com cada um dos métodos a seguir, é:
I. Quando o resultado da divisão entre a variação percentual do Lucro Líquido e a variação percentual do Lucro Antes dos Juros e Imposto de Renda (LAJIR) resulta em valor menor que 1, é possível afirmar que o Grau de Alavancagem Financeira (GAF) está contribuindo positivamente para a lucratividade.
II. Compreender o Grau de Alavancagem Operacional (GAO) e Grau de Alavancagem Financeira (GAF) é útil para compreender a sensibilidade do lucro.
III. Quando o resultado da divisão entre a variação percentual do Lucro Antes dos Juros e Imposto de Renda (LAJIR) e a variação percentual do Volume de Vendas resulta em 1, o Grau de Alavancagem Operacional (GAO) indica que a estrutura de custos da empresa é predominantemente variável.
É (são) verdadeira(s) a(s) alternativa(s):
A empresa comercial Paragominas Ltda apresenta as seguintes operações com mercadorias durante o mês de novembro de 2025. Considere que a empresa adota o sistema de inventário permanente e que não há incidência de tributos recuperáveis nas operações de compra descritas.
• Estoque inicial em 01/11/2025: 100 unidades ao custo unitário de R$ 50,00.
• Compra em 05/11/2025: 200 unidades por R$ 60,00 cada. O fornecedor arcou com o frete no valor de R$ 2.000,00.
• Venda em 10/11/2025: 180 unidades por R$ 150,00 a unidade.
• Compra em 15/11/2025: 150 unidades por R$ 80,00 cada, com frete de R$ 3.000,00 e seguro de R$ 1.500,00, pagos pelo comprador.
• Venda em 25/11/2025: 170 unidades por R$ 160,00 a unidade.
Com base nessas informações, o Custo das Mercadorias Vendidas (CMV) total no mês de novembro de 2025, apurado pelos métodos PEPS e UEPS, respectivamente, é de

 Conheça nossos planos