Questões de Concurso Sobre contabilidade de custos
Foram encontradas 4.916 questões


• Preço de venda: R$ 500 por unidade.
• Custos e despesas variáveis: R$ 300 por unidade.
• Custos e despesas fixos: R$ 24.000.
• Lucro mínimo desejado: R$ 6.000.
Com base nesses dados, é CORRETO afirmar que o ponto de equilíbrio contábil e o ponto de equilíbrio econômico, respectivamente, em unidades, são:
Preenche, CORRETA e respectivamente, as lacunas:
Considerando essa distinção conceitual, analise as alternativas a seguir e assinale a que está INCORRETA.
O levantamento identificou, entre outras, as seguintes atividades recorrentes: (i) análise de requerimentos, (ii) vistorias em campo, (iii) emissão de documentos/autorizações, e (iv) atendimento ao público.
Pretende-se eleger direcionadores (cost drivers) que melhor representem a relação de causalidade entre consumo de recursos e execução das atividades, evitando critérios de simples conveniência (como “percentual fixo” ou “proporção do orçamento”).
Considerando a lógica do ABC e a necessidade de aderência causal, indique a alternativa CORRETA quanto ao direcionador mais apropriado para ratear os custos da atividade vistorias em campo.
O custo fixo indireto de fabricação (CIF fixo) do mês foi de R$ 60.000, já equivalente a R$ 5 por unidade produzida. O custo variável de fabricação foi de R$ 8 por unidade. Considere que despesas administrativas são tratadas fora do custo de fabricação.
Com base nas diferenças entre custeio por absorção e custeio variável, indique a alternativa CORRETA quanto ao tratamento do CIF fixo e ao efeito no resultado do período, quando a produção excede as entregas.
Para a classificação fixo/variável (no curto prazo), considere o mês analisado: variáveis variam com o nível de atividade da rota; fixos não variam com o nível de atividade dentro do mês.
Itens: combustível do veículo, salários da equipe operacional, depreciação do equipamento, salário do supervisor, aluguel da garagem, EPI da equipe.
Classifique os itens quanto a direto/indireto e fixo/variável (no curto prazo) e indique a alternativa CORRETA.
Uma empresa multiprodutora fabrica os produtos X e Y, utilizando o custeio variável e a margem de contribuição como principais instrumentos de apoio à decisão. A empresa enfrenta restrição de capacidade produtiva, limitada a 4.800 horas-máquina mensais, sendo esse o fator limitante relevante.
As informações unitárias são apresentadas a seguir:
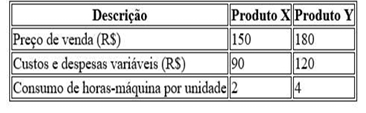
Considerando exclusivamente critérios econômicos e o objetivo de maximizar o resultado, a decisão correta quanto ao mix de produção e venda é:
Gastos → Custos → Produtos em Elaboração → Produtos Acabados → Custo dos Produtos Vendidos → Resultado
Considerando esse fluxo e os conceitos associados, assinale a alternativa CORRETA.
Uma indústria de equipamentos domésticos está projetando o preço de venda unitário de um novo modelo de liquidificador premium, utilizando a metodologia do markup sobre o custo. Foram estimados os seguintes parâmetros para o produto:
Custo unitário do produto (custeio por absorção): R$ 39,00; Despesas operacionais (administração e vendas): 14% sobre a receita bruta; Comissões sobre vendas: 6% sobre o preço de venda; Tributos incidentes sobre vendas: 22% sobre o preço de venda; Margem de lucro desejada: 10% sobre a receita bruta.
Com base exclusivamente nas informações acima e considerando o método do markup, assinale a alternativa em que consta o preço de venda unitário, em reais:
A Empresa PiauíTech comercializa apenas um modelo de bebedouro industrial refrigerado. Para um mês típico, estimou-se:
Preço de venda unitário: R$ 3.200,00; Custos e despesas variáveis unitários totais: R$ 1.600,00 por unidade; Gastos fixos operacionais mensais: R$ 360.000,00, sendo que, dentro desse total, a depreciação corresponde a R$ 56.000,00/mês; Capital próprio investido pelos sócios: R$ 2.000.000,00; Retorno mínimo exigido: 2% ao mês sobre o capital próprio.
Assinale a alternativa que apresenta CORRETAMENTE, respectivamente, o Ponto de Equilíbrio Contábil (PEC), o Ponto de Equilíbrio Econômico (PEE) e o Ponto de Equilíbrio Financeiro (PEF), em unidades e em valor (R$):
Uma empresa de produção e venda de refeições congeladas está avaliando a lucratividade de um novo kit alimentar. As seguintes informações foram estimadas para um mês típico:
Preço de venda unitário: R$ 48,00; Custo variável unitário (insumos e embalagem): R$ 28,00; Despesas variáveis: R$ 4,00 por unidade; Gastos fixos totais mensais: R$ 96.000,00.
Com base nos dados fornecidos, analise as assertivas a seguir:
I. A margem de contribuição unitária do produto é de R$ 16,00.
II. O ponto de equilíbrio contábil em quantidade é de 6.000 unidades.
III. O ponto de equilíbrio contábil em valor (R$) é de R$ 168.000,00.
IV. Se a empresa vender 7.000 unidades no mês, o lucro será de R$ 240.000,00.
Está CORRETO o que se afirma em:
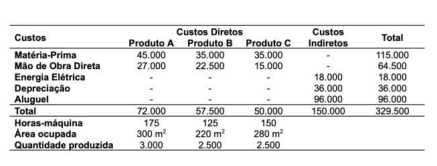
Considere os dados do período:
Com base no Método de Custeio por Absorção, calcule o custo unitário dos produtos A, B e C, adotando os seguintes critérios de rateio:
• os custos indiretos de energia elétrica e depreciação devem ser rateados com base nas horas-máquina;
• o custo indireto de aluguel deve ser rateado com base na área ocupada (m²) pela produção.
Assinale a alternativa CORRETA:
Os métodos de custeio orientam a apropriação de custos aos objetos de custeio (produtos/serviços). Entre eles, destacam-se o Custeio por Absorção, o Custeio Variável (ou Direto), o Custeio Baseado em Atividades (ABC) e o Custeio Pleno (RKW), os quais possuem abordagens e finalidades distintas, incluindo aplicações contábeis e gerenciais.
Analise as assertivas a seguir, julgando-as como Verdadeiras (V) ou Falsas (F).
( ) No custeio por absorção, todos os custos de fabricação (diretos e indiretos, fixos e variáveis) são apropriados aos produtos, as despesas são lançadas diretamente ao resultado do período e o método é aceito pela legislação fiscal no Brasil.
( ) No custeio variável (ou direto), apenas os custos variáveis são apropriados aos produtos, enquanto os custos fixos de fabricação são tratados como despesas do período, sendo o método aceito pela auditoria externa e pela legislação do Imposto de Renda.
( ) No custeio ABC, os custos indiretos são alocados aos produtos principalmente por rateios volumétricos, com base no volume produzido, evitando o uso de direcionadores de custos.
( ) No custeio pleno (RKW), são apropriados aos produtos não apenas os custos de produção, mas também as despesas, visando obter o montante total gasto no processo de “produzir e vender”, sendo um método de uso predominantemente gerencial.
Assinale a alternativa que apresenta a sequência CORRETA:

 Conheça nossos planos