Questões de Concurso
Sobre ponto de equilíbrio contábil, financeiro e econômico em contabilidade de custos
Foram encontradas 491 questões


A respeito dos sistemas de custos e de informações gerenciais, julgue o item subsequente.
Os sistemas de custeio levam em consideração principalmente
a segregação entre custos fixos e variáveis, para que possam
ser feitos a análise de ponto de equilíbrio e o cálculo do custo
unitário do produto.
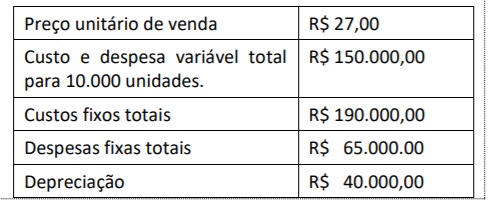
Com relação às metodologias adotadas tanto para fins de custeamento de estoques quanto para fins meramente gerenciais, julgue o item que se segue.
Situação hipotética: Determinada empresa atingiu seu ponto de equilíbrio ao vender 4 mil unidades de seu único produto. Seus custos e despesas fixas somaram R$ 160.000.
Assertiva: Nessa situação, se a empresa apurar um lucro, antes
de impostos, de R$ 80.000, ela terá obtido uma margem
de segurança superior a 40%.
De acordo com Gitman (2009), o custo médio ponderado de capital (Weighted Average Cost of Capital – WACC), reflete o custo médio futuro de fundos esperado no longo prazo. Sobre o cálculo do WACC, analise as afirmativas a seguir:
I. O cálculo do WACC é obtido pela multiplicação do custo específico de cada modalidade de financiamento por sua proporção na estrutura de capital da empresa. Após isso somam-se os valores ponderados.
II. Os pesos dados para cada modalidade de financiamento podem ser calculados com base no valor contábil ou com base no valor de mercado, e podem ser usadas proporções históricas ou ideais.
III. O cálculo do WACC com base em proporções ideais reflete as proporções desejadas na estrutura de capital da empresa, podendo se basear tanto em valores contábeis como em valores de mercado.
Está(ão) correta(s) a(s) afirmativa(s):
Levando em consideração a Análise dos Pontos de Equilíbrios Contábil (PEC), Fiscal (PEF) e Econômico (PEE), qual a melhor definição de Ponto de Equilíbrio Econômico?
Com base nessas informações, a margem de contribuição por cliente, o ponto de equilíbrio em número de clientes atendidos e o percentual de margem de segurança da empresa, em valores médios, são, respectivamente:
I. O Ponto de Equilíbrio Contábil será obtido quando a soma das margens de contribuição totalizar o montante suficiente para cobrir todos os custos e despesas fixos; esse é o ponto em que contabilmente não haveria nem lucro nem prejuízo. II. A margem de segurança é o excedente da receita da empresa sobre a receita no ponto de equilíbrio. Consequentemente, representa o quanto as vendas podem cair sem que haja prejuízo para a empresa. III. A margem de contribuição unitária representa a parcela do preço de venda que resta para a cobertura dos custos e despesas fixos e para a geração do lucro por produto vendido.
Quais estão corretas?
Os dados a seguir serão utilizados para responder a questão.
Uma fábrica apresentou as seguintes informações:
em unidades
Capacidade de produção 5.000
Quantidade produzida e vendida 4.000
em R$
Preço de venda 50,00
Custos e despesas fixas 120.000,00
Custos e despesas variáveis por unidade 15,00
Uma entidade fabril possui capacidade para produzir 4000 unidades de produtos. Sabe-se que os custos fixos dessa entidade totalizam R$ 280.000,00 por mês e que ela produz e vende, em média, 3200 unidades de produtos. O preço e o custo variável, por unidade, totalizam R$ 260,00 e R$ 150,00, respectivamente.
O ponto de equilíbrio da entidade, em unidades, é de, aproximadamente:
Os dados abaixo foram extraídos da contabilidade de uma empresa industrial, que durante o ano de T1 fabricou um único produto:
• Preço de venda médio unitário durante o ano de T1: ......................................... $ 4,00.
• Custos e Despesas Variáveis médios unitários durante o ano de T1: ................ $ 2,50.
• Custos e Despesas Fixos desembolsados durante o ano de T1: ....................... $ 64.500.
• Despesa de Depreciação dos Ativos Imobilizados para o ano de T1: ................ $ 10.500.
• Patrimônio Líquido da empresa em 31/12/T0: .................................................... $ 100.000.
• Custo de oportunidade do capital próprio: .......................................................... 12%.
• Durante o ano de T1 a empresa produziu e vendeu 60.000 unidades de seu produto.
Considerando a análise da relação Custo/Volume/Lucro e os conceitos de Ponto de Equilíbrio, identifique como verdadeiras (V) ou falsas (F) as seguintes afirmativas:
( ) A empresa produziu e vendeu durante T1 um total de 10.000 unidades a mais do que seria necessário para se atingir o Ponto de Equilíbrio Financeiro.
( ) Uma redução de $ 0,25 no preço de venda do produto iguala o volume de produção e vendas de T1 com o Ponto de Equilíbrio Contábil.
( ) Um aumento de 25% no preço de venda do produto provocaria uma redução de 30% no volume de produção e vendas da empresa, e, mesmo assim, ocorreria um aumento da folga de unidades produzidas e vendidas em relação aos três conceitos de Ponto de Equilíbrio, o que se traduziria em uma margem líquida maior do que em relação à situação efetiva de T1.
( ) O volume de produção e vendas da empresa para o ano de T1 foi inferior ao Ponto de Equilíbrio Econômico, o que significa dizer que a empresa não remunerou adequadamente seus proprietários.
Assinale a alternativa com a sequência correta, de cima para baixo.
A empresa SóGraxa vende um único produto que lubrifica trilhos de trem. Em jul/X3, a SóGraxa havia vendido 40.000 unidades do produto, com preço unitário a R$ 15,00. Na produção, os gastos com matéria-prima totalizavam R$ 1,50/unidade e, de mão de obra direta, R$ 1,00/unidade. A empresa gastava cerca de R$ 0,40/unidade para divulgar seu produto em anúncios patrocinados na internet, além de ter custos fixos mensais de R$ 100.000,00.
Para aumentar a produção, a empresa estuda otimizar os processos por meio da aquisição de novas máquinas, o que incrementa os custos fixos em 100%. Em contrapartida, os gastos com mão de obra direta cairão pela metade.
Considerando o novo cenário de custos, o ponto de equilíbrio de vendas, em unidades, deve ser

 Conheça nossos planos