Questões de Concurso
Sobre distinção entre custos e despesas em contabilidade de custos
Foram encontradas 201 questões


Atenção: Use os dados a seguir para responder às questões 44, 45 e 46.
Apuração dos gastos de uma Clínica de Pediatria.
Itens | Valor |
Material hospitalar aplicado nas consultas realizadas | 500 |
Salários da administração do consultório | 500 |
IPTU da sala de esterilização do consultório | 500 |
Medicamentos padronizados aplicados nos pacientes atendidos no mês | 1.500 |
Aluguel de recepção e da administração do consultório | 1.000 |
Salários dos Médicos (MOD) apropriados pelas consultas realizadas | 3.500 |
Depreciação por tempo de vida útil dos equipamentos médicos | 1.500 |
Salário do funcionário da recepção do consultório | 1.000 |
A Clínica “CUSTOS CERTOS” possui os serviços de Clínica Geral, Ginecologia e Urologia. Seu demonstrativo de resultado de junho de 2011 foi o seguinte:
ITENS |
Clínica Geral |
Ginecologia |
Urologia |
TOTAL |
Receita |
22.000 |
29.000 |
10.000 |
61.000 |
(–) Despesas Variáveis |
(12.000) |
(21.000) |
(5.000) |
(38.000) |
Margem de Contribuição |
10.000 |
8.000 |
5.000 |
23.000 |
(–) Despesas Fixas |
(7.200) |
(8.100) |
(2.700) |
(18.000) |
= Lucro Operacional |
2.800 |
(100) |
2.300 |
5.000 |
As despesas fixas foram compostas pelas seguintes rubricas
Itens |
Valor |
Despesas com pessoal de apoio da Clínica Geral |
2.000 |
Despesas com pessoal de apoio da Ginecologia |
3.000 |
Despesas com pessoal de apoio da Urologia |
1.000 |
Despesas com pessoal da administração geral |
1.700 |
Aluguel |
2.300 |
Força e luz |
5.000 |
Imposto predial (IPTU) |
3.000 |
Total das Despesas Fixas |
18.000 |
Após a identificação dos gastos fixos direcionados a cada clínica e o rateio dos indiretos em partes iguais para os três serviços, é correto afirmar, em relação ao resultado anterior, que:
Atenção: Use os dados a seguir para responder às questões 44, 45 e 46.
Apuração dos gastos de uma Clínica de Pediatria.
Itens | Valor |
Material hospitalar aplicado nas consultas realizadas | 500 |
Salários da administração do consultório | 500 |
IPTU da sala de esterilização do consultório | 500 |
Medicamentos padronizados aplicados nos pacientes atendidos no mês | 1.500 |
Aluguel de recepção e da administração do consultório | 1.000 |
Salários dos Médicos (MOD) apropriados pelas consultas realizadas | 3.500 |
Depreciação por tempo de vida útil dos equipamentos médicos | 1.500 |
Salário do funcionário da recepção do consultório | 1.000 |
O valor das despesas que não serão somadas ao custo de serviço, conforme a prática do custeio por absorção, é de:
A empresa VivaGás adquiriu na Papelbrás Ltda. materiais de papelaria para uso no escritório no valor de R$ 430,00 (quatrocentos e trinta reais). Adquiriu também, na Embalex Ltda., R$ 2.070,00 (dois mil e setenta reais) de caixas para embalagens de seus produtos. Tratando-se de custos, a empresa VivaGás contabilizará
I. os valores de R$ 430,00 e R$ 2.070,00 como despesa e custo, respectivamente.
II. o valor de R$ 2.070,00 como custo.
III. apenas o valor de R$ 2.070,00 como despesa.
IV. o valor de R$ 2.500,00 como custo.
Está correto o que consta APENAS em
no valor de R$ 75 mil, realizou, no mês de dezembro, vendas no
valor de R$ 200 mil. Sabendo que essa empresa trabalha com
margem de contribuição percentual de 40%, julgue o próximo item.
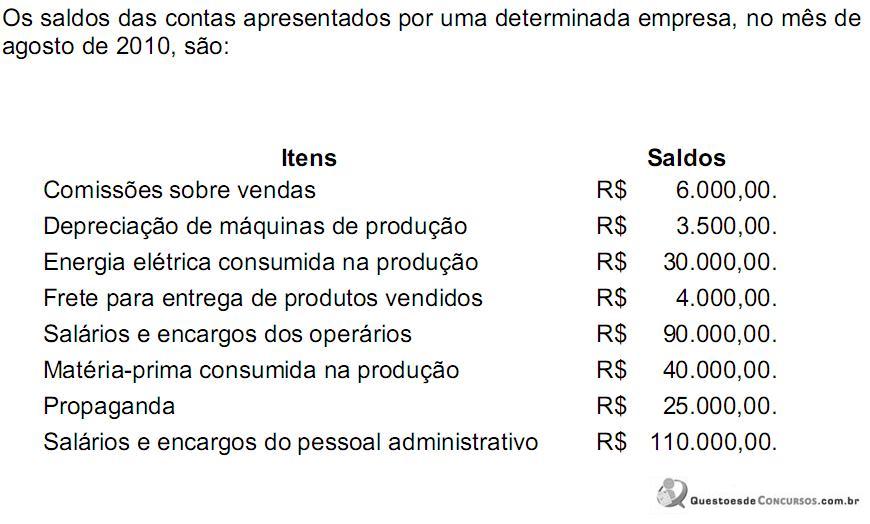
Os valores dos custos e das despesas são, respectivamente, de:
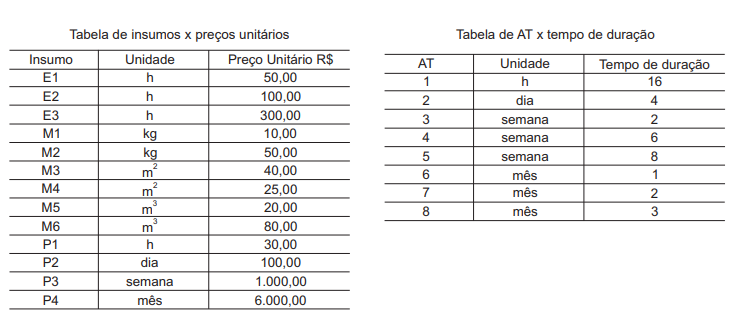
Considere a seguinte equação, referente ao tempo de duração das atividades:
AT4 = 1 x AT3 + 2 x AT2 + y x AT1
Qual o valor de y?
Para realizar 250 m2 da AT5, foram consumidos os seguintes insumos e quantidades:
E1 = 200 horas
E2 = 40 horas
M1 = 50 kg
M3 = 500 m2
M5 = 50 m3
O custo unitário de AT5 vale, em reais,
Considere os dados abaixo para responder à questão.
Um empreendimento cujas receitas são sempre nos dias 10 do mês subsequente à execução dos serviços apresenta o seguinte cronograma financeiro previsto de serviços:
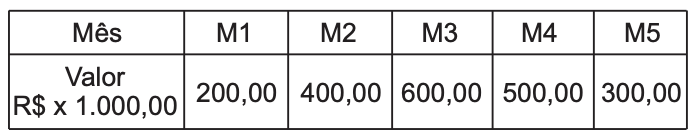
Dados
• Serviços do Mês M1: recebimento previsto para o dia 10/M2 e assim, sucessivamente, até o dia 10/M6.
• Meses de 30 dias.
• Contagem em dias corridos (ex: dia 15/M2 = dia 45 do empreendimento).
• A contagem de dias corridos continua crescente após M5, com os mesmos critérios anteriores, sem mudança na contagem, até o último movimento do Caixa.
• Início do empreendimento: dia 1, mês M1.
• Meses subsequentes ao final do empreendimento físico: M6, M7, etc., para efeito de recebimento ou pagamento.
Na resolução das questões, considere:
• exclusivamente os dados e informações fornecidos;
• todos os recebimentos e pagamentos, exclusivamente nas condições fornecidas nas respectivas questões, sendo que recebimentos representam “entradas” no Caixa e pagamentos representam “saídas” do Caixa;
• a distinção entre previsto e realizado;
• as saídas foram realizadas exatamente como previstas.
Durante a execução do empreendimento, foram registrados os fatos 1, 2 e 3, conforme apresentado a seguir.
1 - Os recebimentos só se efetivaram (realizaram) nas seguintes datas:
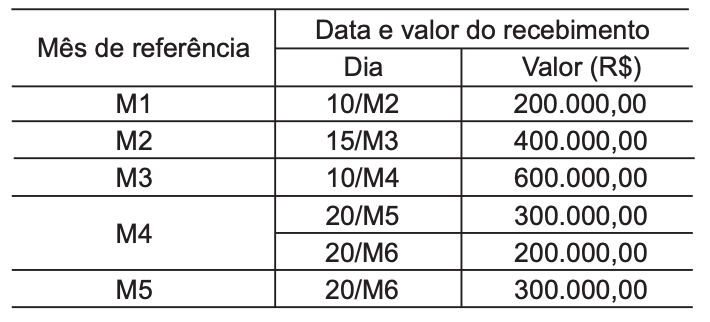
2 - Os pagamentos a fornecedores e prestadores de serviços foram condensados em 3 grandes grupos, para efeito de análise:
G1 - Pagamentos à vista (saída do valor integral no dia)
G2 - Pagamentos 30 dias (saída do valor integral 30 dias após a compra. Ex: compra dia 15/M2, pagamento dia 15/M3)
G3 - Pagamentos 30/60 dias (saída do valor integral em 2 parcelas de 50% cada, após 30 dias e 60 dias da compra. Ex: compra dia 10/M3, pagamentos dias 10/M4 e 10/M5)
3 - Datas de liberação para pagamentos aos fornecedores e prestadores de serviços, cuja saída de valores (efetivo pagamento) foi prevista e realizada conforme condições de G1, G2 ou G3.
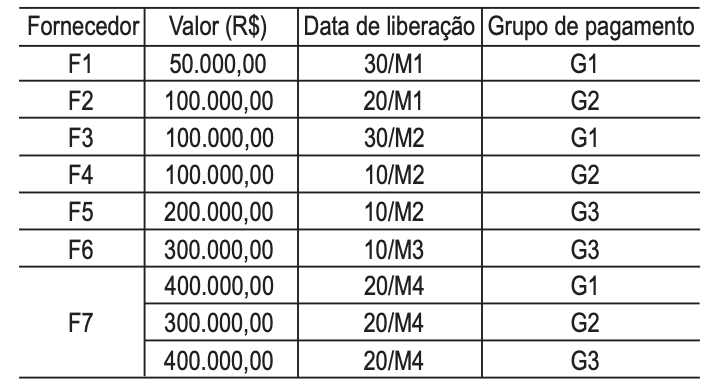
- Considere data da liberação como a data a partir da qual o fornecedor/prestador de serviço cumpriu suas obrigações e passa a ter o direito de receber os valores contratados, de acordo com a forma de pagamento do grupo ao qual ele pertence.
Considere os dados abaixo para responder à questão.
Um empreendimento cujas receitas são sempre nos dias 10 do mês subsequente à execução dos serviços apresenta o seguinte cronograma financeiro previsto de serviços:
Dados
• Serviços do Mês M1: recebimento previsto para o dia 10/M2 e assim, sucessivamente, até o dia 10/M6.
• Meses de 30 dias.
• Contagem em dias corridos (ex: dia 15/M2 = dia 45 do empreendimento).
• A contagem de dias corridos continua crescente após M5, com os mesmos critérios anteriores, sem mudança na contagem, até o último movimento do Caixa.
• Início do empreendimento: dia 1, mês M1.
• Meses subsequentes ao final do empreendimento físico: M6, M7, etc., para efeito de recebimento ou pagamento.
Na resolução das questões, considere:
• exclusivamente os dados e informações fornecidos;
• todos os recebimentos e pagamentos, exclusivamente nas condições fornecidas nas respectivas questões, sendo que recebimentos representam “entradas” no Caixa e pagamentos representam “saídas” do Caixa;
• a distinção entre previsto e realizado;
• as saídas foram realizadas exatamente como previstas.
Durante a execução do empreendimento, foram registrados os fatos 1, 2 e 3, conforme apresentado a seguir.
1 - Os recebimentos só se efetivaram (realizaram) nas seguintes datas:
2 - Os pagamentos a fornecedores e prestadores de serviços foram condensados em 3 grandes grupos, para efeito de análise:
G1 - Pagamentos à vista (saída do valor integral no dia)
G2 - Pagamentos 30 dias (saída do valor integral 30 dias após a compra. Ex: compra dia 15/M2, pagamento dia 15/M3)
G3 - Pagamentos 30/60 dias (saída do valor integral em 2 parcelas de 50% cada, após 30 dias e 60 dias da compra. Ex: compra dia 10/M3, pagamentos dias 10/M4 e 10/M5)
3 - Datas de liberação para pagamentos aos fornecedores e prestadores de serviços, cuja saída de valores (efetivo pagamento) foi prevista e realizada conforme condições de G1, G2 ou G3.
- Considere data da liberação como a data a partir da qual o fornecedor/prestador de serviço cumpriu suas obrigações e passa a ter o direito de receber os valores contratados, de acordo com a forma de pagamento do grupo ao qual ele pertence.
A Cia. ABC está na fase de planejar suas atividades para o exercício de 2010. Um dos aspectos principais é o planejamento de vendas.
Cenário um: vendas totais estimadas em R$ 15.000.000,00 por mês, sendo 30% à vista e o restante a prazo; os custos e as despesas variáveis mensais estão previstos em 40% do total das vendas e os relativos ao crédito, em 10% das vendas a prazo.
Cenário dois: aumento estimado do prazo de concessão de crédito de 30 para 60 dias; com essa atitude, há expectativa de elevação das vendas totais em 30% e de participação das vendas a prazo para 80%.
Considerando somente as informações recebidas e admitindo- se que os custos e despesas fixas deverão manterse inalteráveis, qualquer que seja o cenário, o lucro incremental obtido pelo cenário 2, em relação ao cenário 1, em reais, é de
A expressão “Preço de Custo ou Mercado, dos dois o menor”, relaciona-se com
Considere o gráfico abaixo e responda a questão.

Numere a coluna da direita de acordo com a coluna da esquerda.
1. Gastos 2. Investimentos 3. Custos 4. Despesas 5. Perdas
( ) Todas as ocorrências de pagamentos ou recebimentos de ativos, custos ou despesas.
( ) Gastos relacionados às atividades administrativas e comerciais da empresa.
( ) Eventos negativos ao patrimônio empresarial, não habituais e eventuais.
( ) Gastos relacionados à produção.
( ) Gastos efetuados em ativo ou despesas e custos que
serão imobilizados ou diferidos.

 Conheça nossos planos