Questões de Concurso
Sobre custo de produção em contabilidade de custos
Foram encontradas 1.152 questões


Mão de Obra Direta/unidade R$ 2,00 Matéria-Prima consumida/unidade R$ 4,00 Comissão de Vendedores/unidade R$ 2,00 Aluguel da Fábrica/mês R$ 100,00 Depreciação de Equipamentos/mês R$ 1.000,00 Despesas Administrativas/mês R$ 500,00
Outras informações: • A capacidade máxima de produção mensal é de 100 unidades; • O Preço de Venda unitário é de R$ 40,00.
Considerando somente as informações apresentadas, a sociedade empresária terá que produzir e vender
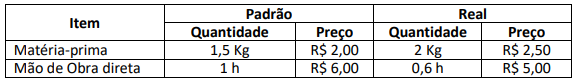
Considerando somente as informações apresentadas, pode-se afirmar que a variação mista (valores arredondados)
A folha de pagamento de um determinado empreendimento industrial, apresentou as seguintes informações:
Descrição do item Valor em R$
Mão de obra direta 60.000,00
Mão de obra indireta 18.000,00
Salários – pessoal de vendas 25.000,00
Salários – pessoal administração 20.000,00
Seguro da mão de obra direta 5.000,00
Seguro da mão de obra indireta 2.000,00
INSS da empresa sobre mão de obra direta 10.000,00
INSS da empresa sobre mão de obra indireta 4.000,00
INSS da empresa sobre vendas e administração 9.000,00
Imposto de renda retido na fonte 25.000,00
INSS retido dos empregados 7.800,00
De posse das informações da folha de pagamento,
identifique a opção que apresenta os gastos gerais
de fabricação relacionados a folha de pagamento.
Matéria-Prima ............................................15.000,00 Reparos e manutenção de máquinas ..........8.000,00 Aluguel da Fábrica .....................................12.000,00 Material Indireto ...........................................6.000,00 Mão de obra Direta ....................................28.000,00 Depreciação dos equipamentos ..................9.000,00 Mão de Obra Indireta .................................11.000,00 Estoque de Prod. Acabados 31/12.............45.000,00
* No final do período, não há saldos de matérias primas em estoque, nem de produtos em elaboração. Diante dos dados apresentados, os Custos de Transformação do período importaram em:
A figura abaixo representa as funções de custos de produção no curto prazo, em que:
CT – Custo total.
CV – Custos Variáveis.
CF – Custos Fixos.
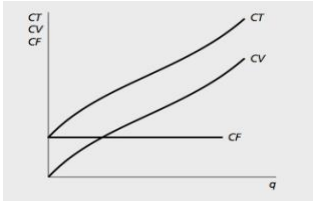
A partir dessa análise, assinale a alternativa
CORRETA:
Ativo Circulante: R$ 2.000.000,00. Ativo Não Circulante: R$ 10.900.000,00. Passivo Exigível: R$ 7.000.000,00. Patrimônio Líquido: R$ 5.900.000,00. Lucro Operacional: R$ 520.000,00.
O ROA obtido da empresa Pitágoras foi de:
Em relação a esses gastos, pode-se afirmar que
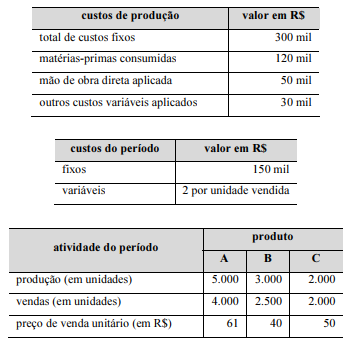
Ademais, sabe-se o que se segue.
• A alocação dos custos fixos de produção é proporcional à quantidade produzida. • O consumo de matérias-primas pelos produtos ocorre na proporção de 60% para o produto A, 10% para o produto B e 30% para o produto C. • Os demais custos de produção variáveis são alocados proporcionalmente à quantidade produzida. • Não havia quaisquer estoques no início do período. • Toda a produção foi concluída no período.
Com base nas informações acima, julgue o item seguinte.
O produto A apresentou um índice de margem de contribuição superior a 64%.
Ademais, sabe-se o que se segue.
• A alocação dos custos fixos de produção é proporcional à quantidade produzida. • O consumo de matérias-primas pelos produtos ocorre na proporção de 60% para o produto A, 10% para o produto B e 30% para o produto C. • Os demais custos de produção variáveis são alocados proporcionalmente à quantidade produzida. • Não havia quaisquer estoques no início do período. • Toda a produção foi concluída no período.
Com base nas informações acima, julgue o item seguinte.
O balanço deve apresentar um montante superior a R$ 70 mil como saldo final do estoque de produtos disponíveis para venda.
Acerca de orçamento e contabilidade pública, julgue o item.
Em se tratando de terminologia de contabilidade de custos, entende-se por custos primários, apenas, a soma da mão de obra direta com a matéria-prima.
Acerca de orçamento e contabilidade pública, julgue o item.
Com exceção dos itens que não são normalmente intercambiáveis e de bens ou serviços produzidos e segregados para projetos específicos, o custo dos estoques deverá ser atribuído pelo uso do critério primeiro a entrar, primeiro a sair (PEPS) ou do critério último a entrar, primeiro a sair (UEPS).
Com base nessa situação hipotética e no Pronunciamento Técnico CPC 03 (R2) — Demonstração dos Fluxos de Caixa, julgue o item.
Em contabilidade de custos, o custo fixo unitário de um
produto acabado é inversamente proporcional à
quantidade produzida desse mesmo produto.

 Conheça nossos planos